Das Wichtigste in Kürze
- Die Grundfähigkeitsversicherung zahlt beim Verlust definierter Grundfähigkeiten.
- Versichert sind etwa Sehen, Hören, Gehen, Stehen und der Gebrauch der Hände.
- Sie ist oft günstiger als die BU und einfacher in der Annahme.
- Sie sichert jedoch nicht den konkreten Beruf ab.
Grundfähigkeitsversicherung Vergleich: So finden Sie den passenden Tarif
Wer keine bezahlbare BU bekommt, findet in der Grundfähigkeitsversicherung eine Alternative. Beim Grundfähigkeitsversicherung Vergleich kommt es auf den Katalog der versicherten Fähigkeiten und die Leistungsschwellen an.
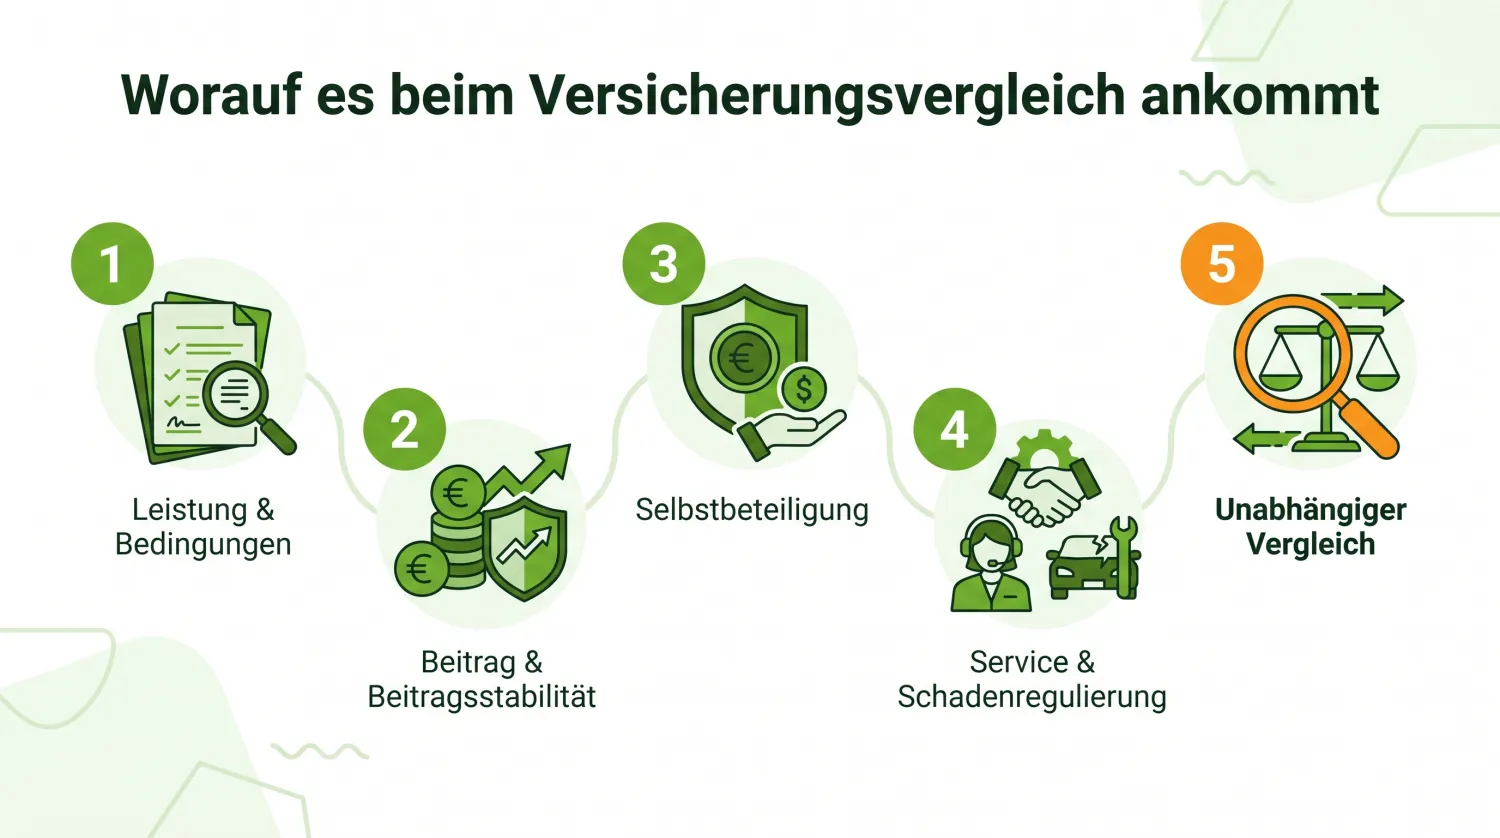
Achten Sie beim Grundfähigkeitsversicherung Vergleich vor allem auf diese Kriterien:
| Vergleichskriterium | Warum es zählt |
|---|---|
| Verzicht auf abstrakte Verweisung | keine Verweisung auf einen anderen Beruf |
| Leistung ab 50 % BU | klare, faire Definition |
| Prognosezeitraum | 6 Monate statt länger |
| Nachversicherungsgarantie | Erhöhung ohne erneute Gesundheitsprüfung |
| Beitrags- & Leistungsdynamik | Schutz vor Kaufkraftverlust |
Wichtig ist beim Grundfähigkeitsversicherung Vergleich, nicht allein den Beitrag, sondern das gesamte Leistungspaket, die Bedingungen und die Anbieterqualität zu betrachten.

Auf den Fähigkeitenkatalog achten
Bei der Grundfähigkeitsversicherung entscheidet der Katalog der versicherten Fähigkeiten und ab welchem Grad des Verlusts gezahlt wird. Je umfangreicher der Katalog, inklusive psychischer Fähigkeiten und Tätigkeiten wie Autofahren oder PC-Nutzung, desto besser. Sie ist eine gute Alternative, ersetzt aber keine echte BU.
Was ist die Grundfähigkeitsversicherung (GFV)?
Die Grundfähigkeitsversicherung zahlt eine monatliche Rente, wenn Sie eine oder mehrere im Vertrag definierte Grundfähigkeiten dauerhaft verlieren, etwa Sehen, Hören, Sprechen, Gehen, Stehen, Knien, Heben oder den Gebrauch der Hände. Anders als die BU stellt sie nicht auf den Beruf ab, sondern auf den Verlust körperlicher (und bei guten Tarifen auch geistiger) Fähigkeiten.
Vor- und Nachteile gegenüber der BU
Die Grundfähigkeitsversicherung ist meist günstiger und in der Gesundheitsprüfung einfacher als die BU. Ihr Nachteil: Sie zahlt nur beim Verlust definierter Fähigkeiten, nicht schon, wenn Sie Ihren Beruf nicht mehr ausüben können. Psychische Erkrankungen, die häufigste BU-Ursache, sind nur in guten Tarifen mit entsprechendem Baustein abgedeckt.
Vorteile
- Günstiger als die BU
- Einfachere Gesundheitsprüfung
- Gut für körperliche Berufe
Nachteile
- Schützt nicht den konkreten Beruf
- Psyche oft nur eingeschränkt
- Leistung erst bei Verlust von Fähigkeiten
Tarife vergleichen
Vergleichen Sie Leistungen, Bedingungen und Beitrag.
Für wen die Grundfähigkeitsversicherung sinnvoll ist
Die Grundfähigkeitsversicherung eignet sich für körperlich Tätige und Handwerker, die keine bezahlbare BU bekommen, sowie als Ergänzung. Wer eine echte BU erhalten kann, sollte ihr aber den Vorzug geben, da sie den konkreten Beruf umfassender absichert.
Verlust von Grundfähigkeiten: Was für Versicherte abgesichert ist
Die Grundfähigkeitsversicherung sichert den Verlust elementarer körperlicher und geistiger Fähigkeiten ab. Zu den versicherten Grundfähigkeiten zählen je nach Tarif Sehen, Hören, Sprechen, das Gehen und Stehen, Treppensteigen, das Heben und Tragen von Lasten, das Knien oder Bücken, der Gebrauch einer Hand sowie Riechen und Schmecken. Auch das Autofahren (Fahrerlaubnis) und sogar Fahrradfahren sind bei manchen Anbietern als versicherte Grundfähigkeit eingeschlossen.
Verliert die versicherte Person eine dieser Grundfähigkeiten voraussichtlich für mindestens sechs Monate, liegt der Leistungsfall vor. Über Zusatzbausteine lassen sich zudem schwere Krankheiten, Pflegebedürftigkeit und, anders als bei vielen BU-Tarifen, auch psychische Erkrankungen wie eine Schizophrenie absichern. So sind genau die Fähigkeiten geschützt, die man im Alltag und Beruf braucht.
Wann die Rente ausgezahlt wird: der Leistungsfall
Anders als die BU knüpft die Grundfähigkeitsversicherung nicht an den ausgeübten Beruf an, sondern allein an den Verlust einer definierten Grundfähigkeit. Ist eine versicherte Fähigkeit ärztlich bestätigt dauerhaft beeinträchtigt, zahlt der Versicherer die vereinbarte monatliche Rente, unabhängig davon, ob Sie noch arbeiten können. So bleibt Ihre Arbeitskraft mittelbar abgesichert.
| Absicherung | Zahlt, wenn … |
|---|---|
| Berufsunfähigkeitsversicherung | der Beruf zu ≥ 50 % nicht mehr ausführbar ist |
| Erwerbsunfähigkeit | gar keine Tätigkeit mehr möglich ist |
| Grundfähigkeitsversicherung | Grundfähigkeiten wie Sehen oder Gehen verloren gehen |
| Dread-Disease | eine schwere Krankheit diagnostiziert wird |
| Erwerbsminderungsrente | gesetzlich, meist nur eine Grundsicherung |
Weil der Leistungsauslöser klar messbar ist, sind Streitfälle seltener als bei der BU, wo die Arbeitsunfähigkeit im Beruf nachgewiesen werden muss. Achten Sie auf eine ausreichend hohe vereinbarte Rente, damit die Absicherung im Ernstfall den Lebensstandard sichert. So sind Sie und Ihre Familie zuverlässig abgesichert.
Alternative zur Berufsunfähigkeitsversicherung: für welche Berufe sich die Absicherung lohnt
Die Grundfähigkeitsversicherung ist vor allem die Alternative zur BU für Menschen, die keine bezahlbare Berufsunfähigkeitsversicherung bekommen, etwa Handwerker, Dachdecker oder andere körperlich Tätige, für die die BU-Versicherung sehr teuer ist. Auch bei Vorerkrankungen, die einen BU-Abschluss erschweren, ist die Grundfähigkeitsversicherung als Alternative zur BU oft die bessere Wahl, weil die Gesundheitsfragen meist einfacher ausfallen.
Beim Abschluss prüft der Versicherer dennoch den Gesundheitszustand über Gesundheitsfragen; bewusst falsche Angaben gefährden den Schutz. Ob eine Grundfähigkeitsversicherung sinnvoll ist, hängt vom Beruf, Budget und der Verfügbarkeit einer BU ab, als günstigerer Basisschutz der Arbeitskraft ist sie für viele eine sehr sinnvolle Lösung.
Körperliche Fähigkeiten im Katalog: Sehen, Gehen, Hände gebrauchen
Die Grundfähigkeitsversicherung leistet eine monatliche Rente, wenn Sie eine definierte Grundfähigkeit verlieren — für viele Berufsgruppen die wichtigste private Vorsorge neben der Krankenversicherung. Welche Fähigkeiten sind versichert? Typisch sind körperliche Fähigkeiten wie Sehen, Hören, Sprechen, Gehen, Stehen, Treppensteigen sowie der Gebrauch von Händen und Armen. Sobald eine davon für mindestens 6 Monaten verloren ist, leistet die Versicherung.
| Bereich | Beispiele |
|---|---|
| Sinne | Sehen, Hören, Sprechen |
| Motorik | Gehen, Stehen, Hände |
Grundfähigkeitsversicherung oder Unfallversicherung: was besser abgesichert ist
Wer seine Grundfähigkeiten absichern will, findet hier eine günstigere Absicherung als die BU, ideal für körperlich Tätige, die schwer eine Berufsunfähigkeitsversicherung bekommen. Die Gesundheitsfragen sind meist einfacher. Wichtig ist der Prognosezeitraum: Die Leistung greift, wenn der Verlust voraussichtlich dauerhaft ist und Sie ohne sie nicht abgesichert wären.
Der Unterschied zur Unfallversicherung: Diese zahlt nur nach einem Unfall — doch die meisten Grundfähigkeiten gehen durch Krankheit verloren, etwa wenn nach einem Schlaganfall das Sprechen oder die Fingerfertigkeit beeinträchtigt ist. Die GF-Versicherung leistet bei beidem und ist damit der umfassendere Versicherungsschutz für den Arbeitsalltag.
Psychische Erkrankungen und geistige Fähigkeiten: die Grenzen der GFV
Ein ehrlicher Blick auf die Grenzen: Wer aufgrund einer psychischen Erkrankung nicht mehr arbeiten kann, ohne dass eine versicherte Grundfähigkeit verloren geht, erhält von der klassischen GFV keine Rente — hier bleibt die BU-Versicherung überlegen, denn rund ein Drittel aller BU-Fälle ist psychisch bedingt. Einige Tarife bieten geistige Fähigkeiten wie Konzentration oder Gedächtnis sowie eine Psyche-Komponente als optionalen Baustein an; andere ergänzen eine schwere-Krankheiten-Option. Wer hier Vorsorge treffen will, sollte den Baustein beim Abschließen gezielt mitversichern — oder prüfen, ob eine BU mit vereinfachten Gesundheitsfragen (etwa betrieblich über den Arbeitgeber) infrage kommt.
Anbieter im Vergleich: Allianz, R+V, Gothaer & Co.
Den besten Tarif gibt es nicht von der Stange — die Kataloge der Leistungsauslöser unterscheiden sich bei den meisten Versicherern deutlich. Die Allianz (KörperSchutzPolice), R+V, Gothaer, Nürnberger und die Bayerische gehören zu den etablierten Anbietern; sie versichern je nach Tarif 20 bis 30 Grundfähigkeiten, teils mit Extras wie der Führerschein-Klausel oder einer BU-Wechseloption. Achten Sie beim Vergleich darauf, ab welcher Beeinträchtigung geleistet wird (etwa „50 Prozent Verlust“ oder komplett), wie lange die Fähigkeit verloren sein muss (6 oder 12 Monate) und ob die Rente auch dann ausgezahlt wird, wenn Sie in Ihrem Beruf noch arbeiten könnten. Für Selbstständige und Beschäftigte in handwerklichen Berufen lohnt zudem der Blick auf Nachversicherungsgarantien für steigendes Einkommen.
Wie hoch sollte Ihre Grundfähigkeitsrente sein? Der Bedarfsrechner
Die Grundfähigkeitsrente sollte Ihre festen Lebenshaltungskosten zuverlässig decken — und je nach Tätigkeit sind unterschiedliche Fähigkeiten existenziell. Der Rechner ermittelt Ihre Wunschrente und zeigt, worauf Ihr Tarif je nach Berufsprofil achten sollte.
Wie sich die Grundfähigkeitsversicherung gegen eine echte BU schlägt, klärt unser BU-Versicherung Vergleich.
Häufige Fragen zur Grundfähigkeitsversicherung
Was ist die Grundfähigkeitsversicherung?
Was ist der Unterschied zur BU?
Ist sie günstiger als die BU?
Sind psychische Erkrankungen abgedeckt?
Für wen ist sie sinnvoll?
Ersetzt sie die BU?
Was ist der Unterschied zur Berufsunfähigkeitsversicherung?
Für wen ist die Grundfähigkeitsversicherung sinnvoll?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dennis Becker
Dennis Becker ist Versicherungsmakler mit über 22 Jahren Erfahrung und Experte für Kranken-, Pflege- und Vorsorgeversicherungen. Die Tücken von Gesundheitsfragen, Wartezeiten und Tarifbedingungen kennt er aus tausenden Beratungsgesprächen. Auf Versicherungsriese.de stellt er sicher, dass die Ratgeber zu Gesundheit und Vorsorge versicherungstechnisch korrekt und verständlich sind, damit Verbraucher im Ernstfall wirklich abgesichert sind.