
Das Wichtigste in Kürze
- Die Dread-Disease-Versicherung (Schwere-Krankheiten-Vorsorge) zahlt bei Diagnose.
- Versichert sind schwere Krankheiten wie Krebs, Herzinfarkt und Schlaganfall.
- Die Einmalsumme ist frei verwendbar.
- Sie ist eine Ergänzung, kein Ersatz für die BU.
Dread-Disease-Versicherung Vergleich: So finden Sie den passenden Tarif
Eine schwere Diagnose bringt oft hohe Zusatzkosten und Einkommensausfall. Beim Dread-Disease-Versicherung Vergleich zählen der Katalog der versicherten Krankheiten und die Höhe der Einmalsumme.
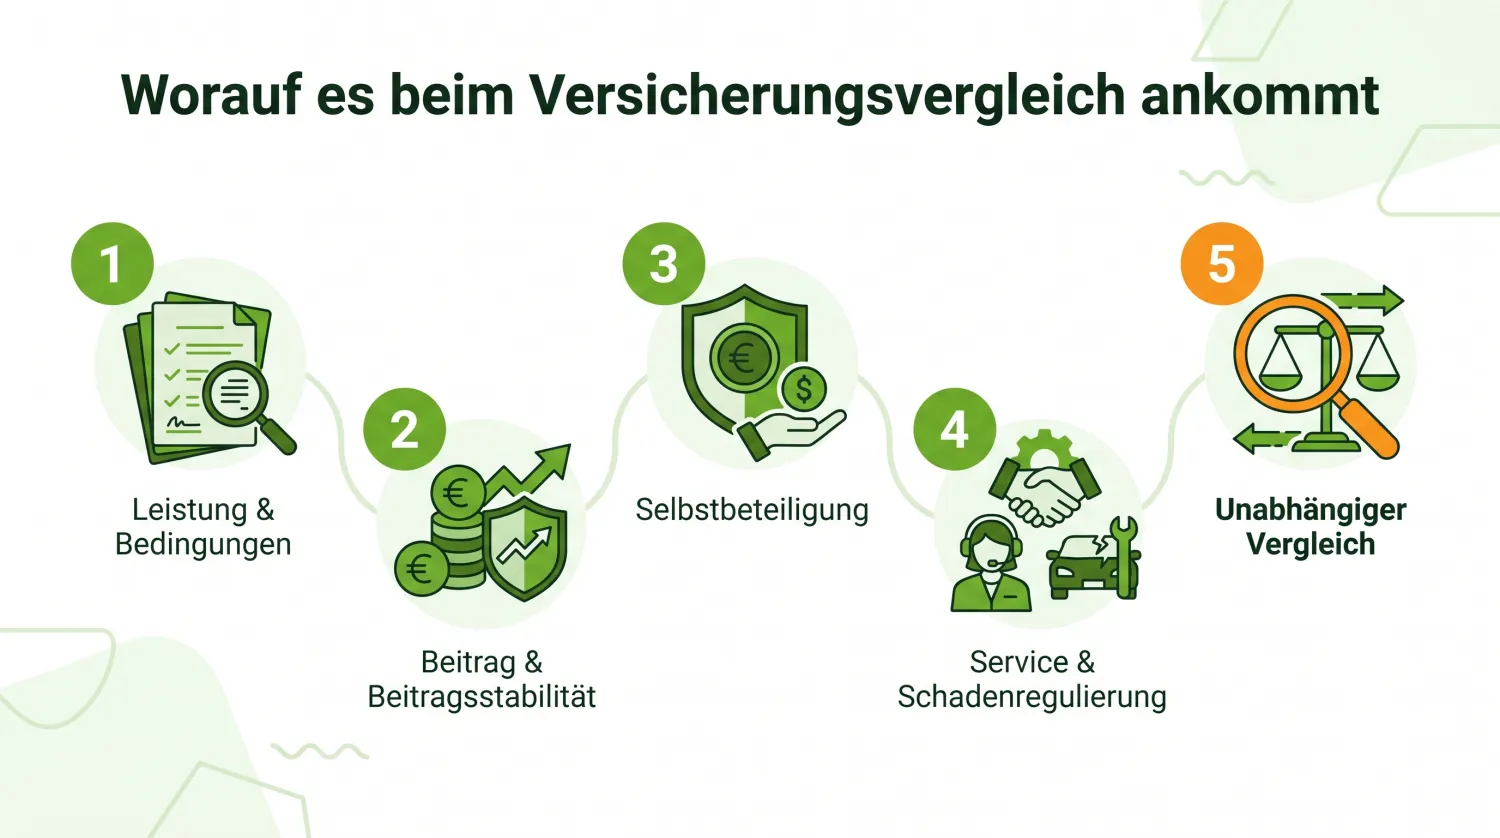
Achten Sie beim Dread-Disease-Versicherung Vergleich vor allem auf diese Kriterien:
| Vergleichskriterium | Warum es zählt |
|---|---|
| Verzicht auf abstrakte Verweisung | keine Verweisung auf einen anderen Beruf |
| Leistung ab 50 % BU | klare, faire Definition |
| Prognosezeitraum | 6 Monate statt länger |
| Nachversicherungsgarantie | Erhöhung ohne erneute Gesundheitsprüfung |
| Beitrags- & Leistungsdynamik | Schutz vor Kaufkraftverlust |
Wichtig ist beim Dread-Disease-Versicherung Vergleich, nicht allein den Beitrag, sondern das gesamte Leistungspaket, die Bedingungen und die Anbieterqualität zu betrachten.

Ergänzung, nicht Ersatz
Die Dread-Disease-Versicherung zahlt schnell und unbürokratisch bei einer schweren Diagnose, das Geld können Sie für Behandlung, Umbau oder eine Auszeit nutzen. Aber: Sie zahlt nur bei den gelisteten Krankheiten und nicht bei dauerhafter Berufsunfähigkeit allgemein. Als Ergänzung zur BU ist sie sinnvoll, als Ersatz nicht.
Was ist die Dread-Disease-Versicherung?
Die Dread-Disease-Versicherung, auch Schwere-Krankheiten-Vorsorge, zahlt eine vereinbarte Einmalsumme, sobald eine im Vertrag gelistete schwere Krankheit diagnostiziert wird. Anders als die BU kommt es nicht auf die Berufsunfähigkeit an, sondern allein auf die Diagnose. Das Geld ist frei verwendbar.
Versicherungsbedingungen: Welche Krankheiten versichert sind
Typischerweise abgedeckt sind Krebs, Herzinfarkt, Schlaganfall, Nierenversagen, Multiple Sklerose und weitere schwere Erkrankungen, je nach Tarif 20 bis über 40 Diagnosen. Der Katalog und die genaue Definition der Krankheiten sind das wichtigste Vergleichskriterium, da nur gelistete Diagnosen leisten.
Geld zur freien Verfügung
Die Einmalsumme können Sie frei nutzen, für innovative Behandlungen, einen behindertengerechten Umbau, zur Schuldentilgung oder um eine Auszeit zu finanzieren.
Tarife vergleichen
Vergleichen Sie Leistungen, Bedingungen und Beitrag.
Für wen die Dread-Disease-Versicherung sinnvoll ist
Die Dread-Disease-Versicherung eignet sich als Ergänzung zur BU oder als Alternative, wenn keine BU erhältlich ist. Sie ist besonders interessant für alle, die im Krankheitsfall flexibel über eine größere Summe verfügen möchten. Den laufenden Einkommensausfall sichert sie jedoch nicht so umfassend ab wie eine BU-Rente.
Vorteile
- Schnelle Einmalzahlung bei Diagnose
- Frei verwendbar
- Auch ohne Berufsunfähigkeit
Nachteile
- Nur gelistete Krankheiten
- Kein laufendes Renteneinkommen
- Ersetzt keine BU
Was die Dread-Disease-Versicherung leistet
Die Dread-Disease-Versicherung, auch Schwere-Krankheiten-Versicherung genannt, zahlt eine vorab vereinbarte Versicherungssumme als Einmalbetrag, sobald bei der versicherten Person eine der versicherten schweren Krankheiten (Dread Diseases) diagnostiziert wird. Anders als bei der BU kommt es nicht darauf an, ob Sie arbeiten können: Sobald Sie an einer versicherten Krankheit in ausreichendem Schweregrad erkranken, wird die Summe ausgezahlt. Über diese Auszahlung verfügen Sie frei, für Behandlung, Umbau oder Einkommensausfall.
So sind Sie und Ihre Familie vor den finanziellen Folgen einer schweren Erkrankung abgesichert. Manche Tarife bieten statt der Einmalzahlung eine monatliche Rente und schließen eine Todesfallleistung mit ein. In der Regel ist die Auszahlung der Versicherungssumme für die versicherte Person steuerfrei und hilft, die finanziellen Folgen schwerer Krankheiten zu tragen, etwa Verdienstausfall während der Genesung. Der Versicherungsschutz beginnt meist nach einer Karenzzeit von einigen Monaten nach Abschluss.
Für wen sinnvoll und Abgrenzung zur BU-Versicherung
Sinnvoll ist die Absicherung schwerer Krankheiten vor allem für Menschen, die keine klassische BU-Versicherung bekommen oder diese ergänzen wollen. Auch für Selbstständige und Hausfrauen, deren Arbeitskraft sich schwer über eine Berufsunfähigkeitsversicherung absichern lässt, ist sie eine Alternative. Wer schwere Krankheiten absichern möchte, hat zudem die Wahl zwischen der Dread-Disease-Versicherung und der Grundfähigkeitsversicherung, die an den Verlust von Grundfähigkeiten anknüpft.
| Absicherung | Zahlt, wenn … |
|---|---|
| Berufsunfähigkeitsversicherung | der Beruf zu ≥ 50 % nicht mehr ausführbar ist |
| Erwerbsunfähigkeit | gar keine Tätigkeit mehr möglich ist |
| Grundfähigkeitsversicherung | Grundfähigkeiten wie Sehen oder Gehen verloren gehen |
| Dread-Disease | eine schwere Krankheit diagnostiziert wird |
| Erwerbsminderungsrente | gesetzlich, meist nur eine Grundsicherung |
Der Unterschied zur Berufsunfähigkeitsversicherung: Die BU zahlt eine monatliche Rente, wenn Sie Ihren Beruf nicht mehr ausüben können; die Dread-Disease-Versicherung leistet dagegen schon bei der Diagnose einer versicherten Krankheit, unabhängig von der Arbeitsfähigkeit. Für viele ist der Abschluss einer Dread-Disease-Versicherung daher eine sinnvolle Ergänzung, kein vollwertiger Ersatz der BU.
Dread-Disease-Versicherung abschließen: Worauf Sie achten sollten
Entscheidend sind die Versicherungsbedingungen: Sie legen fest, welche Krankheiten in welchem Schweregrad mitversichert sind und wann die Versicherung zahlt. Achten Sie auf die Anzahl der versicherten Krankheiten, also wie viele Krankheiten klar definiert sind, und eine ausreichende Vertragslaufzeit. Wichtig ist auch, ob eine Todesfallsumme und Pflegebedürftigkeit mitversichert sind; psychische Krankheiten sind dagegen meist ausgeschlossen. Beim Abschließen werden Gesundheitsfragen gestellt; Vorerkrankungen können zu Ausschlüssen führen oder den Beitrag erhöhen.
Spezialisierte Versicherer wie Canada Life und Zurich Life bieten umfangreiche Dread-Disease-Versicherungen. Wer aus gesundheitlichen Gründen keine BU bekommt, ist hiermit oft gut abgesichert. Vergleichen Sie vor dem Abschluss mehrere Anbieter und prüfen Sie, ob auch leichtere Stadien einer Erkrankung anteilig abgesichert sind. So finden Sie die dread disease Versicherung, die im Ernstfall zuverlässig leistet.
Welche schweren Krankheiten typischerweise abgesichert sind
Welche Dread Diseases versichert sind, legt jeder Versicherer in seinen Bedingungen fest. Zum Standard gehören meist Krebs, Herzinfarkt und Schlaganfall, die drei häufigsten Diagnosen. Hinzu kommen je nach Tarif Multiple Sklerose, Nieren- und Organversagen, schwere Verbrennungen, der Verlust von Gliedmaßen, Erblindung, Taubheit, Parkinson, Alzheimer sowie die Notwendigkeit einer Organtransplantation. Gute Tarife decken 40 bis über 60 klar definierte Krankheiten ab.
Wichtig ist nicht nur die Anzahl, sondern auch, ab welchem Schweregrad eine Krankheit als versichert gilt. Manche Anbieter zahlen bei leichteren Stadien, etwa einem frühen Krebs, eine anteilige Leistung. Prüfen Sie daher genau, welche Krankheiten in welchem Stadium die Versicherung übernimmt, bevor Sie sich entscheiden.
Schwer krank: Was eine schwere Krankheit finanziell bedeutet
Die Dread-Disease-Versicherung (Schwere-Krankheiten-Vorsorge) zahlt eine vereinbarte Einmalsumme, sobald Sie an einer im Vertrag definierten schweren Krankheit erkranken, etwa Herzinfarkt, Schlaganfall, Krebs oder Multiple Sklerose. Welche Krankheiten genau gelten, regeln die Versicherungsbedingungen.
Wofür die Einmalzahlung gedacht ist: Behandlung, Umbau, Alltag
Die Summe ist frei verwendbar: für die Behandlung, einen Umbau, eine Auszeit oder zum Ausgleich von Verdienstausfall. Als Vorsorge ergänzt die Dread Disease-Police die Kranken- und Berufsunfähigkeitsversicherung. Wer früh und gesund eine Dread-Disease-Versicherung abschließen will, sichert sich günstige Beiträge.
Dread-Disease-Versicherungen: Unterschiede bei den versicherten Krankheiten
Je nach Tarif deckt die Dread-Disease-Versicherung zwischen wenigen und über 40 schwere Krankheiten ab. Häufig versichert sind Herzinfarkt, Schlaganfall, Krebs, Nierenversagen, Multiple Sklerose, Erblindung, Taubheit sowie die Notwendigkeit einer Organtransplantation. Die Versicherungssumme wird als steuerfreie Einmalleistung gezahlt, sobald die Diagnose ärztlich gesichert ist und die vereinbarte Überlebensfrist erfüllt wurde.
Dread Disease Versicherung als Ergänzung zur Berufsunfähigkeit
Die Dread-Disease-Versicherung ist kein Ersatz, sondern eine Ergänzung zur Berufsunfähigkeitsversicherung: Sie leistet schon bei der Diagnose, unabhängig davon, ob Sie weiter arbeiten können. Das verschafft finanziellen Spielraum für Behandlung und Genesung. Wer keine BU bekommt, findet hier eine einfachere Alternative mit weniger Gesundheitsfragen.
Vorsorge treffen, bevor Sie erkranken
Niemand plant, schwer zu erkranken. Doch ein Schicksalsschlag wie Krebs, Herzinfarkt oder Schlaganfall zählt zu den häufigsten Ursachen, warum Menschen von heute auf morgen mit erheblichen Kosten konfrontiert sind. Die gesetzliche Krankenversicherung übernimmt zwar die medizinische Behandlung, nicht aber Verdienstausfall, Umbauten oder eine längere Auszeit. Genau diese Lücke schließt die Police: Die Leistung fließt in Form einer einmaligen Kapitalzahlung, sobald eine der definierten schweren Krankheiten diagnostiziert ist oder ein bestimmtes Stadium erreicht wurde. Bei einigen Tarifen gilt das auch beim Verlust bestimmter Fähigkeiten wie Sehen oder Sprechen.
Beachten Sie, dass die Dread-Disease-Versicherung kein vollwertiger Ersatz für die Absicherung der Arbeitskraft ist: Psychische Erkrankungen wie Burn-out oder Depressionen sowie Schäden am Bewegungsapparat, also die häufigsten Ursachen für Berufsunfähigkeit, gelten in den Bedingungen nicht als versicherte Krankheiten im eigentlichen Sinne. Wer die eigene Arbeitskraft abzusichern hat, kombiniert die Police deshalb idealerweise mit einer BU-Rente. Scheitert der Abschluss einer Berufsunfähigkeitsversicherung jedoch an Vorerkrankungen oder einem riskanten Beruf, ist sie für viele die praktikable Alternative zur Berufsunfähigkeitsversicherung. Der Umfang der versicherten Risiken variiert allerdings stark von Tarif zu Tarif. Ein genauer Blick in die Versicherungsbedingungen lohnt sich, um sich einen Überblick zu verschaffen.
Üblich sind Endalter zwischen 67 und 75 Jahren; mit Erreichen dieser Grenze endet der Vertrag ohne Rückzahlung. Nachversicherungsgarantien erlauben es, die Summe bei Heirat, Geburt oder Adoption eines Kindes ohne erneute Gesundheitsprüfung zu erhöhen.
Anbieter und Tarife: Nürnberger, Canada Life & Co.
Dread-Disease-Policen sind ein Spezialgebiet: 1993 zum Vertrieb zugelassen, wird diese Vorsorge hierzulande nur von wenigen Gesellschaften angeboten, darunter die Nürnberger, Canada Life, Zurich und Gothaer. Canada Life etwa führt ihren Tarif unter dem Namen Schwere Krankheiten Vorsorge. Die Prämie richtet sich nach Eintrittsalter, Rauchverhalten, Versicherungssumme und dem Gesundheitszustand des Versicherungsnehmers. Viele Anbieter ergänzen den Schutz um eine Todesfallleistung für die Hinterbliebenen; einzelne Tarife sind fondsgebunden, sodass die Wertentwicklung der Fonds die spätere Ablaufleistung beeinflusst.
Persönliche Beratung nutzen
Da die Bedingungswerke stark voneinander abweichen, etwa bei Karenzzeiten (üblich ist eine Überlebensfrist von 14 Tagen nach Diagnose) oder der Frage, ab welchem Schweregrad eine Einschränkung von mindestens 50 Prozent als leistungspflichtig gilt, empfiehlt sich vor dem Abschließen eine persönliche Beratung durch einen Spezialisten. So finden Sie den Tarif, dessen Leistungskatalog wirklich zu Ihrer Lebenssituation passt.
Wie hoch sollte die Dread-Disease-Summe sein? Der Bedarfsrechner
Die passende Einmalsumme ist so individuell wie Ihre Lebenssituation: Sie hängt von Ihrem Einkommen, laufenden Krediten und der gewünschten Überbrückungszeit ab. Mit dem Rechner ermitteln Sie in zwei Minuten eine fundierte Orientierung — kostenlos und ohne Angabe persönlicher Daten.
Ob statt der Dread-Disease-Police eine BU sinnvoller ist, zeigt unser BU Vergleich.
Häufige Fragen zur Dread-Disease-Versicherung
Was ist eine Dread-Disease-Versicherung?
Was kostet eine Dread-Disease-Versicherung?
Kann ich die Police trotz Vorerkrankung abschließen?
Welche Krankheiten sind versichert?
Was ist der Unterschied zur BU?
Wofür kann ich die Summe nutzen?
Ersetzt sie die BU?
Worauf muss ich beim Vergleich achten?
Was ist eine Dread-Disease-Versicherung?
Ist sie ein Ersatz für die Berufsunfähigkeitsversicherung?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dennis Becker
Dennis Becker ist Versicherungsmakler mit über 22 Jahren Erfahrung und Experte für Kranken-, Pflege- und Vorsorgeversicherungen. Die Tücken von Gesundheitsfragen, Wartezeiten und Tarifbedingungen kennt er aus tausenden Beratungsgesprächen. Auf Versicherungsriese.de stellt er sicher, dass die Ratgeber zu Gesundheit und Vorsorge versicherungstechnisch korrekt und verständlich sind, damit Verbraucher im Ernstfall wirklich abgesichert sind.