
Das Wichtigste in Kürze
- Die GKV zahlt beim Zahnersatz nur einen Festzuschuss, der ab 2027 um zehn Prozentpunkte sinkt und den Eigenanteil weiter erhöht.
- Eine Zahnzusatzversicherung übernimmt je nach Tarif bis zu 90 Prozent der Kosten für Zahnersatz, Zahnbehandlung und Prophylaxe.
- Beim Vergleich entscheiden Erstattungssatz, Zahnstaffel und Wartezeit über den Wert eines Tarifs.
- Ein früher Abschluss ohne laufende Behandlung ist entscheidend, denn nach einer Diagnose ist es meist zu spät.
Rechner: Ihr Eigenanteil beim Zahnersatz
Zahnzusatzversicherungen im Vergleich: So finden Sie den passenden Tarif
Zahnersatz kostet schnell mehrere tausend Euro, und die Kasse zahlt nur einen Festzuschuss. Beim Zahnzusatzversicherung Vergleich entscheidet vor allem die Erstattungshöhe über den Wert eines Tarifs.
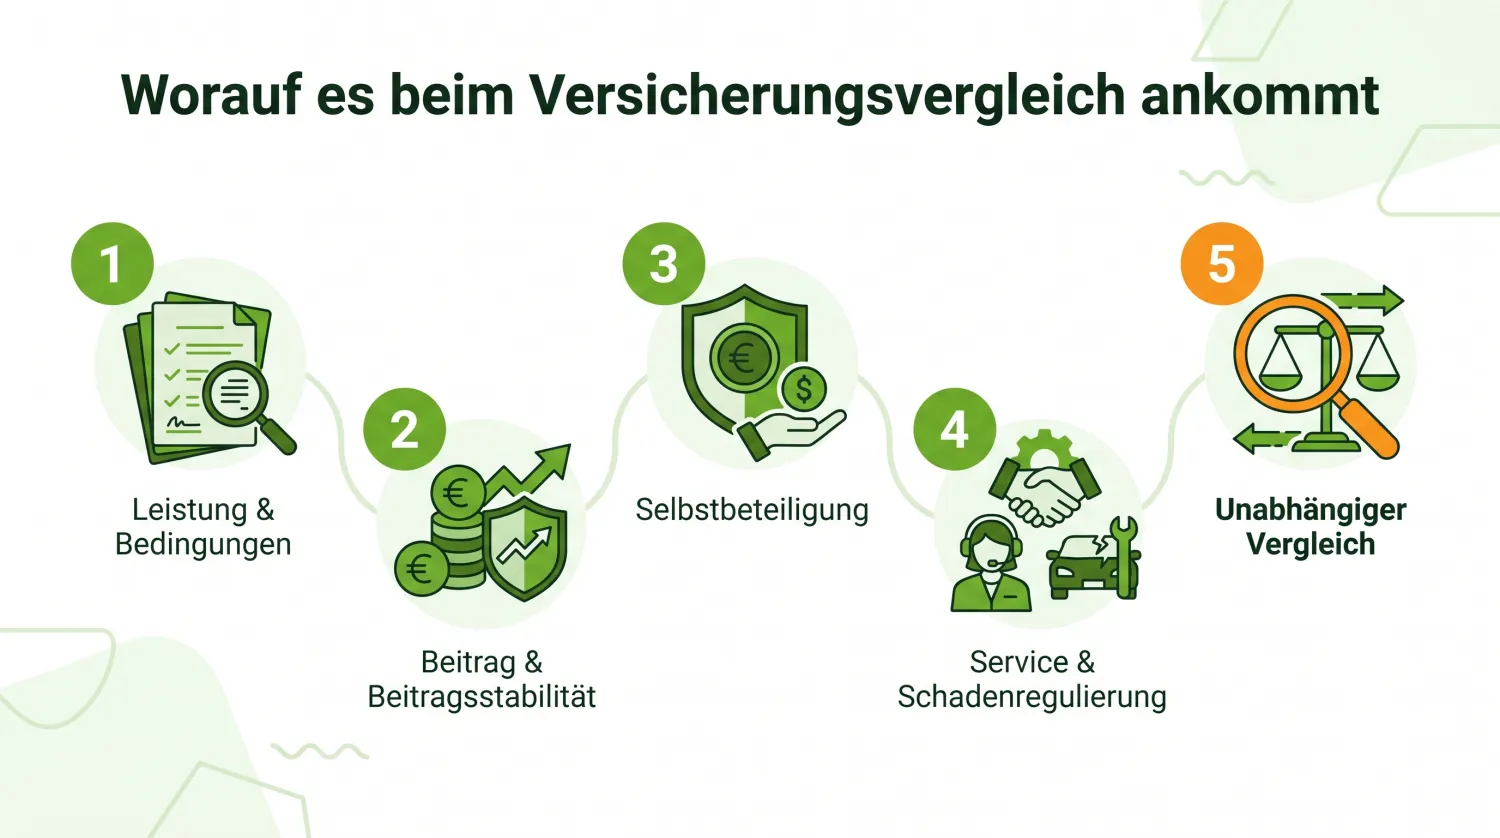
Achten Sie beim Vergleich der Tarife vor allem auf diese Kriterien:
| Vergleichskriterium | Warum es zählt |
|---|---|
| Erstattung Zahnersatz | idealerweise 80–100 % inklusive Kassenleistung |
| Zahnstaffel | Begrenzung der Leistung in den ersten Jahren |
| Prophylaxe & Zahnreinigung | jährliche Erstattung der PZR |
| Wartezeit | je kürzer, desto besser |
| Summenbegrenzung | möglichst ohne dauerhafte Deckelung |
Am schnellsten gelingt der Vergleich über einen Tarifrechner, der Leistungen und Beiträge mehrerer Anbieter gegenüberstellt.

Früh abschließen, voll profitieren
Beim Zahnzusatz-Vergleich zählen zwei Dinge besonders: die Erstattung für Zahnersatz und die Höhe in den ersten Jahren (Zahnstaffel). Schließen Sie ab, solange die Zähne gesund sind und keine Behandlung angeraten ist. Achten Sie auf eine hohe Erstattung ohne dauerhafte Summenbegrenzung und auf kurze Wartezeiten.
Festzuschuss sinkt 2027: Warum sich der Schutz jetzt besonders lohnt
Mit dem GKV-Beitragssatzstabilisierungsgesetz sinkt der Festzuschuss der gesetzlichen Kasse zum Zahnersatz ab dem 1. Januar 2027 um zehn Prozentpunkte und fällt damit auf das Niveau von 2020 zurück. Der Eigenanteil steigt, die Versorgungslücke wird größer. Genau das macht eine Zahnzusatzversicherung noch wertvoller.
| Bonusheft | Festzuschuss bis 2026 | Festzuschuss ab 2027 |
|---|---|---|
| ohne Bonusnachweis | 60 % | 50 % |
| nach 5 Jahren Vorsorge | 70 % | 60 % |
| nach 10 Jahren Vorsorge | 75 % | 65 % |
Ein wichtiger Bestandsschutz: Für alle Festzuschüsse, die Ihre Krankenkasse vor dem 1. Januar 2027 bewilligt, gelten die bisherigen höheren Sätze weiter. Maßgeblich ist der Tag der Bewilligung des Heil- und Kostenplans, nicht der Behandlungstermin. Die Härtefallregelung für Versicherte mit geringem Einkommen bleibt ebenfalls bestehen. Wer eine gute Zusatzversicherung hat, federt die Kürzung ab, weil ein guter Tarif einen festen Prozentsatz der Gesamtkosten erstattet, unabhängig vom sinkenden Kassenzuschuss.
Versorgungslücke der GKV: Was die gesetzliche Krankenkasse zahlt
Beim Zahnersatz, also bei Kronen, Brücken und Implantaten, zahlt die gesetzliche Krankenkasse nur einen Festzuschuss zur Regelversorgung. Dieser deckt einen festen Prozentsatz der Standardlösung, nicht aber höherwertige Versorgungen. Bei einem Implantat bleibt schnell ein vierstelliger Eigenanteil:
| Behandlung | typische Gesamtkosten | GKV-Zuschuss | möglicher Eigenanteil |
|---|---|---|---|
| Krone | 600–900 € | Festzuschuss der Regelversorgung | 200–450 € |
| Brücke | 1.500–2.500 € | Festzuschuss der Regelversorgung | 600–1.200 € |
| Implantat | 2.000–3.500 € | nur Festzuschuss der Regelversorgung | 1.500–2.800 € |
Die Werte sind Orientierungsgrößen; die tatsächlichen Kosten hängen von Befund, Material und Zahnarzt ab.
Wie die Zahnzusatzversicherung die Lücke schließt
Die Zahnzusatzversicherung setzt genau dort an, wo die GKV aufhört. Sie stockt die Erstattung, meist inklusive des gesetzlichen Festzuschusses, auf einen hohen Prozentsatz der Gesamtkosten auf. So bringen sich gesetzlich Versicherte beim Zahnarzt auf Privatpatienten-Niveau, ohne komplett in die PKV wechseln zu müssen.
Welche Leistungen sind versichert?
Eine Zahnversicherung deckt vier große Leistungsbereiche ab. Der wichtigste sind die Leistungen für Zahnersatz, doch auch Zahnbehandlung, Prophylaxe und Kieferorthopädie machen einen guten Tarif aus:
| Bereich | Beispiele | Bedeutung |
|---|---|---|
| Zahnersatz | Kronen, Brücken, Implantate, Inlays | der wichtigste und teuerste Bereich |
| Zahnbehandlung | hochwertige Füllungen, Wurzel- und Parodontosebehandlung | schließt Lücken der Regelversorgung |
| Prophylaxe | professionelle Zahnreinigung (PZR) | meist 1–2 Mal jährlich bezuschusst |
| Kieferorthopädie | Zahnspange für Kinder | je nach Tarif und Einstufung |
Erstattet werden die medizinisch notwendigen Leistungen für Zahnersatz und Zahnbehandlung. Rein kosmetische Wünsche wie Bleaching übernehmen die meisten Tarife dagegen nicht. Die jährliche Zahnreinigung hält Ihre Zähne gesund und beugt teurem Zahnersatz vor, viele Versicherer bezuschussen sie deshalb ausdrücklich.
Was kostet eine Zahnzusatzversicherung?
Der Beitrag hängt vom Leistungsumfang und vor allem vom Eintrittsalter ab. Gute Tarife für Erwachsene liegen je nach Alter im niedrigen bis mittleren zweistelligen Bereich pro Monat. Entscheidend für die Erstattung ist der Erstattungssatz: Gute Tarife erstatten bis zu 90 Prozent der Kosten, inklusive der Leistung der gesetzlichen Kasse. Ein Rechenbeispiel für ein Implantat zeigt den Effekt:
| Posten | Betrag |
|---|---|
| Gesamtkosten Implantat | 3.000 € |
| GKV-Festzuschuss | ca. 500 € |
| Erstattung Zahnzusatz (90 % inkl. GKV) | 2.700 € |
| Ihr Eigenanteil | ca. 300 € |
Diese Faktoren bestimmen den Beitrag:
Erstattung richtig lesen
Prüfen Sie, ob sich der Prozentsatz auf die Gesamtkosten oder nur auf den Rest nach GKV-Zuschuss bezieht. Das macht im Ergebnis einen großen Unterschied.
Vorteile und Nachteile im Überblick
Vorteile
- Deutlich geringerer Eigenanteil bei Zahnersatz
- Schon für kleinen Monatsbeitrag erhältlich
- Zuschuss zur professionellen Zahnreinigung
- Freie Zahnarztwahl bleibt erhalten
Nachteile
- Gesundheitsprüfung, kein Abschluss bei laufender Behandlung
- Wartezeit und Zahnstaffel in den ersten Jahren
- Beitrag steigt mit dem Eintrittsalter
- Summenbegrenzungen am Anfang
Tarife vergleichen
Finden Sie den Tarif mit hoher Erstattung und kurzer Wartezeit.
Ist eine Zahnzusatzversicherung sinnvoll?
Für die allermeisten gesetzlich Versicherten lautet die Antwort ja. Da hochwertiger Zahnersatz schnell mehrere Tausend Euro kostet und die GKV nur wenig zuschießt, ist das finanzielle Risiko erheblich, und ab 2027 wächst es weiter. Besonders sinnvoll ist der Schutz für alle, denen gute Zähne wichtig sind, die Implantate nicht ausschließen und die kleinere monatliche Kosten dem Risiko hoher Einmalbeträge vorziehen. Wer dagegen bereits umfangreichen, intakten Zahnersatz hat, sollte den Einzelfall prüfen.
Worauf Sie beim Tarif achten sollten
Die Tarife unterscheiden sich stark. Diese Punkte entscheiden über den tatsächlichen Wert einer Zahnversicherung:
- Erstattungssatz für Zahnersatz, idealerweise inklusive GKV-Leistung.
- Zahnstaffel: Begrenzung der Erstattung in den ersten Jahren.
- Wartezeit: bis zu acht Monate, oder Tarife mit Sofortschutz.
- Erstattung für Implantate und deren Anzahl pro Jahr.
- Prophylaxe: Zuschuss zur professionellen Zahnreinigung.
- Erstattung nach GOZ-Höchstsatz für hochwertige Versorgung.
Wartezeit, Zahnstaffel und Sofortschutz
Zwei Begrenzungen sind typisch. Die Wartezeit von bis zu acht Monaten, in der noch nicht geleistet wird, und die Zahnstaffel, die die jährliche Erstattung in den ersten Versicherungsjahren deckelt, etwa 1.000 Euro im ersten und 2.000 Euro im zweiten Jahr. Beides verhindert, dass direkt nach Abschluss sehr hohe Kosten erstattet werden. Einige Anbieter verzichten auf die Wartezeit und bieten Sofortschutz. Unverzichtbar in jedem Fall: Eine bereits begonnene oder vom Zahnarzt angeratene Behandlung ist ausgeschlossen. Schließen Sie ab, solange die Zähne gesund sind, denn wer früh startet, hat die Staffel durchlaufen, bevor größere Behandlungen anstehen.
Zahnzusatzversicherung für Kinder und Kieferorthopädie
Auch für Kinder lohnt sich der Schutz, vor allem wegen einer späteren Kieferorthopädie. Die GKV zahlt eine Zahnspange nur bei ausgeprägten Fehlstellungen (ab KIG-Stufe 3); viele medizinisch sinnvolle Behandlungen bleiben am Eigenanteil hängen. Ein früher Abschluss, solange noch kein kieferorthopädischer Befund vorliegt, sichert den Schutz, bevor ein Bedarf absehbar ist. Mehr dazu im Ratgeber Zahnzusatzversicherung für Kinder.
Das Bonusheft der gesetzlichen Kasse
Wie viel die GKV beim Zahnersatz zahlt, hängt auch von Ihrem Bonusheft ab. Wer die jährliche Kontrolluntersuchung lückenlos nachweist, erhöht den Festzuschuss. Ab 2027 gelten gestaffelt 50 Prozent ohne Nachweis, 60 Prozent nach fünf und 65 Prozent nach zehn Jahren regelmäßiger Vorsorge, also jeweils zehn Prozentpunkte weniger als bis Ende 2026. Trotz vollem Bonus bleibt ein erheblicher Eigenanteil, besonders bei Implantaten. Eine Zahnzusatzversicherung und ein gepflegtes Bonusheft ergänzen sich daher gut, weil beides Ihren Eigenanteil senkt.
Erstattung für Zahnbehandlungen nach der GOZ
Zahnärzte rechnen privatzahnärztliche Leistungen nach der Gebührenordnung für Zahnärzte (GOZ) ab, wobei der Rechnungsbetrag je nach Aufwand einen Steigerungsfaktor erreichen kann. Gute Zahnzusatztarife erstatten auch oberhalb des einfachen Satzes bis zu den Höchstsätzen der GOZ. Achten Sie darauf, denn wenn ein Tarif nur den Regelsatz übernimmt, bleiben Sie bei hochwertiger Versorgung trotz Versicherung auf einem Teil der Kosten sitzen.
Zahnzusatz oder gleich in die PKV?
Wer ohnehin über einen Wechsel in die private Krankenversicherung nachdenkt, fragt sich manchmal, ob sich die Zahnzusatzversicherung noch lohnt. Die Antwort: Beide haben unterschiedliche Aufgaben. Die Zahnzusatzversicherung verbessert gezielt und günstig die Zahnleistungen innerhalb der GKV, ohne dass Sie das System wechseln. Die PKV ersetzt die GKV komplett und ist an Zugangsvoraussetzungen geknüpft. Für die meisten gesetzlich Versicherten ist die Zahnzusatz der einfachere und passende Weg, um die größte Lücke der GKV zu schließen.
| Zusatzversicherung | Leistung |
|---|---|
| Zahnzusatz | Zahnersatz, Implantate, Prophylaxe |
| Krankenhauszusatz | Chefarzt, Ein- oder Zweibettzimmer |
| Brillenversicherung | Brillen und Sehhilfen |
| Krankentagegeld / Kur | Einkommen bei längerem Ausfall |
Häufige Fehler beim Abschluss
- Zu spät abschließen: Ist eine Behandlung bereits angeraten, zahlt die Versicherung nicht mehr.
- Nur auf den Beitrag achten: Erstattungssatz und Erstattung für Implantate sind wichtiger als ein paar Euro Beitrag.
- Gesundheitsfragen ungenau beantworten: Falsche Angaben gefährden den Schutz im Leistungsfall.
- Zahnstaffel übersehen: In den ersten Jahren ist die Erstattung gedeckelt, größere Behandlungen also besser einplanen.
Zahnzusatzversicherung im Alter
Auch für ältere Menschen kann sich der Schutz lohnen, denn im Alter steigt der Bedarf an Zahnersatz. Allerdings wird der Abschluss mit zunehmendem Alter teurer, und Vorerkrankungen oder bereits fehlende Zähne können zu Zuschlägen oder Ausschlüssen führen. Wichtig ist ein Tarif ohne Höchstalter und mit fairer Erstattung für vorhandene Lücken. Je früher abgeschlossen wird, desto besser, aber auch im fortgeschrittenen Alter senkt der Schutz den hohen Eigenanteil bei Zahnersatz spürbar. Worauf es beim späten Einstieg ankommt, zeigt der Ratgeber Zahnzusatzversicherung ab 50.
So funktioniert die Abrechnung
- Heil- und Kostenplan einreichen
Vor größeren Behandlungen den Plan des Zahnarztes bei der Versicherung einreichen.
- Behandlung durchführen
Nach der Bestätigung die Behandlung beim Zahnarzt Ihrer Wahl vornehmen lassen.
- Rechnung einreichen
Zahnarztrechnung und den Bescheid der gesetzlichen Kasse bei der Zahnzusatz einreichen.
- Erstattung erhalten
Die Versicherung erstattet den vereinbarten Anteil, meist innerhalb weniger Wochen.
Zahnzusatzversicherung Test: Waizmann-Tabelle und Stiftung Warentest
Bei der Tarifwahl helfen etablierte Testergebnisse und Ranglisten. Bekannt sind die Waizmann-Tabelle, die Tarife nach ihrer realen Erstattungsleistung bei Zahnersatz rankt, sowie Tests von Stiftung Warentest und Ratingagenturen. Nutzen Sie solche Ranglisten als Orientierung, prüfen Sie aber immer, ob der Tarif zu Ihrem persönlichen Bedarf passt, etwa beim Thema Implantate. Ein guter Testplatz allein garantiert nicht, dass ein Tarif für Ihre Situation optimal ist.
Häufig gestellte Fragen zur Zahnzusatzversicherung
Wie viel zahlt eine Zahnzusatzversicherung für Zahnersatz?
Was ändert sich 2027 beim Zahnersatz-Zuschuss?
Lohnt sich eine Zahnzusatzversicherung, wenn schon eine Behandlung ansteht?
Was zahlt die Zahnzusatzversicherung?
Was ist eine Zahnstaffel?
Gibt es eine Wartezeit?
Was kostet eine Zahnzusatzversicherung?
Sind die Beiträge steuerlich absetzbar?
Was bedeuten Altersrückstellungen?
Ist die professionelle Zahnreinigung versichert?
Lohnt sich Zahnzusatz für Kinder?
Was ist die Waizmann-Tabelle?
Wann zahlt die Zahnzusatzversicherung nicht?
Was ist eine Zahnzusatzversicherung?
Welche Zahnzusatzversicherung zahlt sofort?
Bekomme ich eine Zahnzusatzversicherung bei schlechten oder fehlenden Zähnen?
Was zahlt die Zahnzusatzversicherung bei Kronen und Brücken?
Wie lange dauert die Erstattung?
Ab wann zahlt die Zahnzusatzversicherung?
Welche ist die beste Zahnzusatzversicherung?
Mehr zum Thema: Krankenzusatzversicherung sowie PKV-Zuschuss für Rentner.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dennis Becker
Dennis Becker ist Versicherungsmakler mit über 22 Jahren Erfahrung und Experte für Kranken-, Pflege- und Vorsorgeversicherungen. Die Tücken von Gesundheitsfragen, Wartezeiten und Tarifbedingungen kennt er aus tausenden Beratungsgesprächen. Auf Versicherungsriese.de stellt er sicher, dass die Ratgeber zu Gesundheit und Vorsorge versicherungstechnisch korrekt und verständlich sind, damit Verbraucher im Ernstfall wirklich abgesichert sind.