
Das Wichtigste in Kürze
- Studierende haben in der Regel keinen Anspruch auf die gesetzliche EM-Rente.
- Jung und gesund schließen sie die BU besonders günstig ab.
- Eine Nachversicherungsgarantie erlaubt späteres Aufstocken.
- Der frühe Abschluss sichert niedrige Beiträge für Jahrzehnte.

Berufsunfähigkeitsversicherung Student Vergleich: So finden Sie den passenden Tarif
Gerade Studierende profitieren vom frühen BU-Abschluss. Beim Vergleich der Berufsunfähigkeitsversicherung für Studenten zählen günstige Einsteigertarife und eine starke Nachversicherungsgarantie.
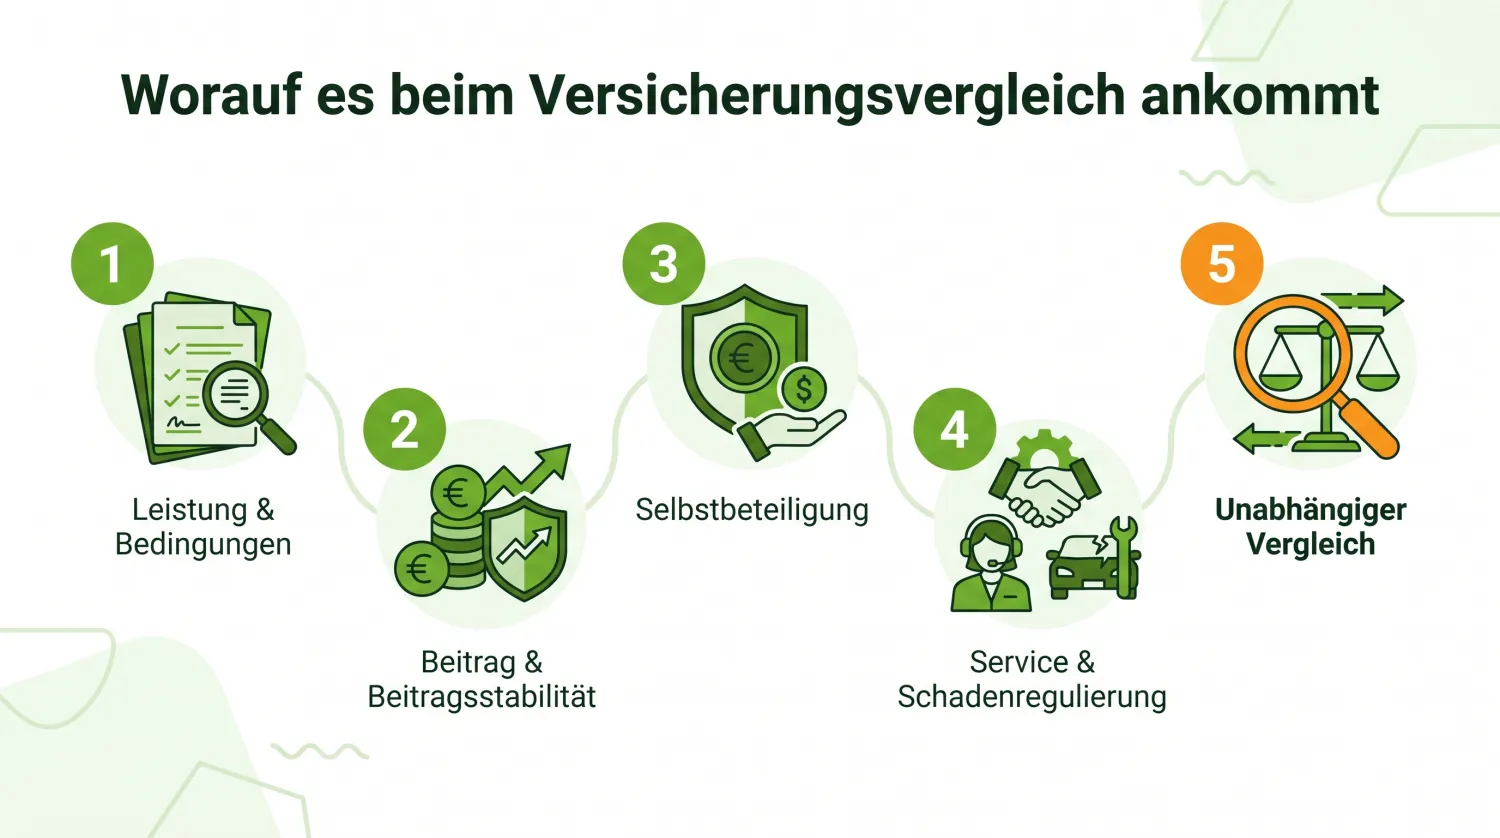
Achten Sie beim Berufsunfähigkeitsversicherung Student Vergleich vor allem auf diese Kriterien:
| Vergleichskriterium | Warum es zählt |
|---|---|
| Verzicht auf abstrakte Verweisung | keine Verweisung auf einen anderen Beruf |
| Leistung ab 50 % BU | klare, faire Definition |
| Prognosezeitraum | 6 Monate statt länger |
| Nachversicherungsgarantie | Erhöhung ohne erneute Gesundheitsprüfung |
| Beitrags- & Leistungsdynamik | Schutz vor Kaufkraftverlust |
Wichtig ist beim Berufsunfähigkeitsversicherung Student Vergleich, nicht allein den Beitrag, sondern das gesamte Leistungspaket, die Bedingungen und die Anbieterqualität zu betrachten.

Der beste Zeitpunkt ist das Studium
Als Studierender sind Sie meist jung, gesund und ohne riskante Berufseinstufung, ideale Voraussetzungen für eine günstige BU. Wer wartet, riskiert spätere Diagnosen und höhere Beiträge. Achten Sie auf eine starke Nachversicherungsgarantie, mit der Sie die Rente nach dem Berufseinstieg ohne neue Gesundheitsprüfung erhöhen können.
Darum ist eine Berufsunfähigkeitsversicherung für Studenten wichtig
Studierende haben in der Regel keinen Anspruch auf die gesetzliche Erwerbsminderungsrente, da die nötigen Pflichtbeitragszeiten fehlen. Werden sie krankheitsbedingt arbeitsunfähig, stehen sie ohne Absicherung da. Die Berufsunfähigkeitsversicherung schützt vor diesem Risiko, und das zum günstigsten Zeitpunkt überhaupt.
Berufsunfähigkeitsversicherung schon als Student abschließen: die Vorteile
Im Studium sind die meisten jung und gesund, das bedeutet niedrige Beiträge und eine problemlose Gesundheitsprüfung. Spätere Diagnosen können den Schutz verteuern oder unmöglich machen. Mit einer Nachversicherungsgarantie lässt sich die anfangs kleine BU-Rente nach dem Berufseinstieg ohne erneute Gesundheitsprüfung erhöhen.
Vorteile
- Günstigste Beiträge dank jungem Alter
- Problemlose Gesundheitsprüfung
- Rente später aufstockbar
Nachteile
- Anfangs kleinere Rente
- Beitrag trotz schmalem Budget
Tarife vergleichen
Vergleichen Sie Leistungen, Bedingungen und Beitrag.
Beim Abschluss achten: Worauf es beim BU-Schutz für Studenten ankommt
Achten Sie auf günstige Einsteigertarife mit der Option, den Beitrag in den ersten Jahren zu stunden, sowie auf eine starke Nachversicherungsgarantie. Wichtig sind außerdem die üblichen guten BU-Bedingungen wie der Verzicht auf abstrakte Verweisung. Geben Sie Ihren angestrebten Beruf korrekt an, da er die Einstufung beeinflusst.
BU für Studenten: Warum sich der frühe BU-Schutz lohnt
Eine Berufsunfähigkeitsversicherung ist im Studium besonders günstig: Wer jung und gesund abschließt, zahlt niedrige Beiträge und sichert sich diese für die gesamte Laufzeit. Zudem schützt die BU schon während des Studiums, etwa wenn eine Krankheit ein Weiterstudieren unmöglich macht.
Gesundheit sichern
Mit den Jahren steigt das Risiko für Vorerkrankungen, die zu Zuschlägen oder Ablehnung führen. Wer früh abschließt, sichert sich günstige Konditionen.
Nachversicherungsgarantie nutzen
Achten Sie auf eine Nachversicherungsgarantie: Damit können Sie die BU-Rente später, etwa beim Berufseinstieg, bei höherem Gehalt oder Familiengründung, ohne erneute Gesundheitsprüfung erhöhen. So passt sich der anfangs günstige Studententarif Ihrem steigenden Einkommen an.
Psychische Erkrankungen, Unfall & Co.: Wann die BU-Versicherung zahlt
Die Berufsunfähigkeitsversicherung für Studierende zahlt die vereinbarte Berufsunfähigkeitsrente monatlich aus, sobald Versicherte ihr Studium oder ihren angestrebten Beruf zu mindestens 50 Prozent nicht mehr ausüben können. Häufigste Ursache sind längst nicht mehr Unfälle: Psychische Erkrankungen führen die BU-Statistik mit über 30 Prozent an, gerade bei jungen Menschen. Der Versicherer prüft beim Antrag die Gesundheitsfragen, und genau hier liegt der Vorteil des frühen Einstiegs: Wer jung und gesund abschließt, ist ohne Ausschlüsse abgesichert und sichert sich niedrige Beiträge für alle späteren Berufe, egal ob der Weg in Büro, Labor oder Handwerk führt. Gute Tarife kosten für Studenten oft nur 30 bis 50 Euro monatlich für 1.000 bis 1.500 Euro BU-Rente.
Tarife und Bedingungen aller wichtigen Anbieter bündelt unser BU Vergleich.
Fragen zur Berufsunfähigkeitsversicherung für Studenten
Brauchen Studenten eine BU?
Warum so früh abschließen?
Was ist die Nachversicherungsgarantie?
Ist die BU für Studenten teuer?
Worauf sollte ich achten?
Welche Rente sollte ich wählen?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dennis Becker
Dennis Becker ist Versicherungsmakler mit über 22 Jahren Erfahrung und Experte für Kranken-, Pflege- und Vorsorgeversicherungen. Die Tücken von Gesundheitsfragen, Wartezeiten und Tarifbedingungen kennt er aus tausenden Beratungsgesprächen. Auf Versicherungsriese.de stellt er sicher, dass die Ratgeber zu Gesundheit und Vorsorge versicherungstechnisch korrekt und verständlich sind, damit Verbraucher im Ernstfall wirklich abgesichert sind.