
Das Wichtigste in Kürze
- Beim Beitragsfreistellen setzen Sie die Einzahlungen aus.
- Das angesparte Kapital bleibt investiert und gefördert.
- Anders als bei der Kündigung müssen Sie keine Förderung zurückzahlen.
- Später können Sie die Beiträge wieder aufnehmen.
Riester-Rente beitragsfrei stellen statt Kündigung
Wenn Sie die Riester-Beiträge vorübergehend nicht zahlen können, ist die Beitragsfreistellung die richtige Wahl: Sie setzen die Einzahlungen aus, das bereits geförderte Kapital bleibt jedoch im Vertrag und wird weiter verzinst bzw. angelegt. Eine Kündigung dagegen würde die Rückzahlung von Zulagen und Steuervorteilen auslösen.
Was Riester-Sparer beachten sollten
In der beitragsfreien Zeit erhalten Sie keine neuen Zulagen, verlieren aber die bisherigen nicht. Laufende Kosten können den Vertragswert mindern, prüfen Sie das. Sie können die Beiträge jederzeit wieder aufnehmen. Bei dauerhaft schlechter Tarifqualität kann auch ein Anbieterwechsel sinnvoll sein.
Zulagen sichern
Nehmen Sie die Beiträge wieder auf, sobald es möglich ist, um erneut Zulagen zu erhalten und die Förderung voll zu nutzen.
Riester-Rente Vergleich: So finden Sie den passenden Tarif
Ist Ihr Tarif dauerhaft zu teuer, kann ein Wechsel besser sein als die Beitragsfreistellung, der Riester-Rente Vergleich zeigt Alternativen.
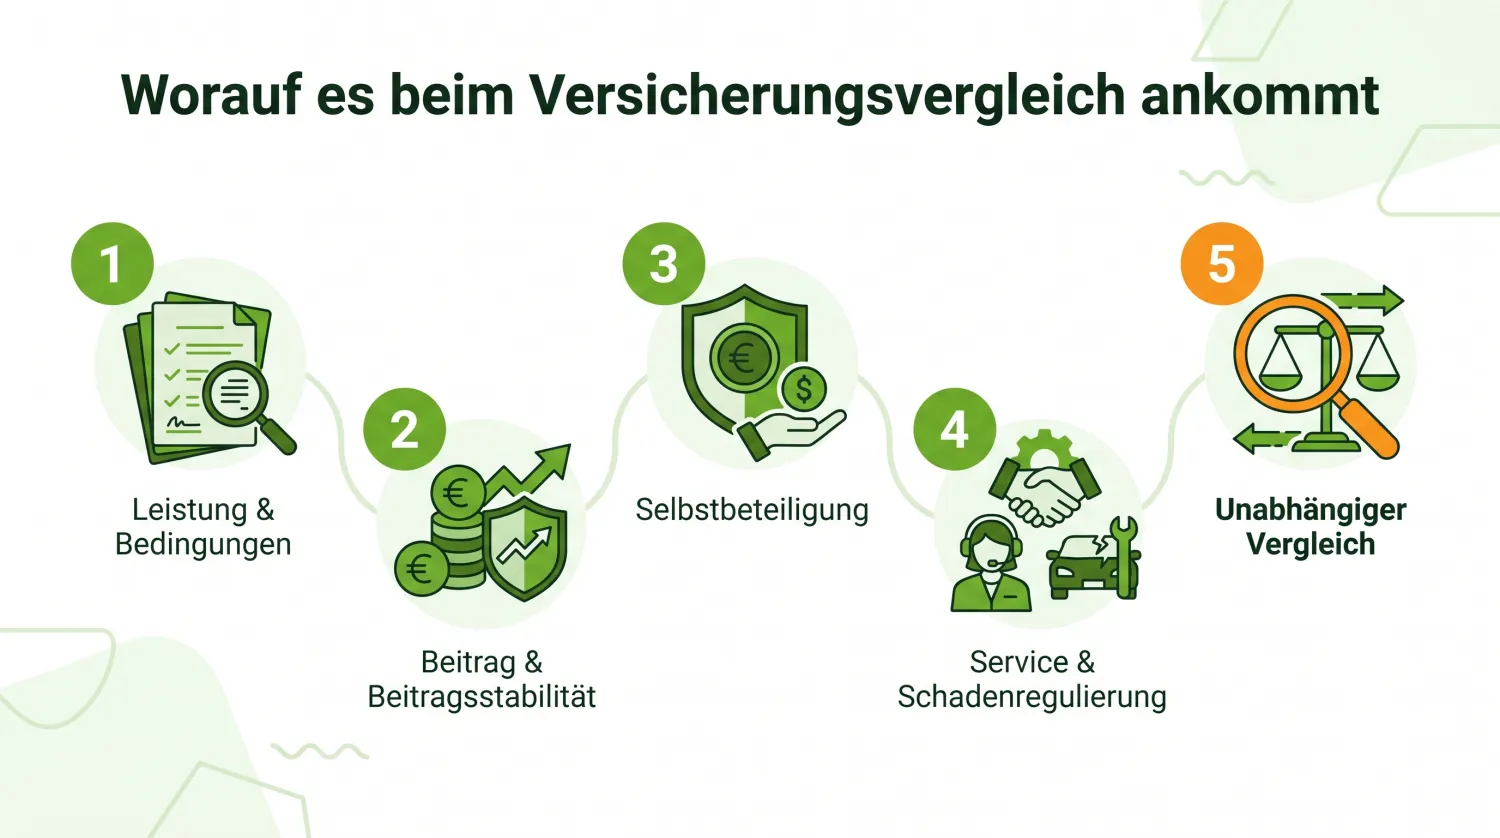
Achten Sie beim Riester-Rente Vergleich vor allem auf diese Kriterien:
| Vergleichskriterium | Warum es zählt |
|---|---|
| Zulagen | 175 € + 300 € je Kind |
| Steuervorteil | Sonderausgabenabzug bis 2.100 € |
| Tarifart | klassisch, fondsgebunden, Banksparplan |
| Kostenquote | mindert die Rendite |
| Garantie | Beitragsgarantie zu Rentenbeginn |
Wichtig ist beim Riester-Rente Vergleich, nicht allein den Beitrag, sondern das gesamte Leistungspaket, die Bedingungen und die Anbieterqualität zu betrachten.

Freistellen schlägt kündigen
Wer die Beiträge nicht stemmen kann, sollte den Riester-Vertrag beitragsfrei stellen statt kündigen, so bleiben Zulagen und Steuervorteile erhalten. Prüfen Sie die laufenden Kosten und nehmen Sie die Beiträge wieder auf, sobald es geht.
Tarife vergleichen
Vergleichen Sie Leistungen, Bedingungen und Beitrag.
Beitragsfreistellung: Wenn der Riester-Vertrag beitragsfrei gestellt ist
Sie können Ihren Riester-Vertrag jederzeit beitragsfrei stellen, also die Einzahlungen stoppen. Ihr bereits eingezahlten Beiträge und die staatlichen Zulagen bleiben auf dem Konto, werden weiter verzinst und sind durch die Beitragsgarantie gesichert. Eine Auszahlung des Geldes erfolgt dabei nicht, das wäre eine schädliche Verwendung.
Kosten laufen weiter
Auch im ruhenden Vertrag entnimmt der Anbieter weiter Verwaltungskosten. Bei kleinen Guthaben kann das die Rendite spürbar mindern, prüfen Sie, ob sich Weitersparen oder ein Anbieterwechsel mehr lohnt.
Vertrag ruhen lassen, reaktivieren oder kündigen: Vor- und Nachteile
Die Beitragsfreistellung ist keine Einbahnstraße: Sie können die Einzahlungen jederzeit wieder aufnehmen, sobald es Ihre Finanzen erlauben. Im Fall dauerhafter Unzufriedenheit ist ein Anbieterwechsel oft die bessere Möglichkeit als das bloße Ruhenlassen, die Förderung bleibt erhalten und Sie sparen weiter für die Rente. Bis zur regulären Auszahlung bleibt das Kapital in jedem Fall gebunden.
Staatliche Förderung, Zulagen und Rendite: die Folgen im Detail
Der wichtigste Unterschied zur Kündigung: Wer den Riester-Vertrag beitragsfrei stellen lässt, muss die staatlichen Zulagen und Steuervorteile nicht zurückzahlen. Das bereits angesparte Guthaben bleibt erhalten, wird vom Versicherer weiter verzinst und am Ende regulär als Rente ausgezahlt. Bei einer Kündigung dagegen wird die komplette staatliche Förderung, also Grund- und Kinderzulage plus Steuervorteil, vom Auszahlungsbetrag abgezogen und an den Staat zurückgezahlt; übrig bleibt oft ein ernüchternd kleiner Betrag.
Grund- und Kinderzulage erhalten: der Steuervorteil bleibt
Alle bis zur Beitragsfreistellung gutgeschriebenen Zulagen bleiben im Vertrag: Grund- und Kinderzulage sowie der Steuervorteil aus den Sonderausgaben gehen nicht verloren, solange nicht gekündigt wird. Genau das macht die Beitragsfreistellung für Sparerinnen und Sparer so viel attraktiver als der endgültige Ausstieg.
Den Riester-Vertrag ruhen zu lassen hat trotzdem Nebenwirkungen
Zwei Dinge sollten Riester-Sparerinnen und -Sparer trotzdem bedenken. Erstens fließen ohne eigene Beiträge auch keine neuen Zulagen mehr, gerade Familien verschenken so jedes Jahr die Kinderzulage von 300 Euro pro Kind. Zweitens laufen bei vielen Verträgen die Abschluss- und Verwaltungskosten weiter, was die Rendite des ruhenden Guthabens zusätzlich drückt. Wer den Vertrag ruhen zu lassen plant, weil das Geld gerade knapp ist, sollte deshalb einen Wiedereinstiegstermin notieren, denn die Beitragsfreistellung lässt sich jederzeit rückgängig machen. Für Eigenheim-Pläne kommt als Alternative auch Wohn-Riester infrage, dabei wird das Guthaben in die Finanzierung der eigenen vier Wände umgeleitet, ohne die Förderung aus der Rentenversicherung zu verlieren.
Beitragsfrei stellen oder kündigen? Der Rechner
Wie viel Förderung steht bei Ihnen auf dem Spiel? Geben Sie Guthaben und Beitragsjahre ein, der Rechner zeigt sofort, was eine Kündigung kosten würde und was bei der Beitragsfreistellung erhalten bleibt.
Häufige Fragen
Wie stelle ich Riester beitragsfrei?
Verliere ich die Förderung?
Bekomme ich in der beitragsfreien Zeit Zulagen?
Kann ich die Beiträge wieder aufnehmen?
Ist Beitragsfreistellung besser als Kündigung?
Wann lohnt ein Anbieterwechsel?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dennis Becker
Dennis Becker ist Versicherungsmakler mit über 22 Jahren Erfahrung und Experte für Kranken-, Pflege- und Vorsorgeversicherungen. Die Tücken von Gesundheitsfragen, Wartezeiten und Tarifbedingungen kennt er aus tausenden Beratungsgesprächen. Auf Versicherungsriese.de stellt er sicher, dass die Ratgeber zu Gesundheit und Vorsorge versicherungstechnisch korrekt und verständlich sind, damit Verbraucher im Ernstfall wirklich abgesichert sind.