
Zehn Prozent Aufschlag, und kaum jemand merkt es. Wer den Versicherungsbeitrag fürs Auto in zwölf Teilzahlungen abbuchen lässt, zahlt bei vielen Anbietern genau diesen Preis für die Bequemlichkeit. Der Ratenzahlungszuschlag steht selten prominent in der Police, im Rechner ist er stillschweigend eingerechnet, und im Kontoauszug fällt er überhaupt nicht auf. 44 Euro im Monat sehen nun einmal harmloser aus als 480 Euro auf einen Schlag.
Vor dem Wechselstichtag am 30. November lohnt die Frage deshalb doppelt: Wer den Vertrag ohnehin anfasst, kann die Zahlweise im selben Zug neu festlegen.
Das Problem: Der Aufschlag steckt in der Rate
Vier Zahlungsweisen sind üblich: jährlich, halbjährlich, vierteljährlich und monatlich. Zuschlagsfrei ist allein die jährliche Zahlungsweise, in der Regel am günstigsten also die Einmalzahlung. Bei jeder unterjährigen Zahlweise fallen Kosten an, weil die Versicherung ihr Geld später bekommt, als sie kalkuliert hat.
Der Denkfehler passiert im Vergleich. Wer im Rechner „monatlich“ einstellt, sieht eine kleine Zahl und hält sie für den Preis. Die Summe über zwölf Monate schaut sich kaum jemand an, obwohl genau dieser Betrag vom Konto geht.
Dazu kommt: Einige preiswerte Versicherer haben die monatliche Zahlungsweise gar nicht im Angebot. Wer die Abfrage strikt darauf einstellt, filtert deren Tarife ungewollt aus dem Angebot heraus.
Welche Zahlweise ist die günstigste?
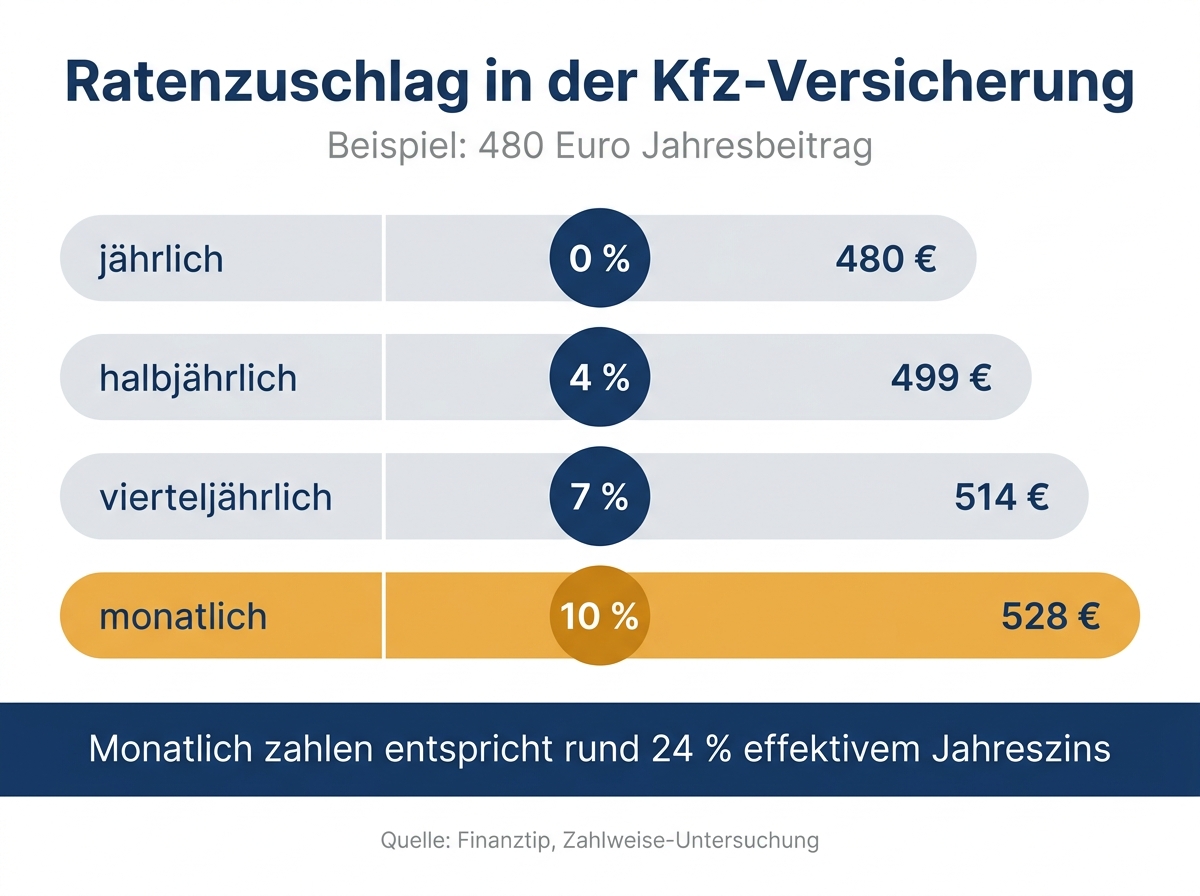
Die Größenordnung ist gut belegt. Für seinen Ratgeber zur Zahlungsweise der Kfz-Versicherung hat Finanztip Musterverträge durchgerechnet:
| Zahlweise | Zuschlag im Schnitt | Bei 480 Euro im Jahr | Höhe der Rate |
|---|---|---|---|
| jährlich | 0 % | 480 € | 480 € einmal |
| halbjährlich | 4 % | 499 € | 249,60 € |
| vierteljährlich | 7 % | 514 € | 128,40 € |
| monatlich | 10 % | 528 € | 44 € |
Wer die Zahlweise umstellte, sparte in der Finanztip-Studie durchschnittlich acht Prozent, gerechnet von monatlicher auf jährliche Zahlung. Bei vierteljährlicher Zahlung waren es sieben, bei halbjährlicher Zahlung vier Prozent Ersparnis. In unserem Beispiel sind das rund 48 Euro, die sich ohne jeden Leistungsverzicht sparen lassen.
Die Spanne zwischen den Anbietern ist groß. Manche verlangen kaum drei Prozent, andere deutlich mehr als zehn. Welcher Zuschlag im eigenen Vertrag steht, sagt am Ende nur ein Blick in die Bedingungen.
Warum bei unterjähriger Zahlung mehr fällig wird
Willkür steckt dahinter nicht. Drei nüchterne Gründe kommen zusammen. Erstens der Zinsverlust: Beiträge werden angelegt, und Geld, das erst im Dezember eintrifft, arbeitet elf Monate weniger. Zweitens der Aufwand aus zwölf Lastschriften, zwölf möglichen Rückläufern und zwölf Mahnwegen statt einem. Drittens das Ausfallrisiko, denn Versicherungsnehmer können mitten im Jahr in Verzug geraten.
Wirtschaftlich ist das ein kleiner Kredit beim eigenen Versicherer. Weil der Betrag klein und der Zeitraum kurz ist, fällt er im Haushaltsbudget nie auf. Solche Zuschläge gehören zu den stillsten Kostenpositionen überhaupt, ähnlich wie Kontoführungsentgelte oder Depotgebühren, die man einmal akzeptiert und dann nie wieder prüft. Wer diese Posten systematisch durchgehen möchte, findet bei Portalen zum Gebühren sparen genau solche Alltagsgebühren der Reihe nach aufgearbeitet.
Umgerechnet ein zweistelliger Jahreszins
Zehn Prozent Aufschlag klingen nach zehn Prozent Zinsen. Tatsächlich ist es mehr. Das gestundete Kapital sinkt mit jeder Rate: Nach sechs Monaten schuldet man nur noch die Hälfte, zahlt aber weiter für die volle Summe.
Rechnet man die zwölf Teilzahlungen als Finanzierung durch, entspricht der Ratenzahlungszuschlag überschlägig einem effektiven Jahreszins von rund 24 Prozent. Damit ist die Ratenzahlung teurer als der Dispo bei den meisten Banken.
Auch der Gesetzgeber sieht darin eine Finanzierung. Nach § 19 der Preisangabenverordnung gelten die Regeln für Verbraucherdarlehen entsprechend, wenn ein Unternehmen einem Verbraucher einen entgeltlichen Zahlungsaufschub gewährt. Ob das jeden Ratenzuschlag erfasst, ist juristisch umstritten. An der Rechnung ändert es nichts.
Wo der Zuschlag am meisten wehtut
- Autoversicherung: hoher Versicherungsbeitrag, klarer Stichtag zum Jahreswechsel, deshalb der größte absolute Hebel.
- Hausrat und Haftpflicht: kleine Summen, dafür sehr lange Laufzeiten. Über zwanzig Jahre summieren sich fünf Prozent spürbar.
- Risikolebensversicherung: hier zahlen viele Kunden über Jahrzehnte in Raten, ohne die Zahlweise je geprüft zu haben.
Weitere Ansatzpunkte beim Auto nennt unser Ratgeber über sechs Wege zu einem günstigeren Autoversicherungsbeitrag.
So sparen Sie sich die Ratenzahlung: vier Wege
1. Zahlweise im laufenden Vertrag ändern. Viele Versicherer stellen zur nächsten Hauptfälligkeit um, oft formlos über das Kundenportal, per Telefon oder E-Mail. Ein Anspruch darauf besteht nicht in jedem Tarif. Fragen kostet nichts.
2. Beim Wechseln neu entscheiden. Zum Stichtag am 30. November ist der Vertrag ohnehin offen. Wie das abläuft, steht im Ratgeber zum Wechsel der Kfz-Versicherung, die Termine dazu unter Kündigungsfrist der Kfz-Versicherung.
3. Selbst ansparen. Der saubere Weg: jeden Monat ein Zwölftel auf ein Tagesgeldkonto legen und im Januar auf einen Schlag zahlen. Die Belastung bleibt gleich, der Zuschlag entfällt, und das Guthaben verzinst sich unterwegs.
4. Beitragsdepot prüfen. Einige Anbieter führen ein Depot, aus dem laufende Beiträge entnommen werden. Verbreitet ist das eher in der Lebens- und Krankenversicherung. Fragen Sie nach den Konditionen, bevor Sie Geld dort parken.
Praxis-Tipps für die Umstellung
- Nachsehen, welcher Jahresbeitrag ohne Zuschlag ausgewiesen ist.
- Beim Vergleich immer dieselbe Zahlungsweise gegenüberstellen.
- Die Umstellung schriftlich bestätigen lassen und die neue Fälligkeit notieren.
- Termin merken: Nach § 33 VVG ist die erste Prämie unverzüglich nach Ablauf von 14 Tagen nach Zugang des Versicherungsscheins zu zahlen.
Wenn die Einmalzahlung nicht drin ist
Rechnerisch ist sie die bessere Wahl, aber kein Selbstzweck. Wer den Betrag nicht aufbringen kann und dafür ins Minus rutscht, hat nichts gewonnen.
Wichtig sind die Folgen bei Zahlungsverzug. Bleibt eine Folgeprämie offen, kann der Versicherer nach § 38 VVG eine Zahlungsfrist von mindestens zwei Wochen setzen. Läuft sie ab, entfällt der Schutz für Schäden ab diesem Zeitpunkt. In der Kfz-Haftpflicht kommt hinzu, dass die Zulassungsstelle informiert wird und die Behörde das Fahrzeug außer Betrieb setzen kann. Wer eine Rate nicht begleichen kann, meldet sich deshalb besser sofort, statt die Mahnung liegen zu lassen. Auch bei schwieriger Bonität gibt es Wege, wie unser Beitrag zur Kfz-Versicherung trotz Schufa-Eintrag zeigt.
Häufige Fragen
Ist die Kfz-Versicherung jährlich oder monatlich günstiger?
Jährlich. Nur diese Zahlweise ist zuschlagsfrei. Die monatliche Zahlweise kostet im Schnitt rund zehn Prozent mehr.
Kann ich die Zahlungsweise mitten im Jahr ändern?
Meist erst zur nächsten Hauptfälligkeit. Einzelne Versicherer stellen auch unterjährig um, das regeln die Bedingungen des Tarifs.
Lohnt sich die Ratenzahlung jemals?
Als Ausnahme ja. Bleibt ein Tarif trotz Zuschlag unter dem Preis der Konkurrenz, zählt der Endbetrag.
Wann ist der Beitrag fällig?
Beginnt das Versicherungsjahr am 1. Januar, wird der jährliche Beitrag zum Jahresanfang abgebucht.
Fazit
Ob Sie die Kfz-Versicherung jährlich oder monatlich zahlen, entscheidet über einen zweistelligen Betrag pro Jahr. Zwölf Teilzahlungen kosten schnell ein Zehntel mehr, umgerechnet rund 24 Prozent Jahreszins, und das für eine Bequemlichkeit, die ein Tagesgeldkonto genauso herstellt. Legen Sie vor dem 30. November beide Zahlen nebeneinander: die Einmalsumme und die Summe aller Teilzahlungen. Was dazwischen liegt, ist Ihre Ersparnis.
*Redaktion Versicherungsriese, Stand September 2026. Dieser Text ersetzt keine individuelle Beratung. Maßgeblich sind die Versicherungsbedingungen Ihres Tarifs.*