
Im Marktstammdatenregister der Bundesnetzagentur standen im Frühjahr 2026 rund 1,3 Millionen Steckersolargeräte. Wie viele davon tatsächlich am Netz hängen, weiß niemand genau, die Schätzungen liegen deutlich höher. Beim Versicherungsschutz ist das Bild ähnlich unübersichtlich: Manche Hausratpolice hat das Balkonkraftwerk bereits eingeschlossen, eine ältere sagt dazu kein Wort. Drei Wege führen zum Ziel, und sie unterscheiden sich in den gedeckten Gefahren, in den Entschädigungsgrenzen und im Beitrag.
Was auf dem Balkon hängt und was es wert ist
Ein gängiges Balkonkraftwerk mit zwei Modulen und Wechselrichter kostet aktuell zwischen 300 und 900 Euro, mit Speicher deutlich mehr. Das klingt nach einer Summe, die man notfalls verschmerzt. Nur bleiben Schäden selten beim Gerät selbst: Ein herabstürzendes Paneel beschädigt das Auto darunter, ein Kurzschluss zieht Elektronik in der Wohnung mit, und nach einem Blitzeinschlag steht die Spannungsspitze im ganzen Stromkreis.
Ein Balkonkraftwerk rechnet sich fast ausschließlich über den Eigenverbrauch. Was die Module gerade liefern, ersetzt Netzstrom, den überschüssigen Strom nimmt das Netz ohne Vergütung auf. Den Reststrom kauft man weiterhin beim Versorger. Wer die Ersparnis realistisch kalkuliert, stellt deshalb im selben Zug entsprechende Tarife für Strom und Grundversorgung gegenüber und rechnet mit dem eigenen Arbeitspreis statt mit einem Werbebeispiel. Erst dann lässt sich sagen, welcher Beitrag für eine Absicherung im Verhältnis noch sinnvoll ist.
Weg A: von der Hausratversicherung abgedeckt
Für die meisten Haushalte ist das die naheliegende Lösung. Ende 2023 sind Steckersolargeräte bereits in die Musterbedingungen der Hausratversicherung aufgenommen worden. Seither gilt ein Balkonkraftwerk bis 800 Watt Wechselrichterleistung bei vielen Versicherern als Teil des Hausrats, solange es nicht fest ins Gebäude eingebaut ist. Versichert sind dann Schäden durch Sturm ab Windstärke 8, Hagel, Feuer, Überspannung nach Blitz und Diebstahl.
Zwei Einschränkungen sollten Sie kennen. Ältere Verträge laufen oft noch auf dem alten Bedingungsstand, dort taucht der Begriff schlicht nicht auf. Und Sachen außerhalb der Wohnung, also auch das Paneel am Balkon, sind je nach Vertrag nur bis zu einer bestimmten Grenze ersetzt, häufig 500 bis 1.000 Euro. Was genau von der Hausratversicherung abgedeckt ist, steht in Ihren Bedingungen, nicht im Werbetext.
Den zweiten Teil übernimmt die private Haftpflichtversicherung für Schäden an Dritten. Sie springt ein, wenn das Balkonkraftwerk Personen verletzt oder fremdes Eigentum beschädigt. Wichtiger als der Tarifname ist dabei die Deckungssumme, wie unser Beitrag zur Privathaftpflicht mit ihren Ausschlüssen zeigt.
Weg B: Wohngebäudeversicherung, wenn das Gerät zum Haus gehört
Sobald ein Balkonkraftwerk fest mit Fassade, Dach oder gemauerter Brüstung verbunden ist, wandert es rechtlich vom Hausrat ins Gebäude. Dann ist die Wohngebäudeversicherung zuständig, und die gehört im Mehrfamilienhaus dem Eigentümer. Ähnlich läuft die Abgrenzung bei anderen Anbauten, wie unser Beitrag zur Frage zeigt, ob ein Zaun in der Wohngebäudeversicherung mitversichert ist.
Für Vermieter und Selbstnutzer heißt das: den Gebäudeversicherer über das Balkonkraftwerk informieren und klären lassen, ob es in die Versicherungssumme fällt. Viele Verträge nehmen eine kleine Solaranlage ohne Mehrbeitrag auf, andere verlangen einen Zuschlag, sobald die Leistung eine bestimmte Grenze überschreitet. Die Wohngebäudeversicherung deckt Schäden durch Sturm, Hagel und Brand, Entwendung dagegen meist nicht. Für Mieter ist dieser Fall ohnehin keine Option, weil ihnen das Gebäude nicht gehört.
Weg C: spezielle Policen für größere PV-Anlagen und teure Technik
Der dritte Weg ist ein eigener Vertrag, meist als Photovoltaik- oder Elektronikversicherung angeboten. Solche Verträge arbeiten nach dem Allgefahren-Prinzip: Gedeckt ist alles, was nicht ausdrücklich ausgeschlossen wird. Damit sind auch Schäden durch fahrlässige Bedienung, Glasbruch, Marderbiss, Konstruktionsfehler und Elektronikdefekte drin, die in der Hausratversicherung fehlen. Spezielle Tarife für ein Balkonkraftwerk kosten je nach Anbieter rund 20 bis 50 Euro im Jahr, Pauschalangebote bis 1.500 Euro Gerätewert liegen bei etwa 39 Euro brutto.
Rechnerisch lohnt sich das selten bei einer günstigen Solaranlage. Interessant werden diese Policen bei teurer Technik mit Speicher, bei einer PV-Anlage in exponierter Lage und immer dann, wenn der Hausratvertrag Außensachen eng begrenzt. Für größere PV-Anlagen auf dem Dach bleibt eine Photovoltaikanlage ohnehin nur mit separatem Vertrag vernünftig abgesichert.
Welche Schäden sind wo versichert?
| Kriterium | A: Hausrat und Haftpflicht | B: Wohngebäude | C: eigene PV-Police |
|---|---|---|---|
| Passt bei | Montage am Balkon, Terrasse, Garten | fester Verbindung mit Fassade oder Dach | hohem Gerätewert, Speicher |
| Sturm ab Windstärke 8, Hagel, Brand | ja | ja | ja |
| Überspannung nach Blitz | meist ja, teils als Baustein | meist ja | ja |
| Diebstahl vom Balkon | oft ja, mit Außengrenze | in der Regel nein | ja |
| Bedienfehler, Glasbruch, Marder | nein | nein | ja |
| Schäden an Dritten | über die Haftpflicht | über die Haftpflicht | nur mit Zusatz |
| Entschädigungsgrenze | Außensachen häufig 500 bis 1.000 € | Versicherungssumme des Gebäudes | Gerätewert laut Vertrag |
| Beitrag pro Jahr | meist beitragsfrei | beitragsfrei bis kleiner Zuschlag | rund 20 bis 50 € |
| Wer kann abschließen | Mieter und Eigentümer | nur Eigentümer | beide |
Ob Hausrat, Wohngebäudeversicherung oder eigener Vertrag: Die Zeile mit der Entschädigungsgrenze entscheidet häufiger als die Gefahrenliste. Zwei Module plus Wechselrichter für 800 Euro passen unter eine Außensachen-Grenze von 1.000 Euro. Ein Balkonkraftwerk mit Speicher für 2.400 Euro nicht mehr. Prüfen Sie diesen Punkt zuerst.
Haftpflichtversicherung: Wer haftet, wenn ein Modul herunterfällt?
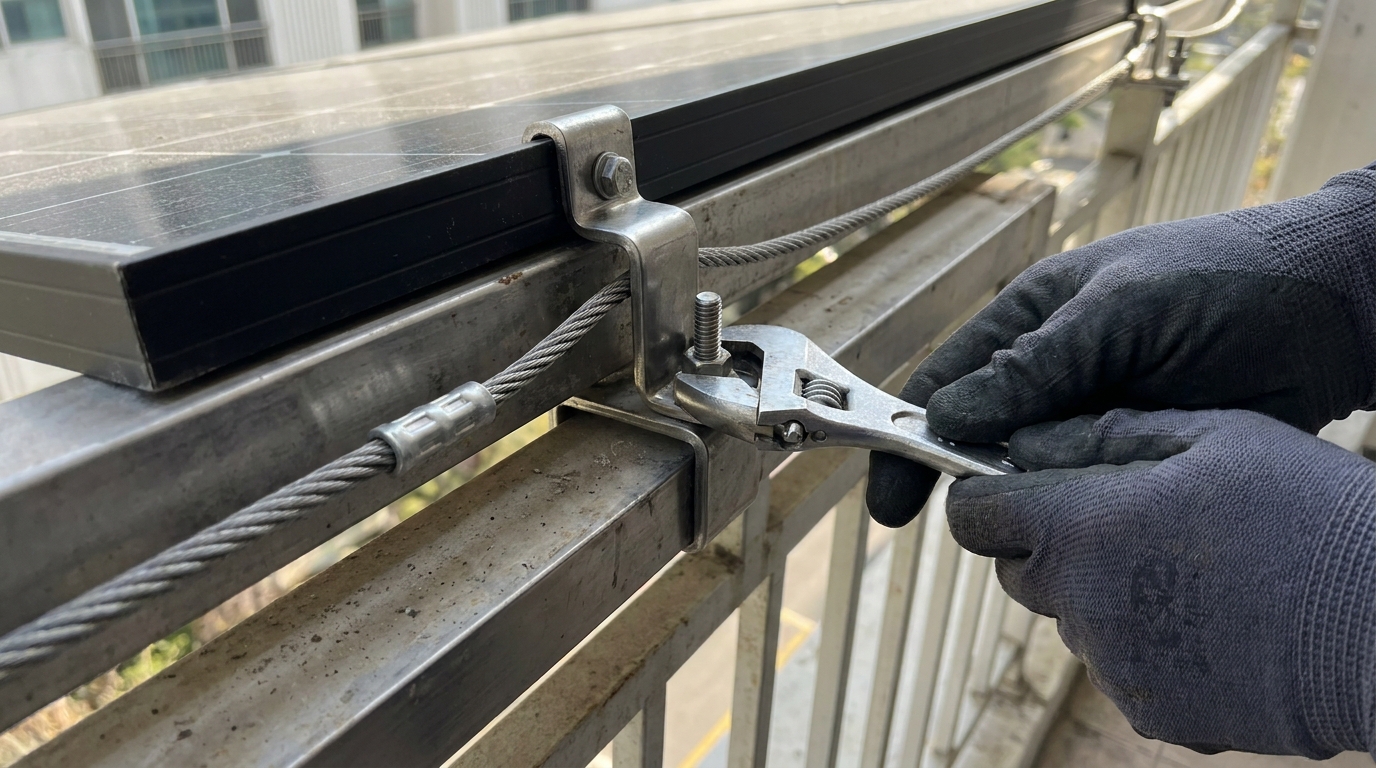
Zuerst wird nicht nach der Police gefragt, sondern nach der Installation des Balkonkraftwerks. Wer fachgerecht nach Herstellervorgabe befestigt, die Halterung regelmäßig prüft und das dokumentiert, steht gut da. Löst sich trotzdem im Sturm ein Paneel und verursacht einen Schaden am Auto darunter, übernimmt die Haftpflicht den Fremdschaden. Das gilt auch für den Fall, dass der Wechselrichter ein Feuer auslöst und der Rauch die Nachbarwohnung beschädigt.
Kippt der Fall in grobe Fahrlässigkeit, sieht es anders aus: Kabelbinder statt Klemmen, keine Sturmsicherung, Montage über Kopfhöhe ohne Fallschutz. Dann darf der Versicherer die Leistung kürzen. Notieren Sie deshalb nach jedem Unwetter kurz, was passiert ist: Fotos, Uhrzeit, gemeldete Windstärke. Diese Sorgfalt trägt auch dann, wenn ein Diebstahl den Versicherungsschutz beansprucht.
Drei Pflichten, die gern verwechselt werden
- Registrierung: Jedes Gerät muss binnen eines Monats nach Inbetriebnahme im Marktstammdatenregister der Bundesnetzagentur eingetragen werden. Die frühere Anmeldung beim Netzbetreiber entfällt.
- Das Balkonkraftwerk der Versicherung melden: Ein kurzer schriftlicher Hinweis genügt meist. Er kostet in der Regel nichts und verhindert Streit über die Frage, ob Schäden am Balkonkraftwerk überhaupt mitversichert waren.
- Zustimmung klären: Mieter haben seit Herbst 2024 nach § 554 BGB einen Anspruch auf Erlaubnis für ein Steckersolargerät, Wohnungseigentümer nach § 20 Abs. 2 Nr. 5 WEG. Der Vermieter kann nicht mehr pauschal ablehnen, über die Art der Befestigung darf er mitreden.
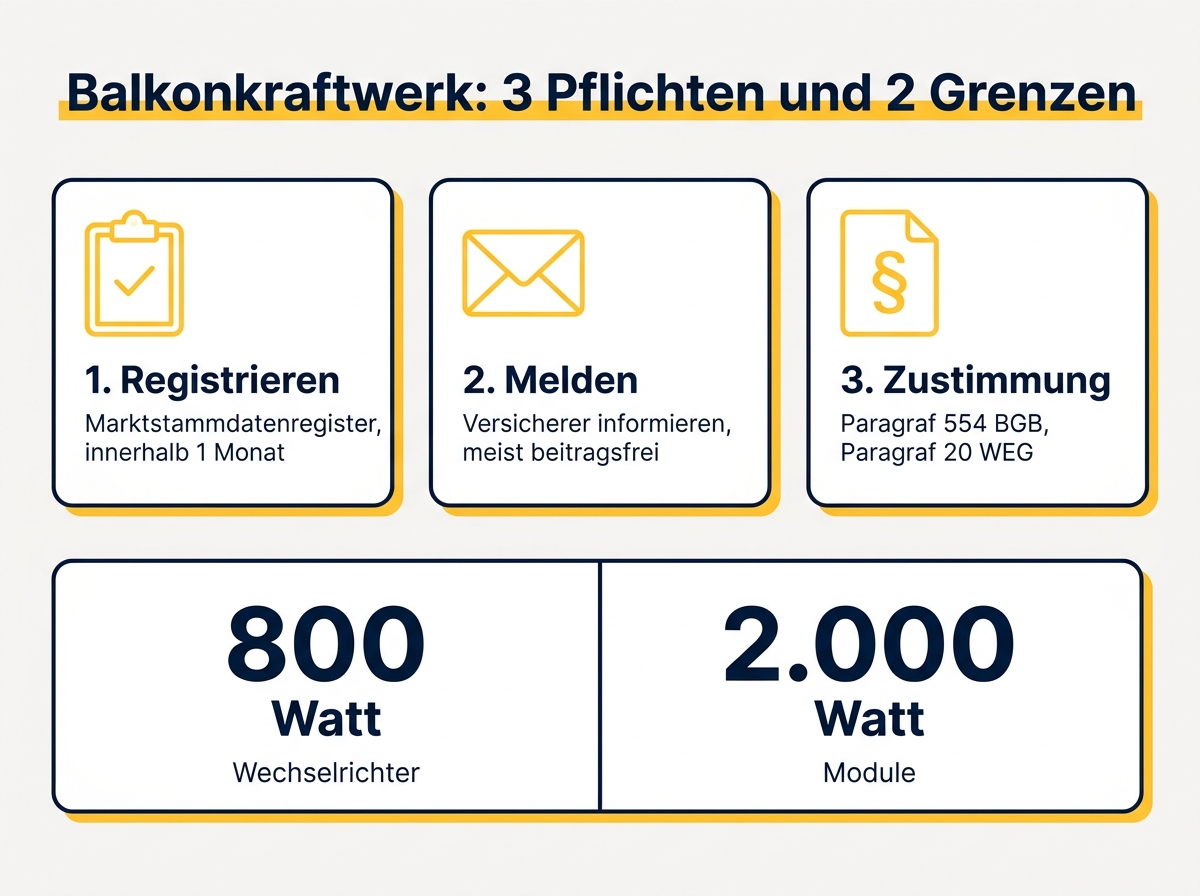
Technisch gilt seit dem Solarpaket I die vereinfachte Grenze von 800 Watt Wechselrichterleistung und 2.000 Watt Modulleistung. Wer darüber liegt, verlässt den Bereich des Steckersolargeräts. Der Versicherer behandelt das Gerät dann wie eine klassische Photovoltaikanlage, und der Vermieter muss der Installation gesondert zustimmen.
Empfehlung nach Montageart und Wert
| Ihre Situation | Was sinnvoll ist |
|---|---|
| Paneel am Geländer, Wert unter der Außensachen-Grenze, zur Miete | Weg A. Bedingungen prüfen, Grenze abgleichen, Gerät melden, Haftpflicht bestehen lassen. |
| Verschraubt an Fassade oder Garagendach, eigenes Haus | Weg B, ergänzt um die private Haftpflichtversicherung. |
| Mit Speicher ab etwa 1.500 Euro oder in exponierter Lage | Weg C zusätzlich, weil die Grenzen aus A und B den Wert nicht mehr tragen. |
| Vertrag älter als 2023 | In jedem Fall nachfragen. Der Bedingungswechsel ist oft kostenlos. |
Wichtig: Den Wechsel der Bedingungen stoßen Sie selbst an. Von allein bringt kein Versicherer ein Balkonkraftwerk in einen alten Vertrag.
Häufige Fragen: Balkonkraftwerk versichert oder nicht?
Muss ich mein Balkonkraftwerk versichern?
Eine Pflicht gibt es nicht. Weder Gesetzgeber noch Netzbetreiber verlangen eine Versicherung. Pflicht ist allein die Registrierung im Marktstammdatenregister.
Ist ein Balkonkraftwerk in der Hausratversicherung automatisch mitversichert?
Bei neueren Verträgen meist ja, bei älteren nicht zwingend. Entscheidend ist der Bedingungsstand, nicht das Abschlussjahr. Ein Anruf klärt das in fünf Minuten.
Was kostet eine Versicherung fürs Balkonkraftwerk?
Ein Zusatzbaustein in der Hausratversicherung kostet häufig rund 30 Euro im Jahr, gelegentlich gar nichts. Eigenständige Policen liegen meist zwischen 20 und 50 Euro.
Zahlt die Versicherung bei Überspannung nach einem Blitzschlag?
Solche Schäden sind in vielen Hausrattarifen enthalten, in manchen nur als Zusatzbaustein. Sprechen Sie den Punkt gezielt an, denn der Wechselrichter ist das empfindlichste Bauteil.
Wann ist eine Versicherung fürs Balkonkraftwerk sinnvoll?
Sobald der Gerätewert die Außensachen-Grenze der Hausratversicherung übersteigt oder Schäden durch Bedienfehler und Glasbruch realistisch werden. Bei einer einfachen Solaranlage für 400 Euro reicht in der Regel der bestehende Schutz.
Wer haftet, wenn das Balkonkraftwerk des Nachbarn einen Schaden verursacht?
Der Betreiber, abgesichert über seine private Haftpflichtversicherung. Hat er keine, bleibt der Anspruch bestehen, nur die Zahlungsfähigkeit wird zum Problem.
Dieser Beitrag ersetzt keine individuelle Beratung. Es gelten immer die Bedingungen Ihres Vertrags.
*Redaktion Versicherungsriese, Stand September 2026.*