Kaum eine Police wird so oft aus Zuneigung abgeschlossen und so selten nachgerechnet. Rund um den Weltspartag am 30. Oktober landen Angebote für eine Ausbildungsversicherung wieder in vielen Briefkästen, oft adressiert an Großeltern. Das Versprechen klingt gut: ein fester Betrag für Ausbildung oder Studium, dazu ein Schutz für den Fall der Fälle. Wer sich Gedanken darüber macht, wie die Zukunft des Kindes finanziell aussieht, greift schnell zu. Nur ruht dieses Versprechen auf sechs Annahmen, die einer Prüfung nicht standhalten.
Was hinter dem Vertrag eigentlich steckt
Eine Ausbildungsversicherung ist kein eigener Versicherungszweig, sondern eine kapitalbildende Lebensversicherung mit besonders benanntem Auszahlungstermin. Die Mechanik sieht bei fast allen Anbietern gleich aus:
- Versicherungsnehmer sind die Eltern oder Großeltern. Sie zahlen ein.
- Versicherte Person ist in der Regel der Beitragszahler. Anders als viele denken, ist nicht das Kind die versicherte Person.
- Auszahlung erfolgt zum vereinbarten Termin, meist wenn das Kind eine Ausbildung oder ein Studium beginnt, als Einmalbetrag oder als Rente.
- Todesfallschutz heißt: Stirbt der Versicherte während der Laufzeit, übernimmt der Anbieter die Restbeiträge oder zahlt die vereinbarte Summe aus.
Sparen und Absichern stecken also in einer einzigen Versicherung. Genau daraus entstehen die Mythen.
Mythos 1: „Die Ausbildungsversicherung ist die sicherste Sparform fürs Kind“
Sicherheit ist keine Eigenschaft eines Produkts. Sie ergibt sich daraus, ob die Sparform zu dem Zeitpunkt passt, an dem das Geld gebraucht wird. Wer in drei Jahren einen Führerschein finanzieren möchte, braucht etwas anderes als jemand, der kurz nach der Geburt des Kindes startet.
| Sparziel | Zeitraum bis zur Auszahlung | Passende Basis | Warum |
|---|---|---|---|
| Führerschein, erste Möbel | 1 bis 3 Jahre | Tagesgeld | Jederzeit verfügbar, kein Kursrisiko |
| Ausbildungsstart mit festem Termin | 3 bis 7 Jahre | Festgeld | Planbarer Zins; ob Festgeld oder ETF die richtige Basis ist, entscheidet der Anlagezeitraum |
| Studium eines Neugeborenen | 15 bis 18 Jahre | Breit gestreuter ETF-Sparplan | Langfristig gleicht die Laufzeit Schwankungen aus |
Die Police deckt keines dieser Fenster besonders gut ab. Sie bindet an einen festen Termin, und wer vorher an das Geld muss, verliert. In den ersten Vertragsjahren liegt der Rückkaufswert oft deutlich unter der Summe der Einzahlungen. Das ist das Gegenteil von Sicherheit.
Mythos 2: „Mit Todesfallschutz ist alles abgedeckt“
Der eingebaute Schutz greift ausschließlich im Todesfall. Statistisch wahrscheinlicher ist, dass ein Elternteil berufsunfähig wird oder über Monate schwer erkrankt. Dann laufen die Raten weiter, das Einkommen aber nicht.
Wer beides trennt, fährt fast immer günstiger. Eine separate Risikolebensversicherung über 200.000 Euro kostet einen gesunden 35-Jährigen je nach Anbieter einen niedrigen zweistelligen Monatsbeitrag. Sie sichert das Kind für den Todesfall genauso zuverlässig ab, und der Rest der Sparrate landet dort, wo er Rendite erwirtschaftet. Welche Policen für eine junge Familie wirklich zählen, zeigt unser Ratgeber zur Absicherung für junge Eltern.
Mythos 3: „Garantie heißt Werterhalt“
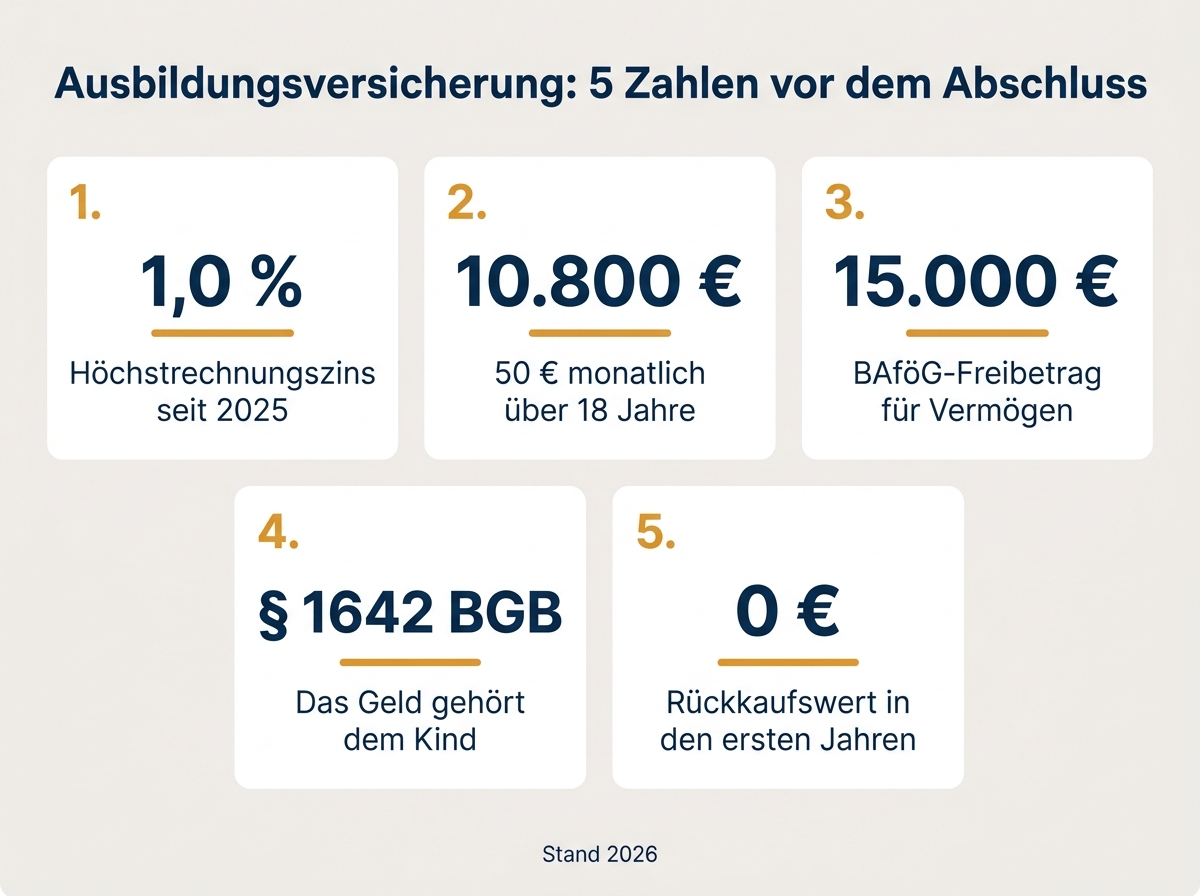
Der Höchstrechnungszins liegt seit Anfang 2025 bei 1,0 Prozent. Diese Grenze setzt die Deckungsrückstellungsverordnung, und sie gilt nicht auf den Beitrag, sondern nur auf den Sparanteil nach Abzug der Kosten. Mögliche Überschüsse und Schlussboni werden in Angeboten gern groß dargestellt. Garantiert sind sie nicht.
Ein Rechenbeispiel: Bei 50 Euro monatlich über 18 Jahre zahlen Sie 10.800 Euro ein. Das Geld landet nicht komplett im Sparteil. Damit daraus real mehr wird, müsste die Verzinsung nach Kosten dauerhaft höher liegen als die Inflationsrate. Bei einer klassischen Garantieverzinsung von 1,0 Prozent ist das unwahrscheinlich. Eine Garantie schützt vor Kursschwankungen, nicht vor Kaufkraftverlust. Für kurzfristige Rücklagen bleibt das Tagesgeldkonto als Baustein der Vorsorge die ehrlichere Lösung.
Was kostet eine Ausbildungsversicherung wirklich?
Die monatliche Rate ist nur die halbe Wahrheit. Entscheidend ist, welcher Anteil davon im Sparteil ankommt. Drei Kostenblöcke ziehen an jeder klassischen Kapitallebensversicherung:
- Abschluss- und Vertriebskosten, verteilt über die Anfangsphase. In dieser Zeit wächst das Guthaben kaum.
- Verwaltungskosten, berechnet auf jede Einzahlung über die gesamte Laufzeit.
- Risikokosten für den Todesfallschutz, die mit dem Alter des Versicherten steigen.
Fordern Sie vorab die Effektivkostenquote an. Sie steht im Produktinformationsblatt und zeigt, um wie viele Prozentpunkte die Rendite pro Jahr sinkt. Liegt sie bei 1,5 Prozent, muss die Police diese Hürde erst einmal verdienen. Im Vergleich zweier Angebote sind das die aussagekräftigsten Zahlen, zum Beispiel 0,8 gegen 1,8 Prozent.
Mythos 4: „Kündigen ist immer schlecht“
So pauschal stimmt der Satz nicht, aber eine Kündigung ist selten der beste Weg. Wer nicht mehr zahlen kann oder will, hat mehrere Möglichkeiten:
- Beitragsfrei stellen. Die Police läuft dann ohne weitere Einzahlung bis zum Ende. Die Verbraucherzentrale hält das meist für die bessere Wahl, weil der Rückkaufswert in den ersten Jahren sehr niedrig oder null ausfällt.
- Die Rate senken. Viele Anbieter erlauben eine Reduzierung, ohne den Rest anzutasten.
- Verkaufen. Für ältere Kapitallebensversicherungen gibt es einen Zweitmarkt, der oft mehr zahlt als der Rückkaufswert.
- Kündigen. Vertretbar vor allem bei jungen Policen mit hohen Kosten und langer Restlaufzeit.
Wichtig ist der ehrliche Blick nach vorn. Es zählt nicht, was schon eingezahlt wurde, sondern die Rendite auf alles, was ab heute noch fließt.
Mythos 5: „Das Geld gehört später den Eltern“
Läuft der Sparvertrag auf den Namen des Kindes oder ist es Bezugsberechtigter, gehört das Vermögen rechtlich dem Kind. Eltern verwalten es treuhänderisch und müssen es nach § 1642 BGB nach den Grundsätzen einer wirtschaftlichen Vermögensverwaltung anlegen. Mit 18 verfügt der junge Erwachsene allein darüber, auch wenn er andere Pläne hat als ein Studium.
Daraus folgt zweierlei. Beim BAföG mindert eigenes Vermögen über 15.000 Euro bei unter 30-Jährigen den Anspruch, ein hohes Guthaben auf den Namen des Kindes kann also Förderung kosten. Und steuerlich sind die Raten für eine Ausbildungsversicherung nicht absetzbar. Erträge in einem eigenen Depot des Kindes bleiben dagegen über Sparerpauschbetrag und Grundfreibetrag meist steuerfrei, sofern eine Nichtveranlagungsbescheinigung vorliegt. Wer steuerlich sauber plant, holt hier mehr heraus als jede Garantie einbringt.
Mythos 6: „Kinder brauchen keine eigene Absicherung“
Das Gegenteil trifft zu, nur eben nicht als Geldanlage im Versicherungsmantel. Sinnvoll ist alles, was echte Risiken abdeckt:
- Haftpflicht: Bis zum Ende der ersten Ausbildung meist über die Eltern mitversichert. Prüfen, nicht annehmen.
- Kinderinvaliditätsversicherung: Zahlt bei dauerhafter Beeinträchtigung durch Krankheit, nicht nur nach einem Unfall.
- Berufsunfähigkeitsschutz: Wer ihn als Schüler abschließt, sichert sich günstige Beiträge und eine Gesundheitsprüfung ohne Vorerkrankungen.
- Zahnzusatz: Kieferorthopädie ist der große Posten. Warum ein früher Abschluss zählt, zeigt unser Beitrag zur Zahnzusatzversicherung für Kinder.
Alternativen im Vergleich: Wann lohnt sich was?
Für Kinder und Enkelkinder sparen lässt sich auf mehreren Wegen, und die Alternativen unterscheiden sich stärker, als der Prospekt vermuten lässt. Die Frage ist weniger, welches Produkt gut ist, sondern welches zur Aufgabe passt.
| Weg | Stärke | Schwäche | Passt für |
|---|---|---|---|
| Ausbildungsversicherung | Beitragsbefreiung im Todesfall | Hohe Kosten, niedrige Garantie | Wer beides zwingend in einer Police will |
| ETF-Sparplan im Juniordepot | Renditechance, jederzeit anpassbar | Kursschwankungen | Zeiträume ab zehn Jahren |
| Fest- und Tagesgeld | Planbar, kein Kursrisiko | Kaufkraftverlust bei langer Laufzeit | Kurze und mittlere Fristen |
| Fondsgebundene Rentenversicherung | Steuerlich attraktiv im Alter | Wenig flexibel vor Rentenbeginn | Sehr langfristige Vorsorge |
Wenn Großeltern eine Ausbildungsversicherung als Geschenk erwägen, führt oft ein Sparplan auf den Namen des Kindes plus eine klare Regelung im Testament zum selben Ziel, nur ohne Vertragskosten.
Häufige Fragen zur Ausbildungsversicherung
Lohnt sich eine Ausbildungsversicherung bei sehr frühem Start?
Ein früher Beginn senkt den monatlichen Betrag, ändert aber nichts an Kosten und Garantiezins. Die lange Laufzeit spricht eher für einen Sparplan.
Ist eine Ausbildungsversicherung für Enkel sinnvoll?
Großeltern wollen häufig beides: für Kinder und Enkel Geld aufbauen und für den Ernstfall abgesichert wissen. Zwei getrennte Lösungen erfüllen diesen Zweck günstiger, und das Geld bleibt verfügbar.
Zu welchem Zeitpunkt wird ausgezahlt?
Zum vereinbarten Termin, oft zum 18. Geburtstag oder zum Studienbeginn. Eine frühere Auszahlung ist möglich, kostet aber meist Geld.
Was ist beim Abschluss wichtig?
Effektivkosten, Kündigungsregeln und die Frage, wer Bezugsberechtigter ist. Und die Erkenntnis, dass eine Versicherung selten die beste Geldanlage ist.
In drei Schritten zum eigenen Plan
- Ziel und Termin festlegen. Führerschein in fünf und Studium in siebzehn Jahren sind zwei verschiedene Aufgaben.
- Risiko getrennt absichern. Eine Risikolebensversicherung für den Hauptverdiener, dazu die Bausteine aus Mythos 6.
- Sparweg wählen und automatisieren. Dauerauftrag statt guter Vorsätze, gern ergänzt um vermögenswirksame Leistungen, sobald das Kind selbst arbeitet.
Ob sich die Police lohnt, hängt am Ende weniger am Produkt als an der Frage, was Sie eigentlich lösen wollen. Für die finanzielle Vorsorge rund um die Ausbildung des Kindes erledigen zwei getrennte Verträge diese Aufgabe in den meisten Fällen besser und günstiger als einer, der beides gleichzeitig versucht.
*Dieser Beitrag ersetzt keine individuelle Beratung. Prüfen Sie Angebote immer anhand Ihrer persönlichen Situation und der konkreten Vertragsbedingungen. Redaktion Versicherungsriese, Stand September 2026.*
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns