Bei einer Baufinanzierung dreht sich vor Vertragsabschluss fast alles um Zinssatz und Monatsrate. Verständlich, denn dort entscheidet sich, ob die Finanzierung überhaupt tragbar ist. Übersehen wird dabei gern die zweite Hälfte der Rechnung: Was passiert mit der Tilgung, wenn ein Einkommen wegbricht? Genau an dieser Stelle hängen Darlehensform und Versicherungsschutz enger zusammen, als die meisten denken.
Ein Darlehen ist kein starres Gebilde. Je nachdem, wie Sie tilgen, verändert sich die Restschuld über die Jahre völlig unterschiedlich – und damit auch die Lücke, die im Ernstfall abzusichern ist. Wer ein endfälliges Darlehen bedient, schuldet nach zehn Jahren fast noch die volle Summe. Wer annuitätisch tilgt, hat einen Teil bereits abgetragen. Diese Kurve zu kennen, ist die Grundlage jeder sinnvollen Absicherung.
Nützlich ist dabei ein Tilgungsplan, wie Annuitätenrechner im Detail erklärt: Er schlüsselt jede Monatsrate in Zins- und Tilgungsanteil auf und zeigt die Restschuld zu jedem Zeitpunkt der Laufzeit. Weil bei der Annuität die Rate konstant bleibt, sich das Verhältnis von Zins zu Tilgung aber Jahr für Jahr verschiebt, ist so ein Plan der ehrlichste Blick auf die eigene Verschuldung. Übrigens haben Sie ein Recht darauf: Nach § 492 BGB kann der Darlehensnehmer bei fest vereinbarter Tilgung jederzeit einen Tilgungsplan verlangen.
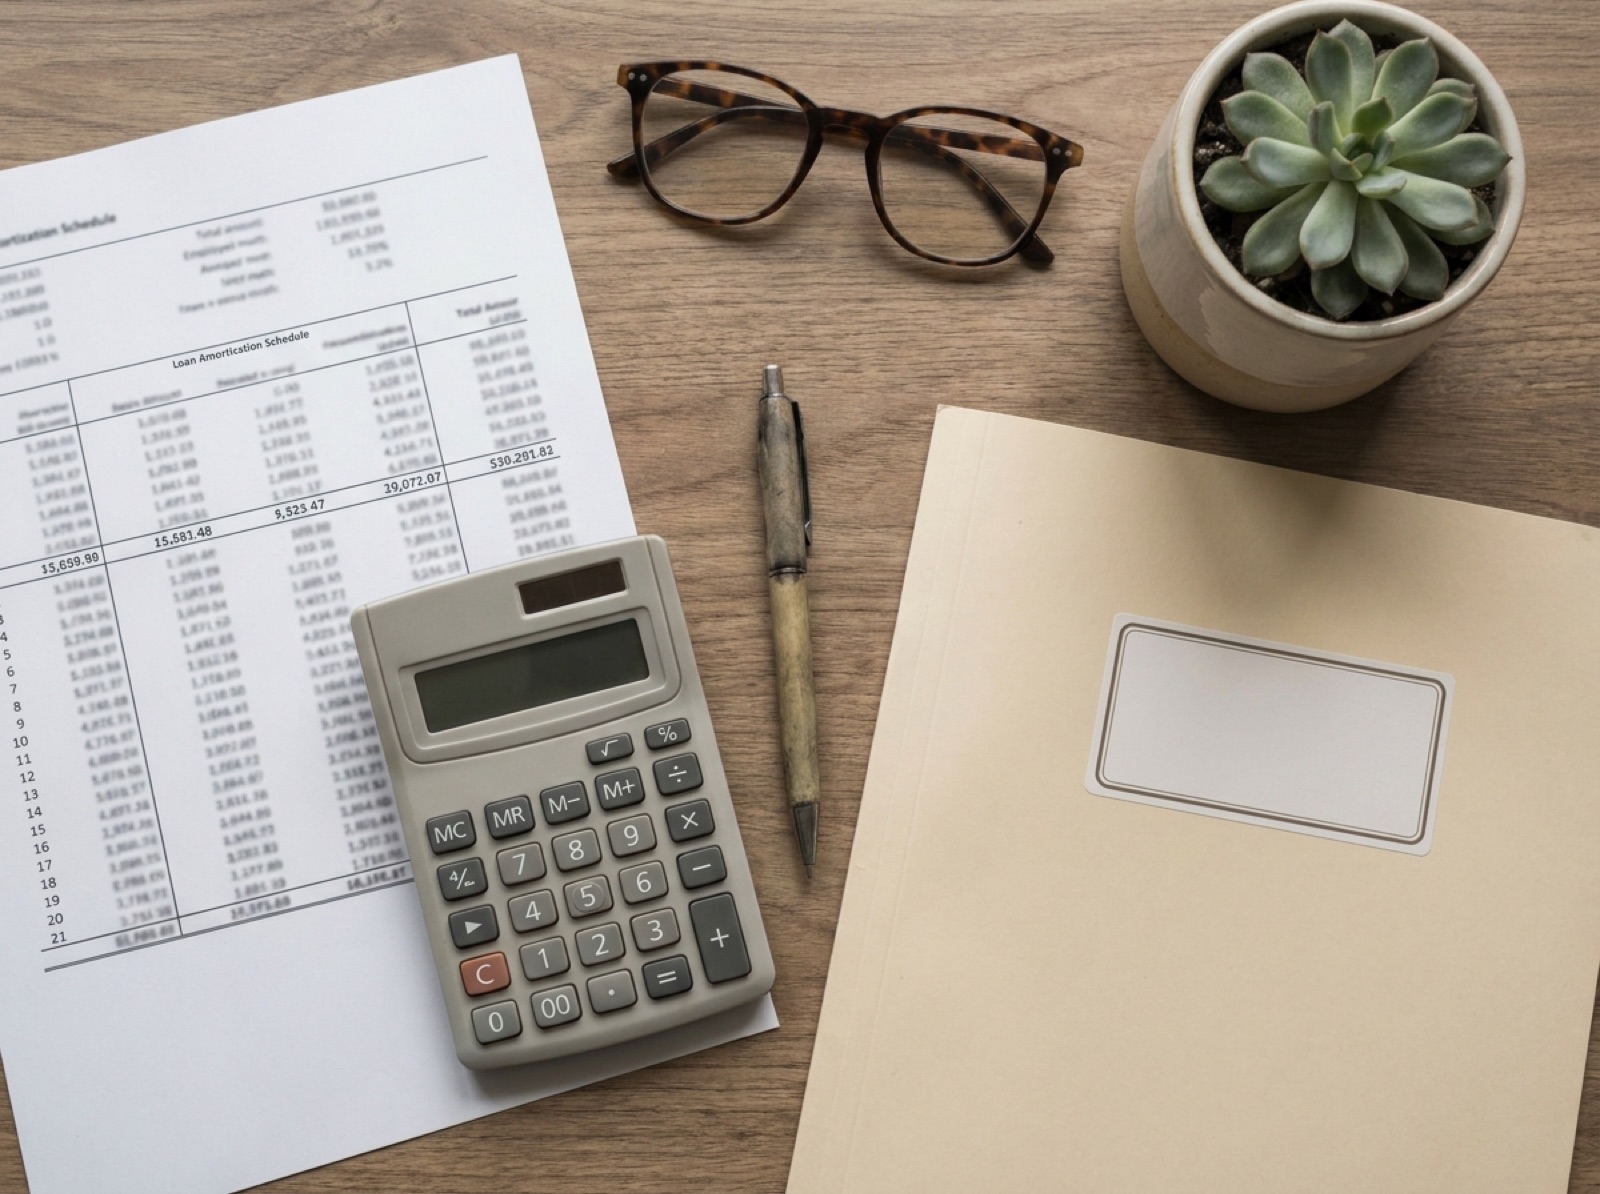
Ein Tilgungsplan zeigt schwarz auf weiß, wie hoch die Restschuld zu jedem Zeitpunkt noch ist – die Grundlage für die passende Absicherung.
Drei Tilgungsmodelle im Vergleich
Für private Immobilienkäufer sind vor allem drei Varianten relevant, und jede stellt andere Anforderungen an den Schutz.
- Annuitätendarlehen: Die klassische Form. Die Monatsrate bleibt gleich, der Tilgungsanteil wächst mit jedem Jahr. Die Restschuld sinkt anfangs langsam, später schneller.
- Volltilgerdarlehen: Ein Annuitätendarlehen mit dem Ziel, am Ende der Zinsbindung bei null zu stehen. Höhere Rate, dafür planbar schuldenfrei und ohne Anschlussfinanzierung.
- Endfälliges Darlehen: Während der Laufzeit fließen nur Zinsen, getilgt wird die komplette Summe erst am Schluss – meist über einen separaten Sparvertrag oder eine Geldanlage.
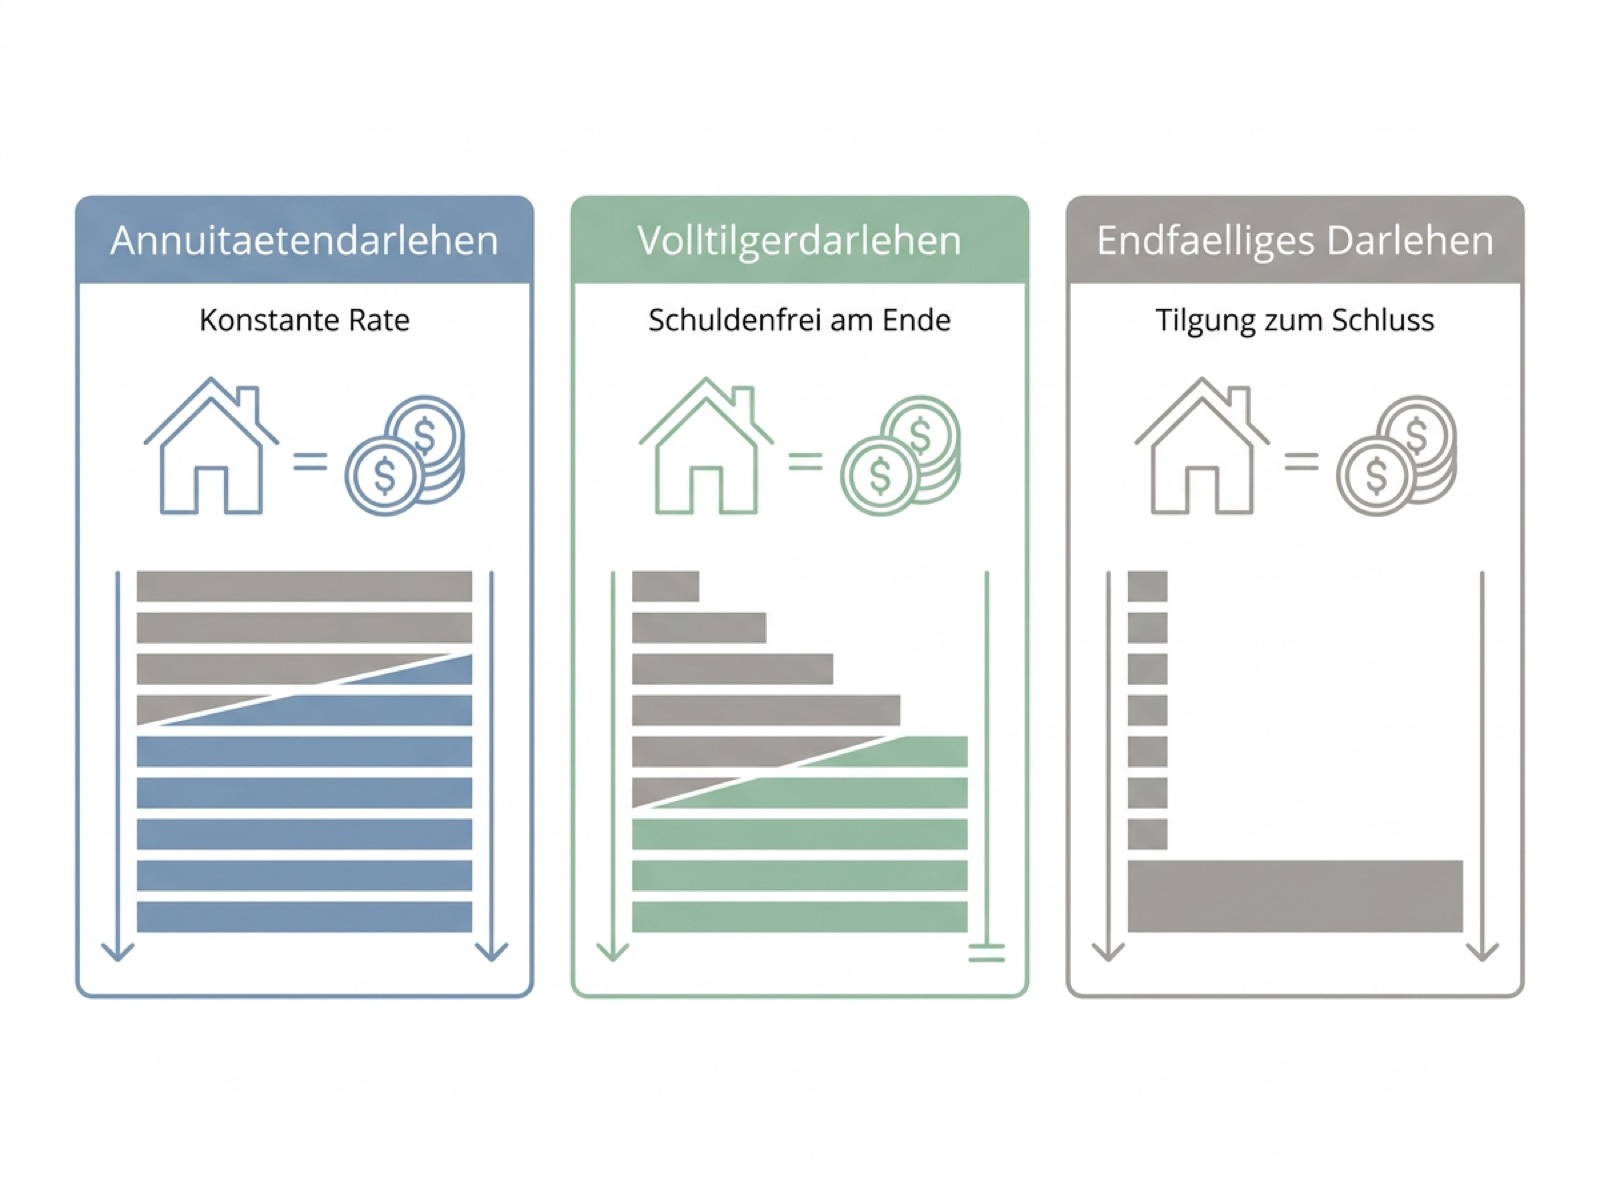
Drei Wege zur Entschuldung: Beim endfälligen Darlehen bleibt die Restschuld bis zum Ende hoch – ein wichtiger Faktor für die Absicherung.
Der Unterschied für die Versicherungsfrage ist erheblich. Beim Volltilger sinkt das Risiko kontinuierlich, weil die Restschuld verlässlich schrumpft. Beim endfälligen Darlehen dagegen bleibt die abzusichernde Summe fast bis zum Schluss auf hohem Niveau. Wer diesen Weg wählt, weil der Tilgungsersatz etwa in einem Fondssparplan liegt, sollte das Zusammenspiel von Anlage und Absicherung genau prüfen. Wie riskant einzelne Anlageformen für einen solchen Tilgungsersatz sein können, zeigt unser Beitrag zu Themen-Investments in der Altersvorsorge.
Welche Police zu welchem Risiko passt
Abzusichern sind im Kern drei Ereignisse: Tod, Berufsunfähigkeit und Arbeitslosigkeit. Für jedes gibt es eine passende und meist eine überteuerte Lösung.
Gegen den Todesfall schützt die Risikolebensversicherung. Sie zahlt eine vorher festgelegte Summe an die Hinterbliebenen, mit der sich die Restschuld tilgen lässt. Weil die Schuld bei Annuität und Volltilger sinkt, gibt es die günstige Variante mit fallender Versicherungssumme, die sich Jahr für Jahr am Tilgungsplan orientiert. Bei einem endfälligen Darlehen dagegen muss die Summe über die ganze Laufzeit konstant hoch bleiben. Was Hinterbliebene sonst noch erwartet und wo staatliche Leistungen greifen, lesen Sie in unserem Ratgeber zur Witwenrente.
Das größere, statistisch wahrscheinlichere Risiko ist die Berufsunfähigkeit. Fällt das Einkommen dauerhaft weg, gerät die Rate ins Wanken, lange bevor es um den Todesfall geht. Die gesetzliche Absicherung ist hier dünn, wie die zahlreichen Nachteile der Erwerbsminderungsrente zeigen. Eine private Berufsunfähigkeitsversicherung, deren Rente die Monatsrate abdeckt, ist für Kreditnehmer oft die wichtigste Police überhaupt.
Und dann ist da die Restschuldversicherung, die Banken beim Abschluss gern gleich mitverkaufen. Von ihr rät die Verbraucherzentrale in aller Deutlichkeit ab: Sie sei teuer und leiste nur selten. In einem dokumentierten Beispiel stieg der effektive Jahreszins durch die mitfinanzierte Police von 8,49 auf 16,89 Prozent. Wer stattdessen Risikoleben und Berufsunfähigkeit einzeln abschließt, zahlt in der Regel weniger und bekommt den besseren Schutz.
Die Reihenfolge, die Geld spart
Sinnvoll ist es, erst den Tilgungsplan aufzustellen und dann den Schutz darauf zuzuschneiden – nicht umgekehrt. Die konkrete Restschuldkurve verrät, wie hoch die Versicherungssumme sein muss und wie schnell sie sinken darf. Gerade Familien, die parallel eine Immobilie finanzieren und Kinder bekommen, sollten die Bausteine aufeinander abstimmen; welche Policen dabei vor der Geburt wirklich zählen, haben wir für die Absicherung junger Eltern zusammengetragen.
Am Ende ist die richtige Absicherung keine Frage des Bauchgefühls, sondern der Zahlen. Wer weiß, wie sich seine Tilgung entwickelt, versichert genau das, was übrig bleibt – und zahlt keinen Cent für Deckung, die er längst nicht mehr braucht.
Häufige Fragen
Brauche ich beim Annuitätendarlehen zwingend eine Restschuldversicherung?
Nein. Die Bank verlangt sie nicht für die Auszahlung, und Verbraucherschützer raten wegen der hohen Kosten meist ab. Sinnvoller ist eine Kombination aus Risikolebens- und Berufsunfähigkeitsversicherung, deren Summen sich am Tilgungsplan orientieren.
Warum ist die Versicherungssumme beim endfälligen Darlehen höher?
Weil hier während der Laufzeit nicht getilgt wird, bleibt die Restschuld fast bis zum Ende auf voller Höhe. Die Absicherung muss deshalb über die gesamte Laufzeit die komplette Darlehenssumme abdecken, während sie bei Annuität und Volltilger mit der Restschuld sinken kann.
Was ist eine Risikolebensversicherung mit fallender Summe?
Eine Variante, bei der die Versicherungssumme jedes Jahr an die tatsächliche Restschuld angepasst wird. Sie eignet sich ideal zur reinen Kreditabsicherung bei tilgenden Darlehen, weil Bedarf und Beitrag parallel sinken.
Habe ich einen Anspruch auf einen Tilgungsplan von der Bank?
Ja. Bei fest vereinbarter Tilgung kann der Darlehensnehmer nach § 492 BGB jederzeit während der Laufzeit einen Tilgungsplan verlangen, den der Darlehensgeber zur Verfügung stellen muss.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns