
Das Wichtigste in Kürze
- Wer beim Wasserschaden zahlt, hängt von der Ursache ab. Bei Leitungswasser teilen sich Hausrat- und Wohngebäudeversicherung den Schaden.
- Schäden durch Starkregen, Überschwemmung oder Hochwasser deckt nur die Elementarschadenversicherung als Zusatzbaustein.
- Beschädigen Sie das Eigentum anderer, etwa die Wohnung darunter, springt Ihre Privathaftpflicht ein.
- Nicht jeder Wasserschaden ist automatisch versichert. Die genaue Ursache entscheidet.
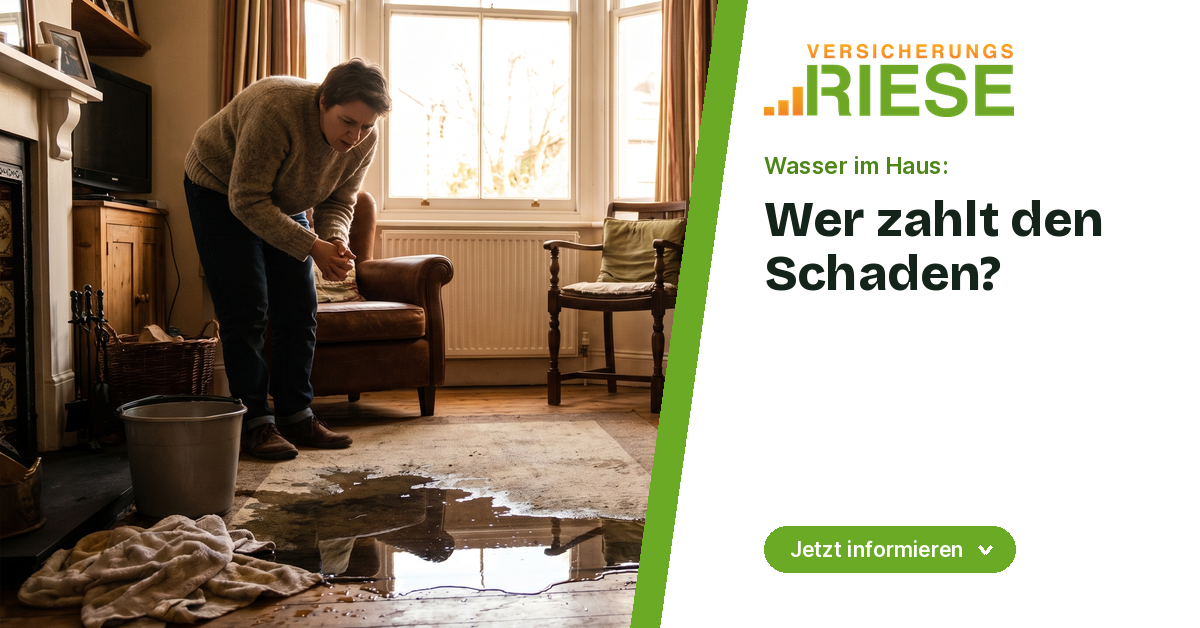
Wasser im Haus ist ein Schreckmoment, und sofort stellt sich die Frage, wer für den Schaden aufkommt. Die Antwort fällt je nach Ursache sehr unterschiedlich aus. Ein geplatztes Rohr behandelt die Versicherung anders als einen überfluteten Keller nach Starkregen. Dieser Überblick ordnet die wichtigsten Fälle.
Wer muss zahlen? Die Ursache des Wasserschadens entscheidet
Wenn ein Wasserschaden entsteht, kommt es darauf an, woher das Wasser stammt – davon hängt ab, dass die Versicherung zahlt und welche. Drei Konstellationen sind typisch:
| Ursache | Zuständige Versicherung |
|---|---|
| Austretendes Leitungswasser, Rohrbruch | Hausrat (Inventar) und Wohngebäude (Bausubstanz) |
| Starkregen, Überschwemmung, Hochwasser | Elementarschadenversicherung (Zusatz) |
| Schaden beim Nachbarn durch eigenes Wasser | Privathaftpflicht |
| Undichte Silikonfuge im Bad | oft nur mit besonderem Einschluss |
Für Versicherte heißt das: Diese Versicherung ist zuständig
Im Normalfall zahlt beim Austritt von Leitungswasser die Hausrat- oder Gebäudeversicherung, sofern die passende Versicherung abgeschlossen wurde. Die Hausratversicherung schützt das Inventar – beschädigte Möbel, Teppiche, Elektronik –, während für fest installierte Einbauten die Gebäudepolice aufkommt. Nur wer gar nicht versichert ist, bleibt auf den Kosten sitzen und muss selbst zahlen.
Leitungswasserschaden: Wann zahlt die Hausratversicherung, wann zahlt die Gebäudeversicherung?
Der häufigste Fall, in dem die Versicherung für den Schaden aufkommt, ist austretendes Leitungswasser – etwa ein Rohrbruch in der Wand, ein defekter Anschluss oder die Geschirrspülmaschine, denn auch Haushaltsgeräte können einen Wasserschaden verursachen. Hier greifen zwei Versicherungen ineinander: Die Wohngebäudeversicherung zahlt für die fest verbaute Bausubstanz wie Wände, Estrich und Fliesen. Nasse Polster und aufgequollene Schränke sind dagegen ein Fall für die Hausratversicherung: Sie ersetzt das bewegliche Inventar samt Folgeschaden, weil hier allein die Hausratversicherung zuständig ist. Tritt das Wasser bestimmungswidrig aus einer Leitung, einem undichten Rohr oder angeschlossenen Geräten aus, ist der Fall für die Versicherung klar – die Hausratversicherung ist zuständig für alle beweglichen, beschädigten Gegenstände, für Schäden am Gebäude kommt die Wohngebäudeversicherung auf.
Mietwohnung: Mieter, Vermieter & die Wohngebäudeversicherung
In der Mietwohnung gilt die gleiche Logik: Für die Bausubstanz ist die Gebäudeversicherung des Vermieters zuständig, der Mieter braucht für seine eigenen Sachen die Hausratversicherung. Hat der Mieter den Wasserschaden verursacht – etwa durch die übergelaufene Badewanne, deren Wasser bis in die Wohnung darunter tropft –, übernimmt seine private Haftpflichtversicherung die Schäden Dritter und des Vermieters. Die Haftpflichtversicherung zahlt dabei auch Folgeschäden wie Schimmel beim Nachbarn. Wichtig für Mieter: den Schaden sowohl dem Vermieter als auch der eigenen Versicherung zu melden.
Wann zahlt die Versicherung nicht? Kein Wasserschaden ist automatisch versichert
Kein Wasserschaden ist automatisch versichert – entscheidend ist der Versicherungsvertrag. Typische Ausschlüsse: Ein Rückstau aus dem Kanal nach Starkregen zählt nur mit Elementarbaustein oder Rückstau-Klausel. Wer grob fahrlässig handelt, etwa die Waschmaschine stundenlang unbeaufsichtigt laufen lässt und das Haus verlässt, riskiert Kürzungen, sofern der Tarif darauf nicht verzichtet. Auch Planschwasser (der übergelaufene Putzeimer), Aquarien ohne Einschluss, undichte Fugen und Schäden durch jahrelanges unbemerktes Tropfen mit Schimmel als Folge sind häufige Streitfälle – hier entscheidet der genaue Wortlaut des Tarifs, was abgesichert ist. Verweigert die Versicherung die Zahlung, lohnt der Widerspruch mit Verweis auf die Bedingungen.
Starkregen & Überschwemmung: Versicherungsschutz nur mit Elementarbaustein abgesichert
Dringt Wasser von außen ein, etwa nach Starkregen, einer Überschwemmung oder Hochwasser, reicht die normale Wohngebäudeversicherung nicht. Solche Naturgefahren deckt nur die Elementarschadenversicherung, die als Zusatzbaustein vereinbart wird. Angesichts häufigerer Wetterextreme ist dieser Schutz heute für fast jedes Haus zu empfehlen. Ohne ihn müssen Sie die oft fünfstelligen Summen selbst zahlen – damit es gar nicht so weit kommt, dass Ihre Versicherung eine Lücke hat, lohnt der Blick in den Vertrag vor dem nächsten Unwetter.
Wasserschäden umfassend absichern
Von Leitungswasser bis Elementarschutz: Vergleichen Sie die Tarife und schließen Sie die Lücken bei Naturgefahren.
Wasserschaden im Bad: Rohrbruch im Bad & undichte Fugen
Beim Rohrbruch im Bad zahlt die Versicherung wie bei jedem Leitungswasserschaden – Rohr defekt, Fall klar. Ein eigener Fall ist dagegen der Wasserschaden im Bad durch eine undichte Silikonfuge. Nach einem Urteil des Bundesgerichtshofs gilt das nicht als Leitungswasserschaden und ist im Standardschutz oft nicht versichert. Hier hilft nur ein ausdrücklicher Einschluss von Nässeschäden durch undichte Fugen. Die Einzelheiten lesen Sie im Ratgeber Wasserschaden im Bad.
Elementarschutz ist heute kein Luxus mehr
Viele Hausbesitzer glauben, ihre Wohngebäudeversicherung decke auch Hochwasser. Das tut sie ohne Elementarbaustein nicht. Mit zunehmenden Starkregen-Ereignissen trifft es längst nicht mehr nur Häuser am Fluss. Prüfen Sie, ob Elementarschäden eingeschlossen sind. Diese Lücke ist im Ernstfall die teuerste.
Schadensmeldung, Gutachter, Trocknung & Renovierung: So läuft die Regulierung
- Sofort handeln
Wenn es zum Wasserschaden kommt: Wasser abstellen, Strom im betroffenen Bereich aus – Sie sind verpflichtet, den Schaden so gering wie möglich zu halten.
- Dokumentieren und melden
Fotos vom Ausmaß des Schadens und der beschädigten Gegenstände machen, dann wird der Wasserschaden unverzüglich der Versicherung gemeldet – telefonisch oder online, mit Police-Nummer.
- Gutachter und Freigabe
Bei größeren Schäden schickt der Versicherer einen Gutachter oder Sachverständigen. Vor der Reparatur die Freigabe abwarten, Notmaßnahmen sind sofort erlaubt.
- Trocknung und Renovierung
Die professionelle Trocknung von Wänden und Estrich dauert oft Wochen; die Kosten für Reparatur und Renovierung übernimmt die zuständige Police – sie übernimmt die Kosten, und dafür kommt die Versicherung auf, sobald die Freigabe steht.
Eine saubere Kommunikation mit der Versicherung beschleunigt die Zahlung spürbar: Belege sammeln, beschädigte Gegenstände erst nach Freigabe entsorgen. Gebäudeschäden durch Wasser trägt die Wohngebäudeversicherung – ein Gebäudeversicherung Vergleich zeigt die passenden Tarife.
Häufige Fragen: Hausrat- oder Gebäudeversicherung – wer zahlt welche Wasserschäden?
Welche Versicherung zahlt bei Wasserschaden?
Ist Hochwasser in der Wohngebäudeversicherung enthalten?
Wer zahlt, wenn mein Wasser den Nachbarn schädigt?
Zahlt die Versicherung bei einer undichten Silikonfuge?
Brauche ich als Mieter eine eigene Versicherung?
Wie schnell muss der Schaden gemeldet werden?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns