
Wenn ein mittelständischer Elektronikhersteller eine neue Entwicklungssoftware anschafft, sitzen in der Regel Technik und Einkauf am Tisch. Diskutiert werden Lizenzkosten, Schnittstellen und die Frage, wie schnell das Team damit produktiv wird. Wer selten mitredet, ist die Person, die sich später am intensivsten mit den Folgen beschäftigt: der Sachbearbeiter der Betriebshaftpflicht. Genau das wurde einem norddeutschen Zulieferer zum Verhängnis, dessen Fall sich gut als Lehrstück eignet.
Der Kern des Problems liegt nicht in der Software selbst, sondern in dem, was sie dokumentiert. Bei der Entwicklung elektronischer Baugruppen entscheidet das eingesetzte Programm mit darüber, ob sich jeder einzelne Konstruktionsschritt später lückenlos nachvollziehen lässt – vom Schaltplan über das Layout bis zur fertigen Leiterplatte. Wie genau eine solche Platine am Rechner entsteht und welche Rolle die Auswahl der EDA-Software dabei spielt, lässt sich gut nachvollziehen, wie CADsoft im Detail erklärt. Für einen Versicherer ist diese Nachvollziehbarkeit kein technisches Detail, sondern die Grundlage jeder Schadenregulierung.
Der Fall: eine Entscheidung nach Preis
Nennen wir den Betrieb Meridan Elektronik. Rund 60 Mitarbeiter, spezialisiert auf Steuergeräte für den Maschinenbau. 2023 stand der Wechsel des bisherigen Layout-Programms an, das der Hersteller nicht mehr weiterpflegte. Drei Angebote lagen auf dem Tisch. Die Geschäftsführung entschied sich für die günstigste Variante – eine schlanke Lösung ohne durchgängige Versionsverwaltung und ohne automatische Prüfprotokolle.
Auf dem Papier sparte Meridan im ersten Jahr rund 8.000 Euro. In der Sitzung, in der die Entscheidung fiel, war das der überzeugendste Punkt: eine klare Zahl, die sich sofort dem Budget zurechnen ließ. Alles Weitere galt als vergleichbar genug. Zwei Jahre später kostete diese Entscheidung ein Vielfaches. Eine Serie von Steuergeräten fiel im Feld aus, weil eine Leiterbahn zu knapp an einem Bauteil vorbeigeführt worden war und unter Last durchschmorte. Ein Maschinenbauer meldete einen Produktionsstillstand, ein weiterer einen Folgeschaden an seiner Anlage. Die Schadensummen summierten sich schnell in den sechsstelligen Bereich.
Als die Betriebshaftpflicht den Fall prüfte, stellte sich die entscheidende Frage: Konnte Meridan belegen, dass der Fehler nicht auf grober Fahrlässigkeit beruhte? Genau hier fehlten die Nachweise. Die Software hatte weder festgehalten, wer welche Änderung am Layout vorgenommen hatte, noch dass die üblichen Design-Regeln geprüft worden waren. Was blieb, war eine Reihe von Dateien ohne belastbare Historie.
Rückblickend war die schlanke Lösung kein schlechtes Programm. Sie erledigte das Layout zuverlässig und war schnell erlernt. Ihr fehlte nur genau das, was im Alltag niemand vermisst und im Ernstfall alles entscheidet: eine automatische Aufzeichnung dessen, was das Team getan hatte. Solange keine Reklamation kam, fiel das nicht auf. Der Konstrukteur, der die kritische Leiterbahn platziert hatte, war zum Zeitpunkt der Schadenmeldung längst nicht mehr im Unternehmen. Ohne Protokoll ließ sich nicht einmal intern rekonstruieren, ob der enge Abstand ein Versehen oder eine bewusste, dokumentierte Abwägung gewesen war.
Warum Versicherer auf Dokumentation schauen
Für die Bewertung eines Produkthaftungsschadens ist die Frage nach dem Verschulden zentral. Nach dem Produkthaftungsgesetz haftet der Hersteller grundsätzlich für Schäden durch ein fehlerhaftes Produkt, muss aber die Möglichkeit haben, den Stand von Wissenschaft und Technik zum Zeitpunkt des Inverkehrbringens zu belegen. Ohne saubere Entwicklungsdokumentation wird dieser Nachweis zur Glückssache – und der Versicherer prüft im Zweifel genauer, ob er den vollen Schaden übernimmt oder Regress nimmt.
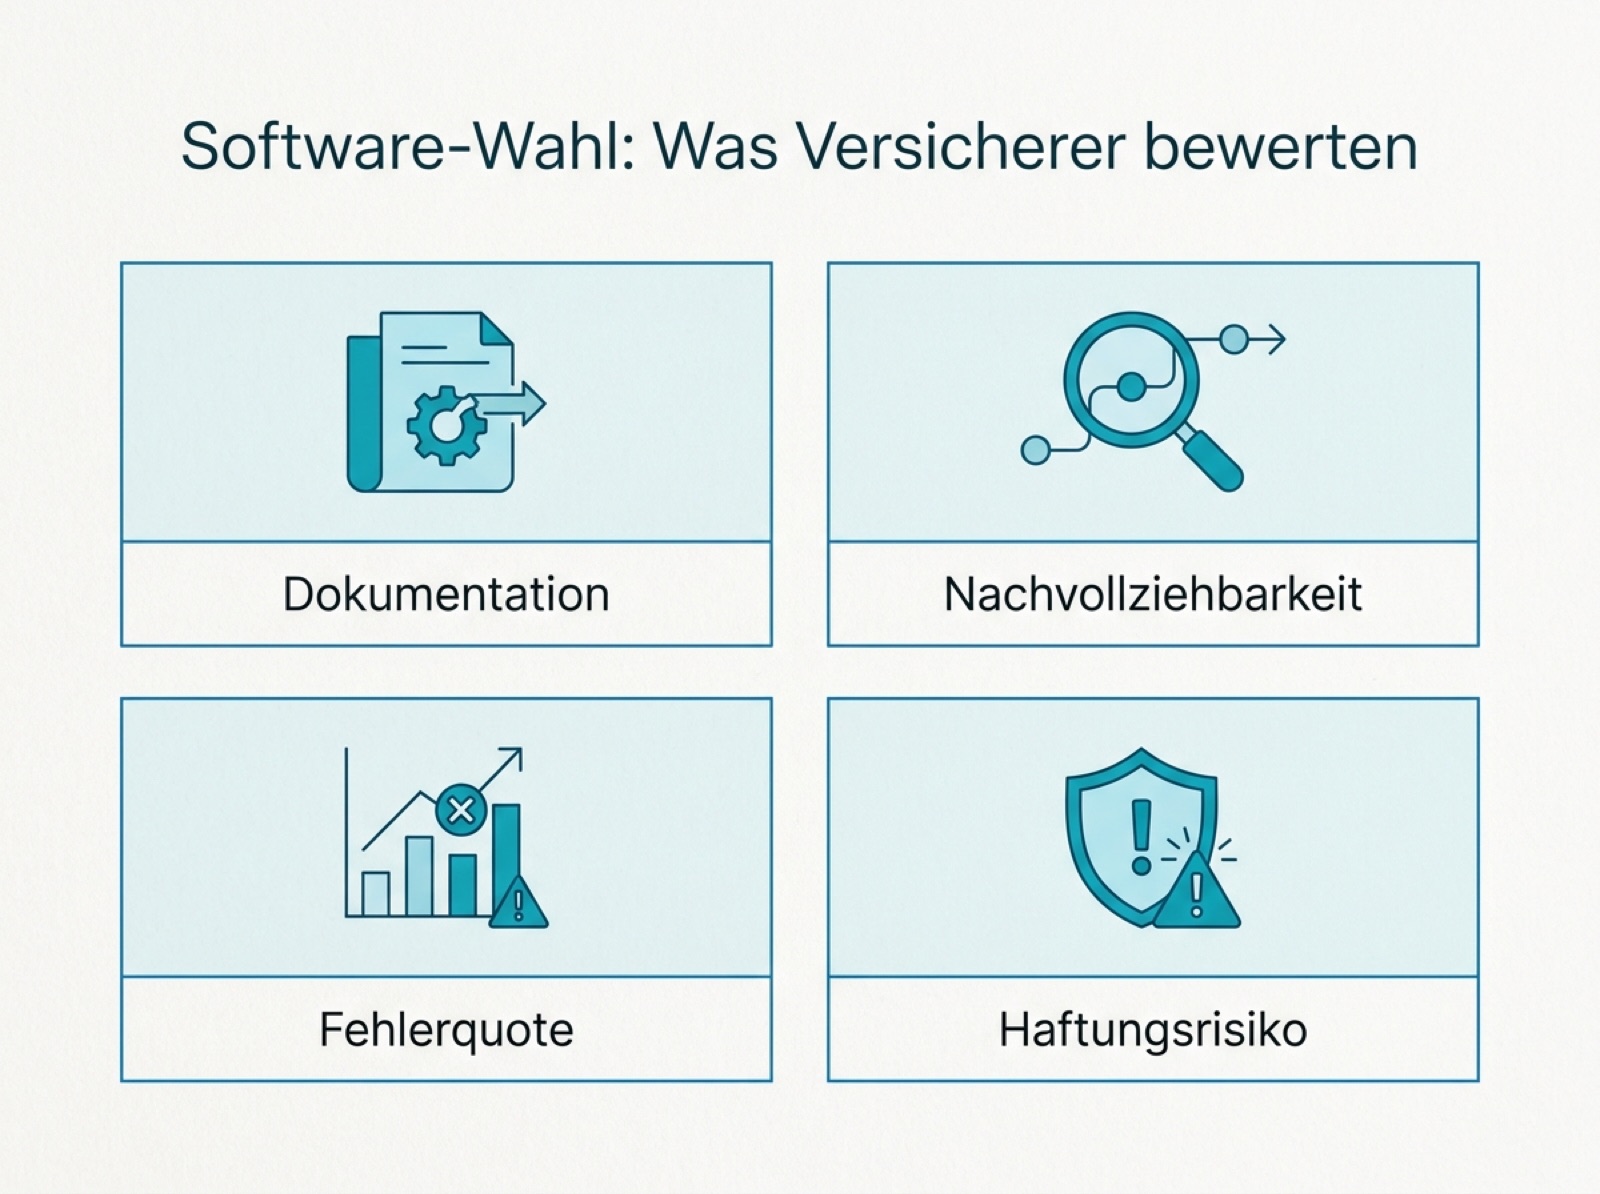
Nicht der Anschaffungspreis, sondern Dokumentation, Nachvollziehbarkeit, Fehlerquote und Haftungsrisiko bestimmen den versicherungsrelevanten Wert einer Software.
Vier Punkte tauchen in der Praxis immer wieder auf, wenn ein Schaden reguliert wird. Erstens: Lässt sich jeder Entwicklungsstand einer Baugruppe rekonstruieren? Zweitens: Ist dokumentiert, dass automatisierte Prüfläufe – etwa gegen Design-Regeln – durchgeführt wurden? Drittens: Wie hoch ist die statistische Fehlerquote der eingesetzten Prozesse? Und viertens: Wer trägt am Ende das Haftungsrisiko, wenn ein Nachweis fehlt? Software, die diese Fragen sauber beantwortet, senkt nicht nur das Risiko eines Ausfalls, sondern verbessert die Position des Betriebs im Schadenfall.
Dass elektronische Produkte dabei kein Randthema sind, zeigt die Statistik der EU-Marktüberwachung: Nach dem Safety-Gate-Bericht der Europäischen Kommission wurden 2025 rund 4.670 Warnmeldungen zu gefährlichen Produkten erfasst – der höchste Stand seit Einführung des Systems, und Elektrogeräte machten davon elf Prozent aus. Jede dieser Meldungen steht potenziell für einen Rückruf, einen Haftungsfall und eine Prüfung durch den beteiligten Versicherer.
Für den Versicherer verschiebt sich damit die Perspektive. Er bewertet nicht das einzelne fehlerhafte Bauteil, sondern die Frage, wie wahrscheinlich solche Fehler im Betrieb überhaupt sind und wie gut sie sich später aufklären lassen. Ein Hersteller, der bei jeder Baugruppe zeigen kann, welche Prüfschritte durchlaufen wurden, wirkt kalkulierbar. Einer, dessen Entwicklung im Nebel liegt, wird zum Fragezeichen – und Fragezeichen bezahlen im Zweifel höhere Beiträge oder erhalten engere Bedingungen.
Die Parallele zur Versicherung selbst
Interessant ist, dass Meridan denselben Denkfehler zweimal machte. Nicht nur die Software wurde nach dem niedrigsten Preis ausgewählt, auch die Absicherung der Geschäftsführung war über Jahre nicht angefasst worden. Man blieb aus Gewohnheit beim alten Anbieter, ohne die Deckung an das gewachsene Geschäft anzupassen – ein Muster, das dem Treuebonus-Dilemma bei langjährigen Verträgen verblüffend ähnelt. Was vertraut ist, wird selten hinterfragt, obwohl gerade dort oft Lücken entstehen.
Für die handelnden Geschäftsführer wurde das zum persönlichen Risiko. Fällt eine Entscheidung wie die günstige, schlecht dokumentierende Software später auf sie zurück, greift die Betriebshaftpflicht nicht mehr automatisch. Dann rückt eine Geschäftsführer-Versicherung gegen Haftungsansprüche in den Vordergrund, die genau solche Vermögensschäden aus Leitungsentscheidungen abdeckt. Meridan hatte eine solche Police – allerdings mit einer Deckungssumme, die dem Umsatz von vor zehn Jahren entsprach.
Was der Fall lehrt
Rückblickend war der Fehler nicht die Sparsamkeit an sich, sondern die falsche Rechnung. Die 8.000 Euro Ersparnis wurden gegen Lizenzkosten gestellt, nicht gegen das Haftungsrisiko. Ein Versicherer hätte den Zusammenhang sofort gesehen: Eine Software, die Entwicklungsschritte revisionssicher festhält, ist im Grunde ein Teil des Risikomanagements – vergleichbar mit einer Alarmanlage, die den Beitrag zur Diebstahlversicherung senkt, weil sie den Schadenfall unwahrscheinlicher macht.
Wer heute über ein Entwicklungswerkzeug entscheidet, sollte deshalb drei Fragen mitdenken, die nichts mit dem Funktionsumfang zu tun haben. Erzeugt das Programm eine lückenlose, überprüfbare Historie? Lässt sich im Streitfall damit belegen, dass sorgfältig gearbeitet wurde? Und passt die eigene Absicherung noch zu dem, was schiefgehen kann? Wie eng Deckungssumme und tatsächliches Risiko zusammenhängen, wird oft erst im Schadenfall klar – ein Blick auf Deckungssummen und typische Ausschlüsse macht das nachvollziehbar.
Praktisch heißt das nicht, dass immer die teuerste Lösung die richtige ist. Ein kleiner Betrieb, der Prototypen für den Eigenbedarf entwickelt, braucht keine revisionssichere Historie über Jahre. Sobald aber Produkte in Serie an Dritte gehen und ein Fehler Menschen oder Anlagen treffen kann, ändert sich die Rechnung. Dann ist die Dokumentationsfähigkeit des Werkzeugs kein Komfortmerkmal mehr, sondern Teil der Risikovorsorge – und gehört in dieselbe Betrachtung wie Deckungssummen, Selbstbehalte und Ausschlüsse.
Meridan hat den Schaden verkraftet, wenn auch mit spürbarem Beitragsaufschlag in der Folgeperiode. Die neue Layout-Software protokolliert heute jeden Schritt. Und im Auswahlgremium sitzt seither jemand mehr am Tisch: die Person aus dem Bereich Risiko.
Häufige Fragen
Zahlt die Betriebshaftpflicht immer, wenn ein Produkt einen Schaden verursacht?
Nicht automatisch. Der Versicherer prüft unter anderem, ob der Hersteller sorgfältig gearbeitet und dies belegt hat. Fehlt eine nachvollziehbare Entwicklungsdokumentation, kann das die Regulierung verzögern oder zu Kürzungen und Regressforderungen führen.
Warum interessiert sich ein Versicherer für die eingesetzte Software?
Weil die Software mitbestimmt, ob ein Betrieb den Stand von Technik und Sorgfalt nachweisen kann. Revisionssichere Protokolle und Prüfläufe wirken im Schadenfall wie ein Beleg für saubere Arbeit und stärken die Position des Herstellers.
Wie hoch sollte die Deckungssumme bei einer Geschäftsführer-Police sein?
Das hängt vom Umsatz, der Branche und dem typischen Schadenpotenzial ab. Wichtig ist, die Summe regelmäßig an das gewachsene Geschäft anzupassen, statt eine vor Jahren abgeschlossene Deckung unverändert weiterlaufen zu lassen.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns