
Auf diese Frage bekommt man fast immer zwei Antworten, und beide sind unbrauchbar. Die eine lautet: bombenfest, dafür gibt es ja Protektor. Die andere: sofort raus da. Über Ihren konkreten Vertrag sagt keine von beiden etwas aus.
Wie sicher ist meine Lebensversicherung? Das lässt sich beantworten, aber nur Unternehmen für Unternehmen. Fünf Prüfschritte reichen, alle Zahlen sind in Deutschland öffentlich, und Versicherungsnehmer brauchen weder Berater noch Abo. Rechnen Sie mit rund einer Stunde am Küchentisch.
Warum die Frage 2026 anders klingt als vor zehn Jahren
Die deutschen Lebensversicherer stehen kapitalseitig so komfortabel da wie lange nicht. Zum Jahresende 2025 lag die durchschnittliche SCR-Bedeckungsquote der Lebensversicherung in Deutschland laut Angaben des Gesamtverbands der Versicherer bei 374 Prozent. Schaden- und Unfallversicherer kamen auf 272 Prozent, gegenüber dem Vorjahr ein Plus von rund elf Punkten. Gefordert sind 100 Prozent, die aktuellen Solvenzquoten liegen also weit oberhalb der regulatorischen Anforderungen.
Trotzdem hat sich der deutsche Lebensversicherungsmarkt verschoben. Ganze Bestände wandern zu Abwicklungsplattformen, der Höchstrechnungszins für eine neu abgeschlossene Versicherung liegt bei 1,0 Prozent, und einzelne Unternehmen hängen weiter an Übergangsmaßnahmen. Für Kundinnen und Kunden ist die Frage deshalb weniger, ob das Geld verschwindet. Sie lautet: Wie viel kommt am Ende heraus, und wer verwaltet die Police in zehn Jahren?
Der SOLID-Check: fünf Punkte, die Sie selbst prüfen können
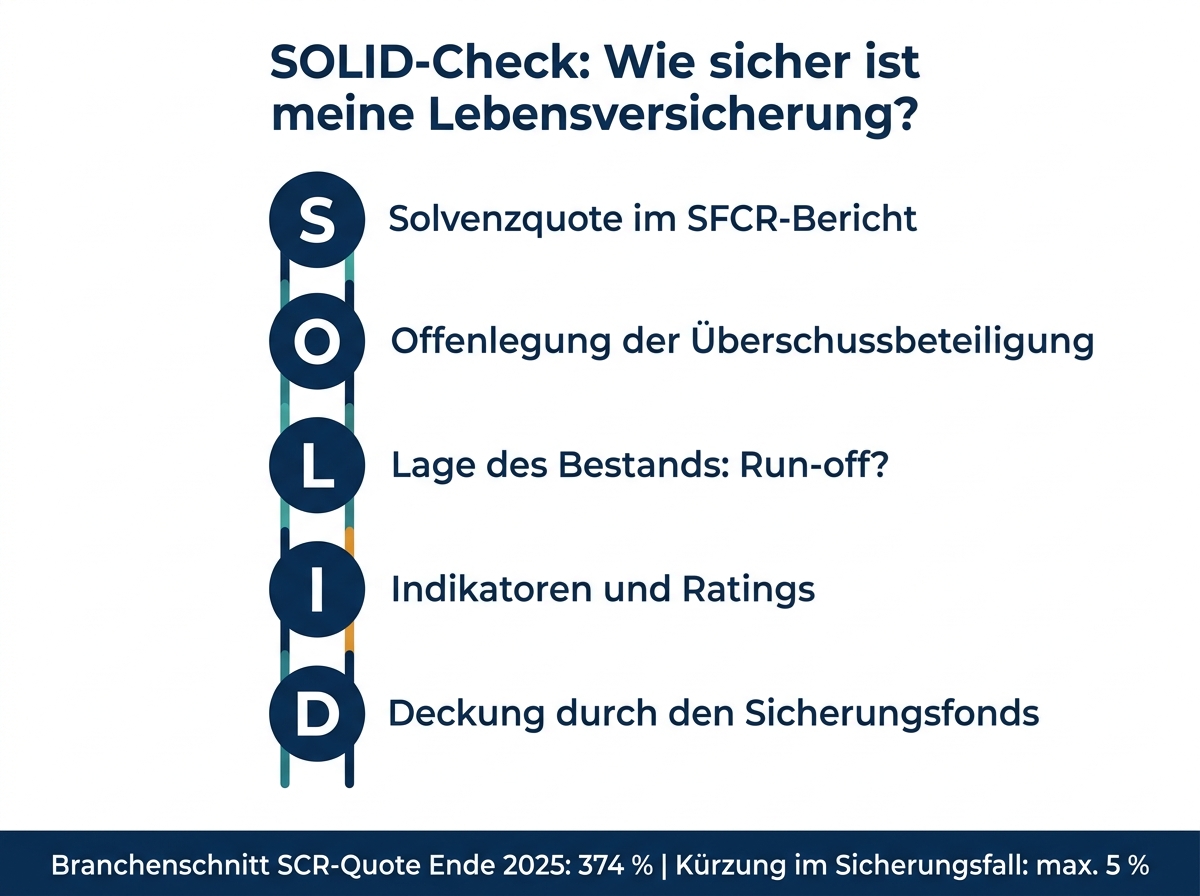
Das Verfahren heißt SOLID-Check, weil die fünf Anfangsbuchstaben genau die Reihenfolge abbilden, in der Sie vorgehen sollten:
- S wie Solvenzquote im SFCR-Bericht
- O wie Offenlegung der Überschussbeteiligung
- L wie Lage des Bestands (Run-off oder aktiv?)
- I wie Indikatoren und Ratings
- D wie Deckung durch den Sicherungsfonds
Punkt 1 bis 3 kosten Zeit, Punkt 4 und 5 sind schnell erledigt. Wer wenig Zeit hat, prüft Punkt 1 und 3.
S wie Solvenzquote: die Zahl steht im SFCR-Bericht
Jede Versicherung muss jährlich einen Bericht über Solvabilität und Finanzlage veröffentlichen, kurz SFCR. Er liegt frei auf der Unternehmensseite, meist unter „Investoren“. Die Solvenzquote sagt, wie stark die anrechenbaren Eigenmittel in Euro die geforderte Kapitalanforderung decken.
Diese Berichte sind allerdings in Kapitalmarktsprache geschrieben. Wer dort auf Duration, Volatilitätsanpassung und Bewertungsreserven trifft und nur Bahnhof versteht, macht sich am besten vorher mit den wichtigsten Börsenbegriffen vertraut. Danach liest sich das Dokument deutlich schneller.
Entscheidend ist ein Detail, das viele übersehen: Es gibt zwei Solvenzquoten. Eine mit Übergangsmaßnahmen und eine ohne. Notieren Sie beide.
| Wert im SFCR | Bedeutung | Einordnung |
|---|---|---|
| SCR-Quote mit Übergangsmaßnahmen | offiziell gemeldete Zahl | Pflichtwert, aber geschönt |
| SCR-Quote ohne Übergangsmaßnahmen | Quote nach reinen Solvency-II-Regeln | die ehrlichere Zahl |
| Abstand zwischen beiden | Abhängigkeit von Erleichterungen | je kleiner, desto stabiler |
Ein Beispiel aus dem Leben: Meldet ein Anbieter rund 320 Prozent, kommt aber ohne Erleichterungen nur auf eine niedrige zweistellige Quote, hängt er an Regeln, die bis 2032 auslaufen. Das ist kein Insolvenzsignal, aber ein Grund, die nächsten vier Punkte gründlich zu prüfen.
O wie Offenlegung: was die laufende Verzinsung verrät
Die Solvenzquote misst Stabilität, nicht Ertrag. Für Ihre Rendite zählen die Zinsen, die jeder Anbieter im Herbst für das Folgejahr deklariert. Interessant ist die Linie über fünf Jahre: Wer gegenüber dem Vorjahr stur senkt, verdient anders als der Rest.
| Beispielwerte für 2026 | Laufende Verzinsung |
|---|---|
| Entis Lebensversicherung (Run-off) | 3,40 Prozent |
| Proxalto Lebensversicherung (Run-off) | 2,70 Prozent |
| Höchstrechnungszins für Neuverträge | 1,00 Prozent |
Die Zahlen widerlegen das Klischee vom ausgezehrten Altbestand. Beide Werte lagen im Vorjahr niedriger, die Zinsen ziehen also an. Manche Abwicklungsgesellschaften deklarieren auf vergleichsweise hohem Niveau. Wie sich laufende Verzinsung, Schlussüberschuss und garantierter Anteil zusammensetzen, erklärt unser Beitrag zur Verzinsung von Lebens- und Rentenversicherungen.
L wie Lage des Bestands: läuft Ihr Vertrag im Run-off?
Run-off heißt, dass ein Lebensversicherer kein Neugeschäft mehr zeichnet und den Bestand nur noch abwickelt. Das passiert intern oder durch Verkauf. Ihre Zustimmung braucht dafür niemand, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) muss eine Bestandsübertragung aber genehmigen.
Woran Sie es merken:
- Post kommt plötzlich von einem Unternehmen, dessen Namen Sie nie unterschrieben haben
- der alte Anbieter wirbt für Ihren Tarif nicht mehr
- die Gesellschaft taucht in Ranglisten nur noch unter „Abwicklung“ auf
Panik ist der falsche Reflex. Ihre bereits garantierten Ansprüche und der vereinbarte Rechnungszins bleiben unangetastet, denn es wechselt der Verwalter, nicht der Vertrag. Zwei Dinge ändern sich in der Praxis trotzdem: Service und Überschusspolitik. Prüfen Sie nach einem Wechsel die letzten drei Deklarationen.
I wie Indikatoren: Ratings zur Lebensversicherung richtig einordnen
Ratings von Assekurata, Franke und Bornberg oder Morgen & Morgen sind nützlich, ebenso Untersuchungen von Stiftung Warentest. Sie bewerten nicht das, was viele hineinlesen. Eine Bestnote für Produktqualität sagt nichts über die Kapitalausstattung. Achten Sie insbesondere auf drei Kennzahlen aus dem Geschäftsbericht:
- die Nettoverzinsung, also was die Kapitalanlage tatsächlich abgeworfen hat
- die Verwaltungskostenquote, also wie viel von den Beiträgen in die Verwaltung geht
- die Stornoquote, also wie viele Versicherte dem Unternehmen davonlaufen
Eine hohe Solvenzquote bei hoher Kostenquote ist ein typisches Muster kleiner Gesellschaften. Stabil ja, ertragreich eher nicht.
D wie Deckung: Protektor als gesetzlicher Sicherungsfonds
Bleibt der Fall, vor dem sich die meisten fürchten. Gerät ein deutscher Lebensversicherer in die Insolvenz, greift der gesetzlich vorgeschriebene Sicherungsfonds. Verwaltet wird er von der Protektor Lebensversicherungs-AG, die Mitgliedschaft ist nach § 221 VAG Pflicht. Pensions- und Sterbekassen sind ausgenommen, sie können dem Fonds nur freiwillig beitreten.
Im Sicherungsfall ordnet die Aufsicht die Übertragung des Bestands auf den Fonds an. Die Versicherung läuft weiter, Ihr eingezahltes Vermögen fällt nicht in die Insolvenzmasse. Reicht das übertragene Vermögen nicht, darf die BaFin die garantierten Leistungen nach § 222 Absatz 5 VAG um höchstens 5 Prozent kürzen. Von der Garantie geht rechnerisch nicht mehr verloren. Zum Vergleich: Bei einer Bank endet die gesetzliche Einlagensicherung bei 100.000 Euro je Kunde, während der Sicherungsfonds der Lebensversicherer keine solche Obergrenze in Euro kennt.
Darüber hinaus sollten Sie zwei Grenzen kennen. Der Fonds sichert die garantierte Leistung, nicht die erhoffte Überschussbeteiligung. Und er greift ausschließlich bei deutschen Anbietern: Als die fondsgebundene FWU Life Insurance Lux S.A. aus Luxemburg 2024 zahlungsunfähig wurde und die dortige Aufsicht im Januar 2025 die Liquidation eröffnete, blieb der deutsche Sicherungsfonds außen vor. Die Verbraucherzentralen haben Betroffene damals gesondert informiert, weil ihre Ansprüche nach luxemburgischem Recht abgewickelt werden. Bei einer Insolvenz im Ausland gilt nicht das, was Verbraucherzentralen für den deutschen Markt beschreiben. Was im Ernstfall passiert, haben wir im Ratgeber Versicherer insolvent zusammengetragen.
Ihre Checkliste zum Abhaken
- [ ] SFCR-Bericht des Versicherers gefunden und heruntergeladen
- [ ] Solvenzquote mit und ohne Übergangsmaßnahmen notiert
- [ ] Laufende Verzinsung der letzten fünf Jahre verglichen
- [ ] Geprüft, ob der Bestand im Run-off ist oder aktiv betreut wird
- [ ] Nettoverzinsung, Kosten- und Stornoquote im Geschäftsbericht angesehen
- [ ] Geklärt, ob es ein deutscher Anbieter ist (der Sicherungsfonds greift nur dann)
Fünf Haken bedeuten: solide. Zwei oder weniger sind ein Anlass, den Vertrag durchrechnen zu lassen, nicht ihn zu kündigen.
Halten, beitragsfrei stellen oder verkaufen?
Kündigen ist fast immer die teuerste Möglichkeit, weil der Rückkaufswert in den ersten Jahren unter der Summe der eingezahlten Beiträge liegt. Wie sich der Rückkaufswert berechnet und welche Abzüge zulässig sind, zeigt unser Beitrag zum Rückkaufswert bei Kündigung.
| Option | Sinnvoll, wenn | Haken |
|---|---|---|
| Halten | Garantiezins über 2 Prozent | Bindet Kapital bis Ablauf |
| Beitragsfrei stellen | Liquidität fehlt, Garantie soll bleiben | Ablaufleistung sinkt spürbar |
| Verkaufen am Zweitmarkt | Restlaufzeit noch lang | Nicht jeder Vertrag wird angekauft |
| Kündigen | Kein Käufer, Geld dringend nötig | Höchster Verlust |
Ein alter Vertrag mit 3,25 oder 4 Prozent Garantiezins ist am Kapitalmarkt kaum nachzubauen. Wer vor 2005 abgeschlossen hat, genießt zudem einen steuerlichen Vorteil, den neu abgeschlossene Versicherungen nicht mehr erhalten: Die Auszahlung bleibt unter den vereinbarten Bedingungen steuerfrei. Ob der Realzins nach Inflation trägt, ist eine eigene Rechnung, die wir bei den Folgen der Inflation für Ihre Lebensversicherung angesehen haben.
Häufige Fragen
Wie hoch ist die Solvenzquote meines Lebensversicherers?
Sie steht im SFCR-Bericht, meist im Kapitel „Kapitalmanagement“. Branchenschnitt zum Jahresende 2025: 374 Prozent.
Ist mein Geld weg, wenn der Lebensversicherer insolvent ist?
Nein. Der Sicherungsfonds übernimmt den Bestand, im äußersten Fall dürfen die garantierten Leistungen um bis zu 5 Prozent gekürzt werden.
Ist eine Lebensversicherung im Run-off unsicher?
Nicht grundsätzlich. Garantien und Rechnungszins bleiben bestehen. Genau hinsehen sollten Sie bei der Überschussbeteiligung und beim Service.
Was passiert mit meiner Lebensversicherung in der Privatinsolvenz?
In der Ansparphase sind zertifizierte Rentenversicherungen zur Altersvorsorge in Grenzen pfändungsgeschützt. Bei klassischen Kapitalverträgen fällt der Rückkaufswert dagegen häufig in die Insolvenzmasse. Wie viel Ihnen bei einer Insolvenz bleibt, hängt vom Einzelfall ab.
*Redaktion Versicherungsriese, Stand September 2026. Alle Zahlen stammen aus öffentlich zugänglichen Quellen von GDV, BaFin, Verbraucherzentralen und den Geschäftsberichten der Unternehmen.*
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns