
Ein Wertpapierdepot kann an Wert verlieren, verletzen kann es niemanden. Bei einem Mietshaus liegt der Fall anders. Eine gelöste Dachpfanne oder ein vereister Gehweg reichen, und der Vermieter haftet persönlich, der Höhe nach unbegrenzt. Diesen Unterschied übersehen viele, die vom Depot in die Immobilie wechseln.
Niemand zwingt Sie, bestimmte Versicherungen abzuschließen. Trotzdem gibt es Verträge, ohne die eine Vermietung leichtsinnig wird: Die Risiken aus Besitz und Nutzung eines Hauses gehen mit dem Grundbucheintrag automatisch auf Sie über. Dieser Beitrag prüft sieben Versicherungen für Vermieter: welche Schäden sie decken, was sie kosten, ob sie unverzichtbar, sinnvoll oder verzichtbar sind und ob sich der Beitrag auf die Mieter umlegen lässt.
Warum die private Haftpflichtversicherung bei vermieteten Wohnungen aussteigt
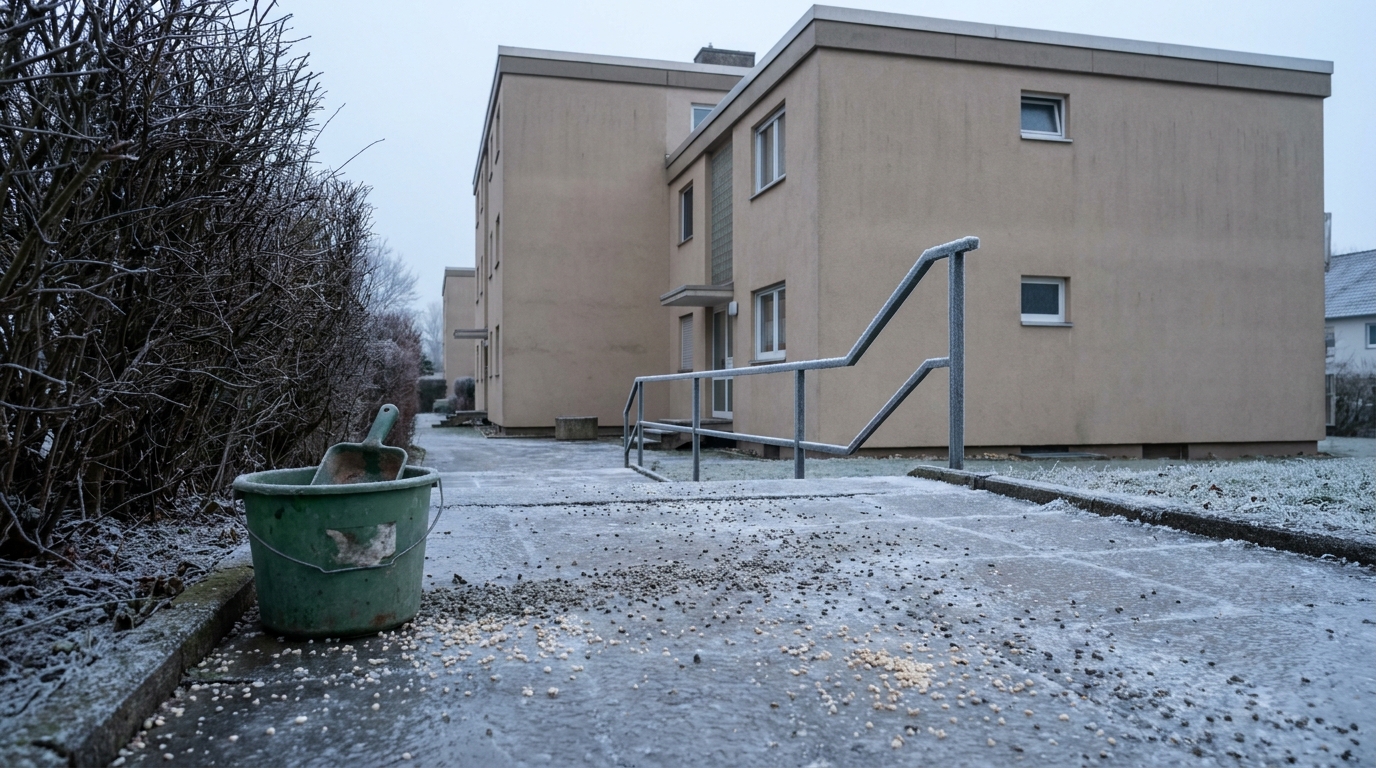
Viele Eigentümer glauben, ihre private Haftpflichtversicherung schützt auch das vermietete Objekt. Sie deckt aber ausschließlich die selbst bewohnte Immobilie. Sobald Sie vermieten, behandelt der Versicherer das Haus als Renditeobjekt, und der Versicherungsschutz endet an dieser Stelle. Die Verkehrssicherungspflicht nach § 823 BGB bleibt trotzdem bei Ihnen: Wer im Januar auf dem nicht gestreuten Weg stürzt, verklagt den Vermieter, nicht die Hausverwaltung.
> Kurz eingeordnet: Die Frage, braucht man für Immobilien andere Versicherungen als für Aktien, klingt nach Haarspalterei. Die Antwort ist trotzdem eindeutig: Einen Kursverlust können Sie aussitzen, ein Haftungsfall gegenüber Dritten kennt dagegen keine Obergrenze.
1. Wohngebäudeversicherung: die wichtigste Absicherung für Vermieter
Die Wohngebäudeversicherung ersetzt Schäden durch Feuer, Leitungswasser sowie Sturm und Hagel. Gesetzlich vorgeschrieben ist sie nicht, faktisch aber unverzichtbar, weil praktisch jede Bank sie zur Bedingung für die Finanzierung macht. Ersetzt wird in der Regel der Neuwert, eingeschlossen sind auch fest verbaute Teile bis hin zur Einbauküche.
Zwei Dinge sollten Vermieter regelmäßig kontrollieren:
- Den Anpassungsfaktor: Der gleitende Neuwertfaktor liegt 2026 bei 27,8 nach 26,7 im Vorjahr, rund vier Prozent mehr. Er besteht zu 80 Prozent aus dem Baupreisindex für Wohngebäude und zu 20 Prozent aus dem Tariflohnindex im Baugewerbe. Die Kosten steigen also mit den Baupreisen, unabhängig vom Anbieter.
- Den Versicherungswert nach Umbauten: Wärmepumpe oder Photovoltaik auf dem Dach verändern den Gebäudewert. Ohne Nachmeldung droht Unterversicherung, und der Tarif zahlt im Schadensfall nur anteilig.
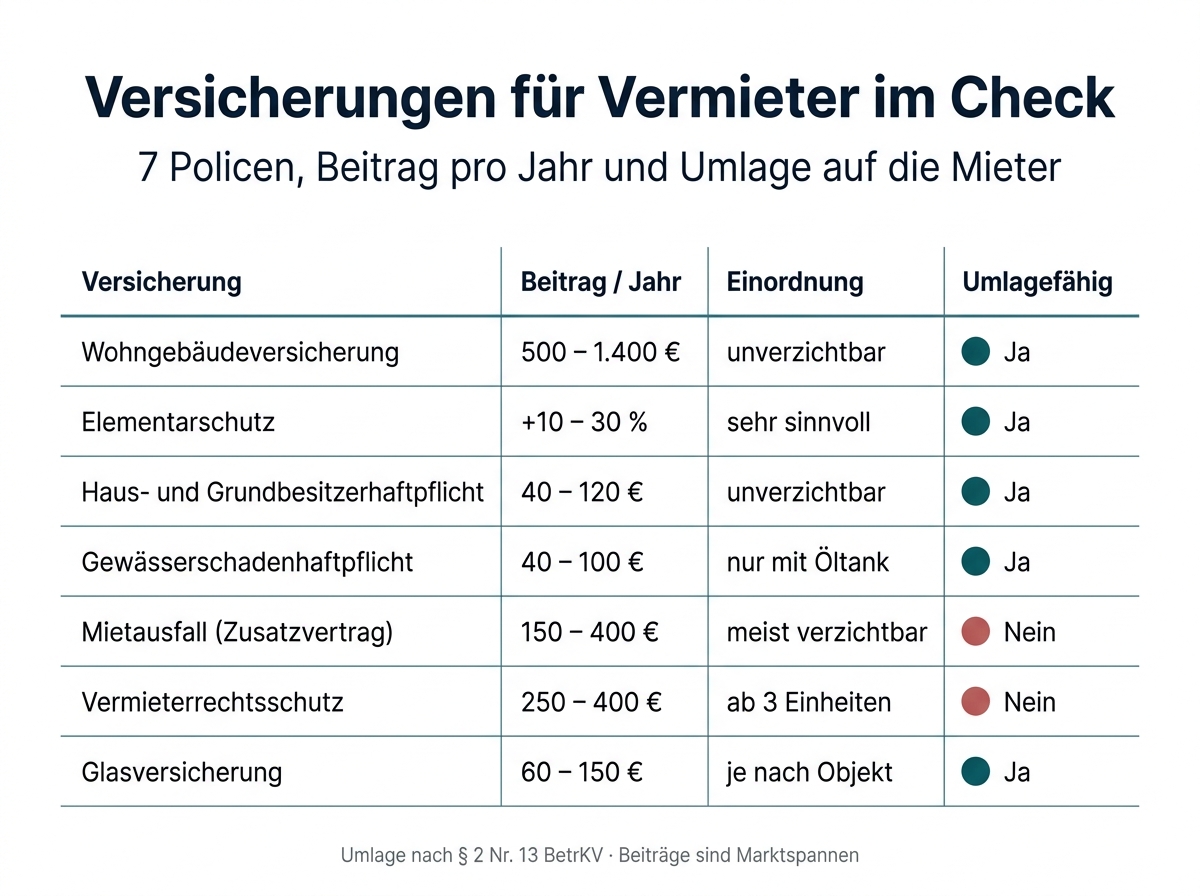
Urteil: ohne sie finanziert keine Bank · rund 500 bis 1.400 € pro Jahr · auf die Mieter umlegbar.
2. Elementarschutz: der Baustein, der 2026 noch freiwillig ist
Überschwemmung, Starkregen, Rückstau und Erdrutsch sind in der Grunddeckung der Gebäudeversicherung nicht enthalten. Dafür braucht es den Zusatzbaustein Elementar. Nach Zahlen des Gesamtverbands der Versicherer sind die Elementarschäden in der Sachversicherung von durchschnittlich rund 1,4 Milliarden Euro im Zeitraum 2000 bis 2009 auf etwa 2,4 Milliarden im Mittel der Jahre 2016 bis 2025 gestiegen.
Eine gesetzliche Pflicht gibt es bis heute nicht. Der Bundesrat hat sie gefordert, ein Gesetz liegt im Herbst 2026 nicht vor. Vermieter müssen also selbst entscheiden. Bei einer vermieteten Wohnung in Hanglage ist dieser Schutz wichtiger als jede Zusatzdeckung. Welche Versicherung deckt welches Ereignis? Das haben wir im Beitrag zur Versicherung bei Hochwasserschäden aufgeschlüsselt. Besonders häufig bleibt der Leitungswasserschaden; typische Ursachen und Vorbeugung stehen in unserer Übersicht zu Wasserschäden im Haushalt.
Urteil: in Risikolagen unverzichtbar · Aufschlag oft 10 bis 30 Prozent · wird mit umgelegt.
3. Haus- und Grundbesitzerhaftpflichtversicherung: klein im Beitrag, große Wirkung
Die Haus- und Grundbesitzerhaftpflichtversicherung deckt genau die Risiken, die der Vertrag fürs Eigenheim beim vermieteten Objekt aussortiert: Personen- und Sachschäden, die von Ihrem Grundstück ausgehen. Das bekannteste Beispiel ist der Sturz auf dem nicht geräumten Weg, dazu kommen herabfallende Dachziegel, ein morscher Ast oder ein loses Geländer im Treppenhaus.
Gemessen am Risiko sind die Kosten lächerlich klein: Ein Mehrfamilienhaus ist häufig ab 40 bis 120 Euro jährlich abgesichert, ein Personenschaden mit dauerhafter Erwerbsminderung wird dagegen siebenstellig. Wichtig beim Vergleichen: mindestens fünf Millionen Euro Deckungssumme, und ein beauftragter Winterdienst muss eingeschlossen sein.
Urteil: die Basis jeder Absicherung · 40 bis 120 € jährlich · auf die Mieter umlegbar.
4. Gewässerschadenhaftpflicht: notwendig, solange ein Öltank im Keller steht
Steht im Heizungskeller ein Öltank, haften Sie nach § 89 des Wasserhaushaltsgesetzes verschuldensunabhängig für jeden Schaden am Grundwasser. Ob Sie den Tank gewartet haben, spielt keine Rolle, und eine Obergrenze kennt das Gesetz nicht. Eine Bodensanierung nach ausgelaufenem Heizöl verursacht schnell hohe Kosten im sechsstelligen Bereich.
Bei einer Ölheizung ist dieser Schutz Pflichtprogramm, oft schon als Baustein der Grundbesitzerhaftpflicht enthalten. Nach dem Umstieg auf Gas oder Wärmepumpe entfällt das Risiko und der Vertrag lässt sich kündigen. Sonst zahlen Sie jahrelang für einen Tank, der längst ausgebaut ist.
Urteil: mit Öltank Pflichtprogramm, sonst überflüssig · 40 bis 100 € jährlich · umlagefähig.
5. Mietausfallversicherung: wann sie wirklich sinnvoll ist
Hier entsteht das größte Missverständnis. Eine Mietausfallversicherung steckt in der Wohngebäudeversicherung meist schon drin, allerdings nur für Folgen eines versicherten Sachschadens. Brennt die Wohnung aus und ist sechs Monate unbewohnbar, ersetzt die Wohngebäudeversicherung die entgangene Miete. Die Haftzeit liegt in der Regel bei zwölf Monaten, gute Tarife gehen auf 18 oder 24 Monate.
Ein Mietausfall durch Zahlungsverweigerung fällt nicht darunter. Die Versicherung zahlt nichts, wenn Mieter schlicht nicht überweisen. Dafür gibt es separate Deckungen gegen Mietnomaden. Die sind teuer, setzen meist eine Bonitätsprüfung voraus und ersetzen selten mehr als sechs Monatsmieten.
Urteil: Mietausfall im Grundschutz enthalten, Zusatzvertrag meist verzichtbar · 150 bis 400 € jährlich · bleibt beim Vermieter.
6. Vermieter-Rechtsschutzversicherung: für den Streit, nicht für den Schaden
Mietrecht ist streitanfällig, und Streit ist teuer. Eine Räumungsklage verursacht je nach Streitwert schnell 2.000 bis 5.000 € an Anwalts- und Gerichtskosten, oft ohne Aussicht, das Geld jemals einzutreiben. Die Vermieter-Rechtsschutzversicherung trägt diese hohen Kosten, verlangt aber fast immer eine Wartezeit von drei Monaten. Wer erst abschließt, wenn der Konflikt läuft, bekommt nichts.
Ob sich der Vermieterrechtsschutz rechnet, hängt an der Zahl der Einheiten: Bei einer einzelnen Wohnung Geschmackssache, ab drei Parteien nüchterne Kalkulation. Grundsätzliches dazu, für wen sich eine Rechtsschutzversicherung lohnt, haben wir separat aufgeschrieben.
Urteil: ab mehreren Einheiten sinnvoll · 250 bis 400 € jährlich · bleibt beim Vermieter.
7. Glas, Bauleistung und Photovoltaik: die kleinen Bausteine
Drei Nischenverträge zum Schluss, deren Bedeutung stark von der Nutzung der Immobilie abhängt:
| Vertrag | Wofür | Größenordnung | Urteil |
|---|---|---|---|
| Glasversicherung | Scheiben im Treppenhaus, Haustür, Wintergarten | 60 bis 150 € | bei viel Glasfläche sinnvoll |
| Bauleistungsversicherung | Schäden am Bau während einer Sanierung | 2 bis 4 ‰ der Bausumme | bei umfangreichen Sanierungen sinnvoll |
| Photovoltaikversicherung | Module, Wechselrichter, Ertragsausfall | 80 bis 200 € | bei eigener Anlage sinnvoll |
Nur die Glasversicherung darf davon ausdrücklich auf die Mieter umgelegt werden. Kleine Photovoltaikanlagen laufen bereits über die Gebäudeversicherung mit, größere brauchen bestimmte Zusatzbausteine. In beiden Fällen sollten Vermieter den Anbieter informieren.
Welche Beiträge Vermieter auf die Mieter umlegen dürfen
Die Betriebskostenverordnung ist hier erfreulich eindeutig. § 2 Nr. 13 BetrKV nennt als umlagefähig die Kosten der Sach- und Haftpflichtversicherung, namentlich die Versicherung des Gebäudes gegen Schäden durch Feuer, Sturm, Wasser und sonstige Elementarereignisse, die Glasversicherung sowie die Haftpflicht für Gebäude, Öltank und Aufzug. Voraussetzung ist eine wirksame Umlagevereinbarung im Mietvertrag.
Nicht umgelegt werden dürfen dagegen die Vermieter-Rechtsschutzversicherung, die zusätzliche Mietausfallversicherung und die Privathaftpflicht. Diese Beiträge mindern aber als Werbungskosten die Steuerlast. Wie das läuft, steht in unserem Beitrag dazu, ob die Wohngebäudeversicherung steuerlich absetzbar ist.
Ein Punkt wird gern übersehen: Für Schäden der Mieter am eigenen Hausrat sind Sie nicht zuständig. Möbel, Kleidung und Elektronik sichert allein deren Hausratversicherung ab. Nur wer möbliert vermietet, sollte zusätzlich eine eigene Hausratversicherung abschließen.
Häufige Fragen zu Versicherungen für Vermieter
Welche Versicherungen sollten Vermieter unbedingt haben?
Gesetzlich ist keine vorgeschrieben. Faktisch fordert jede finanzierende Bank eine Wohngebäudeversicherung, und ohne Haus- und Grundbesitzerhaftpflicht haften Sie unbegrenzt mit dem Privatvermögen. Insbesondere diese beiden sind die wichtigsten Versicherungen für Vermieter.
Was gilt bei vermieteten Eigentumswohnungen?
Bei vermieteten Eigentumswohnungen schließt die Eigentümergemeinschaft die Gebäudeversicherung gemeinsam ab, die Kosten laufen über das Hausgeld. Die Haftung für das Sondereigentum bleibt bei Ihnen, deshalb ist insbesondere eine eigene Wohnungshaftpflicht wichtig. Die Teilungserklärung zeigt, was bereits abgedeckt ist.
Was kosten Versicherungen für Vermieter insgesamt?
Für ein Mehrfamilienhaus mit vier Parteien landen Sie mit Gebäudeversicherung, Elementar und Haftpflicht meist bei 600 bis 1.500 € pro Jahr. Rechtsschutz, Glas und Zusatzdeckungen verursachen darüber hinaus schnell noch einmal dieselbe Summe. Lage, Baujahr und Selbstbeteiligung bestimmen den Beitrag; ein Vergleichen mehrerer Angebote lohnt sich immer.
Muss ich eine neue Photovoltaikanlage melden?
Ja, sie erhöht den Versicherungswert des Hauses. Ohne Nachmeldung droht eine Kürzung der Leistung, ebenso bei Wärmepumpen, Dachausbauten und energetischen Sanierungen.
Wann ist eine Mietausfallversicherung sinnvoll?
Insbesondere dann, wenn eine einzelne Wohnung den Kapitaldienst tragen muss und kein finanzieller Puffer da ist. Wer mehrere Einheiten besitzt, verteilt dieses Risiko ohnehin und sollte das Geld eher in eine sorgfältige Auswahl der Mieter stecken.
—
*Redaktion versicherungsriese.de, Stand September 2026. Alle Beiträge sind Marktspannen, keine Angebote; maßgeblich sind die Bedingungen Ihres Vertrags. Der Text ersetzt keine individuelle Versicherungs-, Rechts- oder Steuerberatung.*