
Das Wichtigste in Kürze
- Die Kunstversicherung schützt Kunstwerke und Kunstobjekte umfassend gegen Diebstahl, Beschädigung, Verlust und Transportschäden, meist als Allgefahrendeckung.
- Sie leistet „von Nagel zu Nagel“: Ihre Gegenstände bleiben auch beim Abhängen, Verpacken, Transportieren und während einer Ausstellung geschützt.
- Die Hausratversicherung deckt Kunst nur begrenzt ab, deshalb bietet die Kunstversicherung Sammlern, Galerien und Museen den passenden, maßgeschneiderten Schutz.
- Die Kosten hängen vor allem von der Versicherungssumme, der Art der Objekte und den Sicherungsmaßnahmen ab.
Ein gerahmtes Original fällt beim Umhängen von der Wand, ein Wasserrohr bricht über der Sammlung, ein Transporteur beschädigt die Skulptur auf dem Weg zur Ausstellung: Für wertvolle Kunstwerke reicht die normale Hausratversicherung selten aus. Eine spezielle Kunstversicherung sichert Gemälde, Skulpturen, Antiquitäten und ganze Sammlungen zum aktuellen Marktwert ab, und zwar gegen nahezu alle Gefahren.
Was ist eine Kunstversicherung?
Die Kunstversicherung ist eine spezielle Sachversicherung, die Kunstwerke und wertvolle Sammlerstücke individuell absichert. Anders als die Hausratversicherung, die den gesamten Hausrat pauschal abdeckt, richtet sich diese Absicherung gezielt auf einzigartige Kunstwerke und deren tatsächlichen Marktwert.
Die meisten Anbieter arbeiten mit einer Allgefahrendeckung: Geschützt ist alles, was nicht ausdrücklich ausgeschlossen wurde. Damit ist der Versicherungsschutz deutlich umfassender als bei benannten Gefahren, wie sie eine klassische Hausratpolice kennt. Ein zweites Kennzeichen der Kunstversicherung ist der Grundsatz „von Nagel zu Nagel“: Ein Kunstgegenstand ist nicht nur an seinem angestammten Platz versichert, sondern auch dann, wenn er abgehängt, verpackt, transportiert oder in einer Ausstellung gezeigt wird. Viele Tarife bieten diesen Schutz sogar weltweit.
Welche Kunstgegenstände sind versicherbar?
Versichern lässt sich nahezu alles, was einen ideellen oder materiellen Sammlerwert hat. Zu den typischen Objekten einer Kunstversicherung gehören:
- Gemälde und Grafiken: Ölbilder, Aquarelle, Zeichnungen, Drucke und Fotografien
- Skulpturen und Plastiken aus Bronze, Stein, Holz oder modernen Materialien
- Antiquitäten und Sammlerobjekte sowie kunsthandwerkliche Designstücke
- Sammlungen wie Porzellan, Silber, Teppiche, Uhren oder Briefmarken
- Weitere Gegenstände wie Schmuck, Gold oder seltene Instrumente
Ob Einzelstück oder umfangreiche Sammlung: Der Versicherer stimmt den Schutz individuell auf Ihre Kunstwerke ab. Wer neben Kunst auch wertvollen Schmuck besitzt, kann diesen je nach Anbieter mitversichern oder über eine ergänzende Schmuckversicherung absichern.
Kunstversicherung oder Hausratversicherung?
Viele Kunstliebhaber gehen davon aus, dass ihre Werke über die bestehende Hausratversicherung mitversichert sind. Das stimmt nur eingeschränkt. Hausratpolicen begrenzen Wertsachen häufig auf einen Prozentsatz der Versicherungssumme und decken zentrale Gefahren wie Transportschäden oder das Herunterfallen beim Umhängen gar nicht ab.
| Kriterium | Hausratversicherung | Kunstversicherung |
|---|---|---|
| Versicherte Gefahren | benannte Gefahren (Feuer, Leitungswasser, Einbruch) | Allgefahrendeckung |
| Transport & Ausstellung | in der Regel nicht versichert | „von Nagel zu Nagel“ geschützt |
| Bewertung | Neuwert des Hausrats | individueller Marktwert der Kunst |
| Grenze für Wertsachen | oft auf 20–30 % gedeckelt | nach vereinbarter Versicherungssumme |
| Restaurierung & Minderung | meist nicht enthalten | Restaurierungskosten und Minderwert abgedeckt |
Für einzelne, weniger kostbare Stücke kann die Hausratversicherung genügen. Sobald Kunstwerke höhere Versicherungssummen erreichen oder transportiert und ausgestellt werden, ist die spezialisierte Kunstversicherung die sinnvollere Wahl.
Welche Schäden deckt die Kunstversicherung ab?
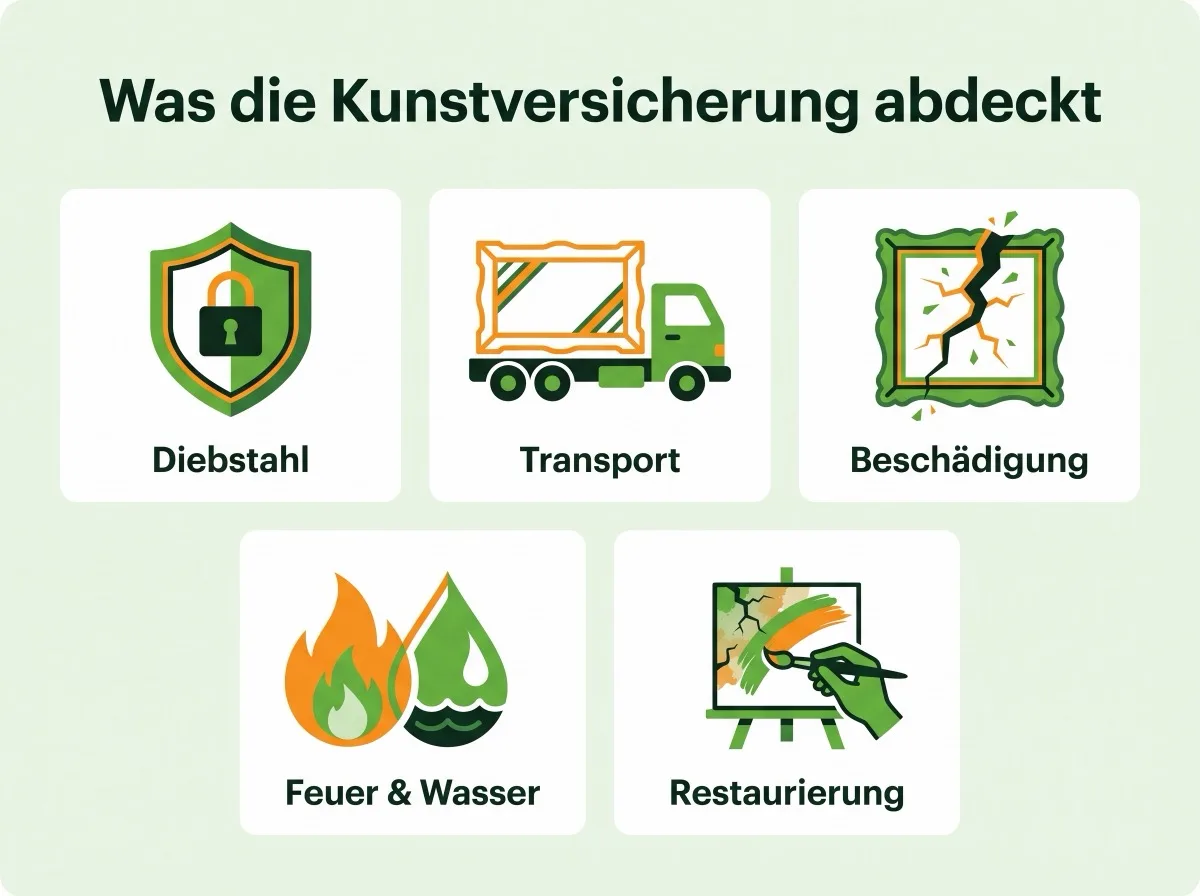
Der große Vorteil der Allgefahrendeckung liegt darin, dass sie fast jeden plötzlichen und unvorhergesehenen Schaden erfasst. In einer guten Kunstversicherung sind typischerweise abgedeckt:
- Diebstahl, Einbruch und Raub: auch, wenn Werke auf Reisen gestohlen werden
- Beschädigung und Zerstörung durch Unfall, Sturz oder unsachgemäße Handhabung
- Feuer, Sturm, Leitungswasser und weitere Elementarereignisse
- Transportschäden beim Versand oder auf dem Weg zu einer Ausstellung
- Schäden während der Restaurierung und bei Leihgaben
Wird ein Kunstwerk beschädigt, erhalten Sie im Schadensfall die Restaurierungskosten. Bleibt trotz fachgerechter Restaurierung ein sichtbarer Minderwert, erstattet die Kunstversicherung zusätzlich die Wertminderung. Bei Totalverlust oder Diebstahl wird die vereinbarte Summe ersetzt. Wird ein gestohlenes Werk später wiedergefunden, hilft das internationale Art Loss Register als weltweit größte Datenbank für abhandengekommene Kunst, die Herkunft zu klären. Ausgeschlossen sind meist nur allmähliche Vorgänge wie natürliche Alterung, Materialverschleiß oder Schäden durch Ungeziefer.
Was kostet eine Kunstversicherung?
Eine pauschale Antwort auf die Frage nach den Kunstversicherung-Kosten gibt es nicht, denn der Beitrag wird individuell kalkuliert. Als Orientierung liegt die jährliche Prämie häufig zwischen 0,1 und 0,5 Prozent der Versicherungssumme. Diese Faktoren beeinflussen den Preis:
Die Summe sollte dem aktuellen Marktwert entsprechen. Ist sie zu niedrig angesetzt, droht im Schadensfall eine Unterversicherung; eine zu hohe Summe treibt unnötig den Beitrag. Bei Kunst, deren Preise steigen, lohnt sich eine regelmäßige Aktualisierung, damit der Versicherungsschutz die Sammlung jederzeit optimal abbildet.
Kunstwerke sind Einzelstücke, ihr Schutz sollte es auch sein. Lassen Sie sich individuell und kostenlos zu Ihrer Kunstversicherung beraten.
Für wen lohnt sich die Kunstversicherung?
Sinnvoll ist der spezialisierte Schutz für alle, deren Kunstwerke eine Höhe erreichen, die die Hausratversicherung nicht mehr angemessen abdeckt:
- Privatsammler, die einzelne wertvolle Gemälde oder eine wachsende Sammlung besitzen
- Galerien und Kunsthändler, die Werke lagern, transportieren und ausstellen
- Museen und Stiftungen mit umfangreichen Beständen und Leihgaben
- Künstlerinnen und Künstler, die eigene Werke im Atelier und auf Messen absichern
Schon ein einzelnes Original im vier- oder fünfstelligen Bereich rechtfertigt oft eine eigene Kunstversicherung. Da private Kunstbestände laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) an Bedeutung gewinnen, wird eine bedarfsgerechte Absicherung für immer mehr Haushalte relevant. Wer mehrere Kostbarkeiten besitzt, kombiniert die Kunstversicherung oft mit einer Wertsachenversicherung.
Wie wird der Wert der Kunstgegenstände ermittelt?
Grundlage jeder Kunstversicherung ist eine belastbare Bewertung. Bei überschaubaren Summen genügen oft Kaufbelege, Rechnungen oder Fotos. Für hochwertige Kunstwerke empfiehlt sich ein unabhängiges Wertgutachten durch einen Sachverständigen oder ein Auktionshaus.
- Fotos jedes Objekts aus mehreren Perspektiven
- Kaufnachweise, Provenienz und Echtheitszertifikate
- ein aktuelles Verzeichnis mit Maßen, Technik und Zustand
Diese Unterlagen beschleunigen im Schadensfall die Regulierung und belegen die vereinbarte Summe. So sind Ihre Kunstobjekte nicht nur umfassend, sondern auch nachvollziehbar geschützt, und eine schnelle Erstattung ist im Ernstfall sichergestellt.

„Fotografieren Sie jedes Werk und bewahren Sie Kaufbelege sowie Gutachten digital auf. Diese Dokumentation ist im Schadensfall Gold wert und beschleunigt die Erstattung erheblich. Prüfen Sie außerdem alle paar Jahre, ob die Versicherungssumme noch zum gestiegenen Marktwert passt.“
Häufige Fragen zur Kunstversicherung
Ist Kunst über die Hausratversicherung versichert?
Was bedeutet „von Nagel zu Nagel“?
Was kostet eine Kunstversicherung?
Wie wird der Wert eines Gemäldes ermittelt?
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dominic Offers
Dominic Offers ist erfahrener Versicherungsmakler und berät Privatpersonen, Selbstständige und Unternehmen seit vielen Jahren anbieterübergreifend zu allen wichtigen Versicherungsfragen. Auf Versicherungsriese.de prüft er die Inhalte rund um Sach-, Haftpflicht-, Kfz- und Gewerbeversicherungen auf fachliche Richtigkeit und Praxisnähe. Sein Fokus liegt auf bedarfsgerechten Lösungen, die wirklich zum Kunden passen, statt auf teuren Standardpolicen.