
Eine Mail im Namen der Hochschule: Die Rückmeldegebühr sei noch offen, bitte bis Freitag über den Link bezahlen. Absender und Matrikelnummer stimmen. Wer hier klickt und zahlt, sieht das Geld meist nicht wieder.
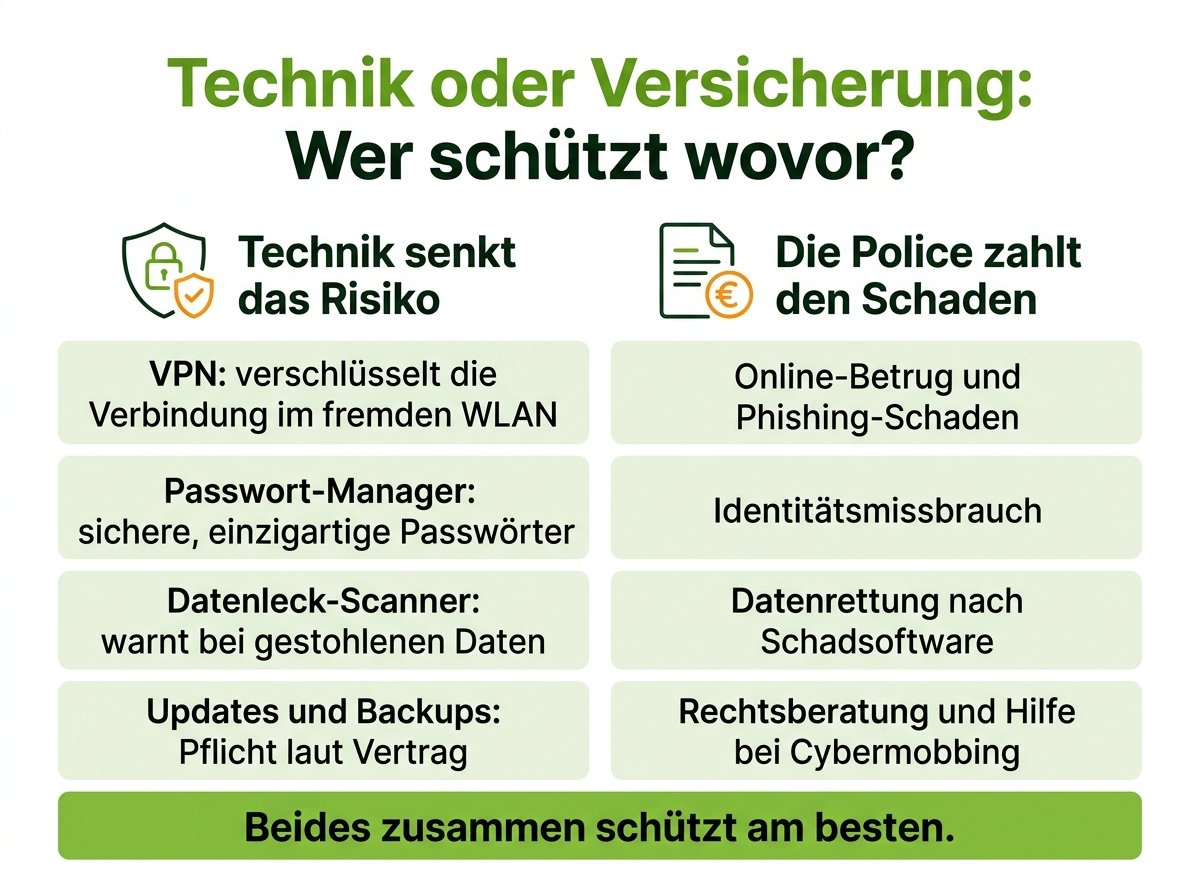
Ob eine Cyberversicherung sinnvoll ist, entscheidet sich genau an solchen Fällen: Technik wie ein VPN oder ein Passwort-Manager senkt das Risiko. Die finanzielle Seite deckt eine Police, wenn es trotzdem passiert. Sechs verbreitete Irrtümer zeigen, wo die Grenze verläuft. Studierende dienen dabei als Beispiel, die Regeln gelten für alle Privatpersonen.
Irrtum 1: „Mit einem VPN brauche ich keine Cyberversicherung“
Ein VPN verschlüsselt die Verbindung zwischen Ihrem Gerät und dem Server des Anbieters, bevor die Daten ins Internet gehen. Das schützt im offenen WLAN von Mensa oder Hostel davor, dass jemand Ihren Datenverkehr mitliest, und verbirgt Ihre IP-Adresse. Gegen eine Phishing-Mail, die Sie selbst öffnen, hilft das wenig. Geld erstattet ein VPN im Fall eines Schadens nie.
Wichtig ist auch, welchen Dienst Sie nutzen. Gerade kostenlose VPNs müssen Server und Personal irgendwie bezahlen. Viele tun das über Werbung oder indem sie Nutzungsdaten an Datenhändler weitergeben. Dazu kommen Datenlimits und langsame Verbindungen. Für ein Werkzeug, das die Privatsphäre schützen soll, ist das ein schlechter Tausch.
Bezahldienste finanzieren sich über die Abogebühr. Im Jahresabo liegen die Kosten bei vielen Anbietern im niedrigen einstelligen Euro-Bereich pro Monat, und einige erlauben mehrere Geräte gleichzeitig, was sich in einer WG teilen lässt. Wer unsicher ist, ob sich das lohnt, nutzt die bei vielen Diensten übliche 30-Tage-Geld-zurück-Garantie: So lässt sich auch ein kostenpflichtiges VPN gratis testen auf Laptop und Handy, bevor Sie sich festlegen. Unsere Einschätzung: Ein bezahltes VPN ist für wenige Euro im Monat eine gute Grundausstattung. Eine Versicherung ersetzt es trotzdem nicht.
Irrtum 2: „Wie ich mich schütze, ist dem Versicherer egal“
Das Gegenteil trifft zu. Private Verträge enthalten Obliegenheiten, also Pflichten, die Sie vor dem Schadenfall erfüllen müssen. Typische Klauseln in den Bedingungen:
- Betriebssystem und Apps erhalten Sicherheitsupdates zeitnah nach Erscheinen.
- Auf Computern läuft ein aktueller Virenschutz.
- Wichtige Daten sichern Sie regelmäßig, etwa wöchentlich, auf einem getrennten Speicher.
- Passwörter sind sicher, werden nicht weitergegeben und nicht notiert neben dem Gerät aufbewahrt.
Verletzen Sie eine solche Pflicht, darf der Versicherer nach § 28 VVG kürzen: bei grober Fahrlässigkeit entsprechend der Schwere des Verschuldens, bei Vorsatz ganz. Ob ein VPN verlangt wird, steht in den Bedingungen Ihres Tarifs. Ein Passwort-Manager und die Zwei-Faktor-Anmeldung helfen dagegen direkt bei der Pflicht zu sicheren Passwörtern. Das Bundesamt für Sicherheit in der Informationstechnik (BSI) empfiehlt beides für Verbraucher. Prüfen Sie vor dem Abschluss, welche Pflichten Ihr Tarif konkret nennt.
Irrtum 3: „Phishing trifft nur Unvorsichtige“
Gestohlene Daten machen Betrugsmails glaubwürdig. 2026 traf ein Cyberangriff die LMU München. Nach Angaben des Berichts könnten Daten von rund 600.000 aktuellen und früheren Studierenden betroffen sein, darunter Bankverbindungen und BAföG-Nummern. Mit so sensiblen Daten wirkt eine Zahlungsaufforderung echt, auch für vorsichtige Personen.
Wie groß das Problem ist, zeigt die Polizeistatistik. Laut dem Bundeslagebild Cybercrime 2025 des BKA erfasste die Polizei 333.922 Cybercrime-Fälle, die meisten davon mit Tätern im Ausland. Die Verbraucherzentrale NRW zählte im selben Jahr 382.470 Phishing-Mails.
Ein Datenleck-Scanner, wie ihn manche VPN-Apps und Passwort-Manager mitbringen, meldet, wenn Ihre Adresse in einem Leck auftaucht. Dann ändern Sie Passwörter, bevor jemand sie nutzt. Den Schaden aus einer bereits abgebuchten Zahlung ersetzt der Scanner nicht. Rufen Sie die Seite von Hochschule oder Bank lieber selbst im Browser auf, statt Links aus solchen Mails zu folgen.
Für Studierende kommt einiges zusammen: Wer im Auslandssemester über fremde Netze surft und Konten in zwei Ländern führt, bietet mehr Angriffsfläche. Welche Versicherungen Sie für den Aufenthalt sonst brauchen, fasst unser Ratgeber zur Versicherung im Auslandssemester zusammen.
Irrtum 4: „Bei Online-Betrug zahlt sowieso die Bank oder die Hausratversicherung“
Das stimmt nur zum Teil. Die Bank muss nicht autorisierte Zahlungen nach § 675u BGB erstatten. Haben Sie aber grob fahrlässig gehandelt, etwa eine TAN auf einer gefälschten Seite eingegeben, haften Sie nach § 675v Abs. 3 BGB in voller Höhe. Genau über diese Frage streiten Geldinstitut und Kunde nach Phishing-Fällen regelmäßig.
Bestehende Verträge decken einzelne Cyber-Risiken bereits ab, aber unterschiedlich weit:
| Risiko | Wer zahlt häufig? | Grenze |
|---|---|---|
| Phishing beim Online-Banking | Baustein in manchen Hausratversicherungen | meist eigene, niedrigere Höchstgrenze |
| Betrug beim Online-Kauf | Cyberversicherung, teils Hausratversicherung | Nachweis der Zahlung nötig |
| Datenrettung nach Virenbefall | Cyberversicherung | Obliegenheiten zur Datensicherung |
| Streit mit Händler oder Täter | Rechtsschutzversicherung | Internet-Baustein nicht in jedem Tarif |
| Sie infizieren fremde Geräte | Private Haftpflichtversicherung | Klausel zum Datenaustausch prüfen |
| Cybermobbing, Rufschädigung | Cyberversicherung | Löschkosten meist gedeckelt |
Bevor Sie eine neue Police abschließen, lohnt der Blick in Ihre Hausratversicherung. Das rät auch die Verbraucherzentrale NRW: bereits bestehende Verträge prüfen, vor allem Haftpflicht-, Hausrat- und Rechtsschutzversicherung, und erst danach über eine eigene Cyberpolice entscheiden.
Die private Haftpflichtversicherung zahlt, wenn Sie Dritten schaden, zum Beispiel weil über Ihr gekapertes Mailkonto Schadsoftware an Bekannte ging. Sie prüft deren Ansprüche und wehrt unberechtigte Forderungen ab. Ihren eigenen Datenverlust deckt sie nicht.
Irrtum 5: „Eine Cyberversicherung zahlt jeden Schaden“
Private Cyberversicherungen sind Pakete mit Grenzen. Meist enthalten sind:
- Datenrettung und Wiederherstellung von Geräten nach Schadsoftware
- Hilfe bei Identitätsmissbrauch, etwa wenn jemand in Ihrem Namen bestellt
- Erstattung bei Betrug im Online-Handel oder Zahlungsverkehr
- Unterstützung bei Cybermobbing, inklusive Löschung rechtswidriger Inhalte
- telefonische Erstberatung durch Anwälte oder IT-Fachleute
Die Versicherungssumme liegt bei Privatpersonen meist zwischen 10.000 und 50.000 Euro, für einzelne Leistungen gelten kleinere Grenzen. Ausgeschlossen sind regelmäßig Vorsatz, gewerbliche Nutzung, Schäden aus der Zeit vor Vertragsbeginn und oft Verluste bei Kryptowerten. Pro Jahr kosten private Tarife grob 50 bis 100 Euro, je nach Leistungen und Selbstbeteiligung.
Bei Unternehmen richtet sich der Beitrag nach der Größe des Unternehmens und seiner IT. Für private Nutzer rechnen Versicherer pauschaler, entscheidend sind Höhe der Versicherungssumme und Selbstbeteiligung. Das Angebot an eigenständigen Tarifen ist überschaubar.
Viele Versicherer verkaufen digitale Risiken nur als Zusatzbaustein zur Hausrat- oder Rechtsschutzversicherung. Arbeiten Sie im Homeoffice für den Arbeitgeber, sollten Sie wissen: Schäden an dienstlichen Geräten und Daten aus der Arbeit fallen nicht unter den privaten Schutz.
Welche Leistungen und Summen die Tarife im Einzelnen bieten, zeigt unser Ratgeber zur Cyberversicherung für Privatpersonen.
Irrtum 6: „Für Studierende lohnt sich das nicht“
Mit knappem Budget ist das ein berechtigter Einwand. Eine eigene Police kostet mit 50 bis 100 Euro im Jahr deutlich mehr als ein VPN-Jahresabo. Sinnvoll ist sie vor allem dann, wenn Sie viel online kaufen und verkaufen oder schon einmal von einem Datenleck betroffen waren.
Mögliche Schäden entstehen bei Studierenden vor allem beim Handel auf Kleinanzeigenportalen und beim Online-Banking, also genau dort, wo Geld fließt. Wer nur gelegentlich surft und eine gute Hausratversicherung mit Phishing-Baustein hat, ist meist ausreichend versichert. Für bestimmte Risiken wie Identitätsmissbrauch gibt es dort aber selten Unterstützung.
Checkliste: Wann ist eine Cyberversicherung sinnvoll?
- Bestehende Verträge auf Cyber-Bausteine geprüft
- Sicherheitsupdates, Virenschutz und Backups eingerichtet (Obliegenheiten)
- Passwort-Manager und Zwei-Faktor-Anmeldung für Bank und Mail aktiv
- Bezahl-VPN statt Gratisdienst für fremde WLANs
- Lücken bei Identitätsmissbrauch, Online-Kauf oder Datenrettung festgestellt
- Versicherungssumme, Sublimits und Ausschlüsse der Tarife verglichen
Wenn Sie bei Punkt fünf eine Lücke sehen, schließen Sie sie gezielt. Junge Erwachsene, die ihre Verträge gerade erst sortieren, finden die Reihenfolge der wichtigen Verträge in unserem Ratgeber zu Versicherungen für junge Erwachsene. Aus unserer Sicht gehört die Cyberversicherung ans Ende dieser Liste, nach Haftpflicht- und Hausratversicherung.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns