
Der 18. Geburtstag ändert beim Versicherungsschutz erstaunlich wenig. Der erste Ausbildungsvertrag ändert fast alles. Genau diese Verwechslung kostet im Oktober viele junge Menschen bares Geld: Sie feiern die Volljährigkeit, unterschreiben Wochen später beim Betrieb und merken erst mit der ersten Abrechnung, dass die beitragsfreie Mitversicherung weg ist.
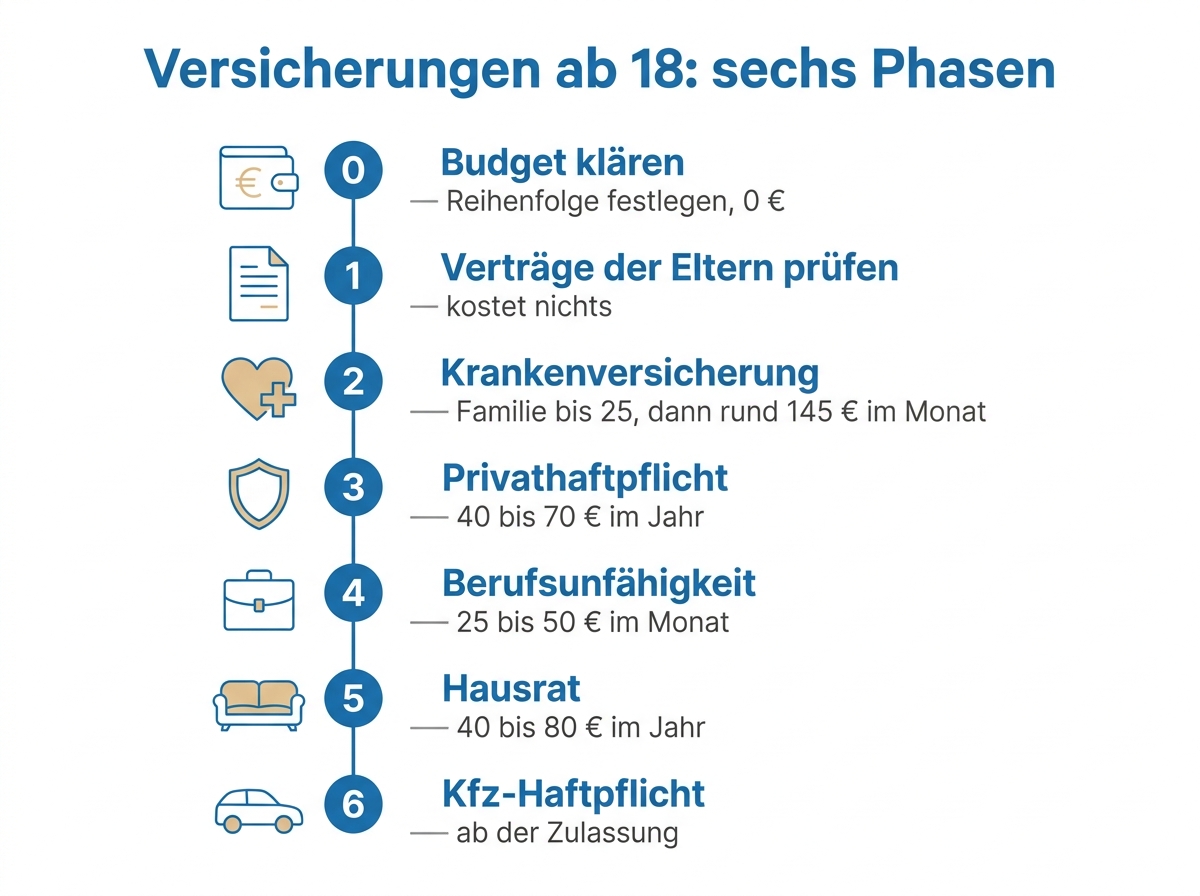
Sinnvolle Versicherungen lassen sich ab 18 in sechs Phasen abarbeiten. Jede schließt mit einem Zwischenergebnis, die Preise stehen gebündelt in einer Tabelle weiter unten.
Schritt 0: Erst das Budget, dann die Police
Bevor eine Unterschrift fällig wird, braucht es eine ehrliche Zahl: Wie viel bleibt nach den Fixkosten übrig? Wer das nicht weiß, schließt entweder zu viel ab oder das Falsche.
- Alle Einnahmen zusammenrechnen: Ausbildungsvergütung, BAföG, Kindergeld, Nebenjob, Unterhalt.
- Fixkosten abziehen, also Miete, Handy, Fahrkarte, Streaming. Was übrig bleibt, ist das Versicherungsbudget.
- Wer noch nie ein Haushaltsbuch geführt hat, findet bei Finanztipps für Jugendliche die Stufe davor: Taschengeld einteilen, Budget planen, erste Rücklage aufbauen.
- Reihenfolge festlegen: existenzielle Risiken zuerst, Komfort später.
> Zwischenergebnis: Eine realistische Zahl steht, und damit die Antwort, welche Versicherungen wirklich ins Budget passen.
Phase 1: Was über die Familie noch mitläuft
Der erste Schritt kostet nichts und spart am meisten. Viele junge Leute sind über die Eltern versichert, ohne es genau zu wissen.
Die private Haftpflichtversicherung der Eltern schließt volljährige Kinder in der Regel weiter ein, solange sie in der ersten Berufsausbildung stecken und nicht verheiratet sind. Beim Hausrat ist das anders: Der Vertrag deckt nur den elterlichen Haushalt, ein WG-Zimmer allenfalls über die zeitlich begrenzte Außenversicherung.
| Vertrag der Eltern | Gilt bis | Was ihn beendet |
|---|---|---|
| Private Haftpflicht | Ende der ersten Ausbildung | Zweitstudium, Heirat, Berufsstart |
| Hausrat | nur für den elterlichen Haushalt | eigener Hausstand |
| Kfz-Haftpflicht | nur für das Fahrzeug der Familie | eigenes Auto |
| Familienversicherung | je nach Alter und Status | eigenes Einkommen, Altersgrenze |
Ein Anruf beim Versicherer klärt das schnell. Die Verbraucherzentrale hat die typischen Fälle rund um den 18. Geburtstag und den Versicherungsschutz zusammengestellt.
> Zwischenergebnis: Eine Liste, welche Verträge weiterlaufen und wann sie auslaufen.
Phase 2: Krankenversicherung klären, bevor der Vertrag startet
Nur eine Police ist Pflicht, und sie hat die härtesten Stichtage. Hier trennen sich Auszubildende und Studierende.
Bei Ausbildungsbeginn endet die beitragsfreie Familienversicherung sofort. Wer einen Ausbildungsvertrag unterschreibt, wird als Beschäftigter versicherungspflichtig, bekommt eine Mitgliedschaft in der gesetzlichen Krankenkasse und trägt den halben Beitrag, die andere Hälfte zahlt der Betrieb. Liegt die Vergütung unter 325 Euro, übernimmt der Arbeitgeber alles.
Im Studium läuft die Mitversicherung dagegen weiter. Nach § 10 SGB V gilt die Familienversicherung bei Schul- oder Berufsausbildung und im Studium bis zum vollendeten 25. Lebensjahr, sonst nur bis 23. Ein freiwilliges soziales Jahr verlängert die Grenze um bis zu zwölf Monate. Das Einkommen ist 2026 auf 565 Euro gedeckelt, bei einem Minijob auf 603 Euro.
Nach dem 25. Geburtstag folgt die studentische Kasse mit einem Grundpreis von 87,38 € plus kassenindividuellem Zusatz von im Schnitt 2,9 Prozent und Pflegeversicherung. Wer über die private Krankenversicherung der Familie kam, hat bei Studienbeginn ein Wahlrecht und sollte die Leistungen beider Systeme vergleichen. Der Unterschied bei den Leistungen ist erheblich. Bei einem Auslandssemester lohnt zusätzlich der Blick auf eine internationale Krankenversicherung für das Auslandsstudium.
> Zwischenergebnis: Status geklärt, Kasse gewählt, Fristen notiert.
Phase 3: Warum die private Haftpflichtversicherung zuerst kommt
Sobald die Mitversicherung ausläuft, wird dieser Schutz zur wichtigsten Police überhaupt. Sie zahlt, wenn andere Personen durch ein Missgeschick zu Schaden kommen. Für Personenschäden haftet man in Deutschland unbegrenzt, notfalls das ganze Leben lang mit dem künftigen Einkommen. Diese finanziellen Folgen kann niemand aus der Portokasse tragen.
Worauf es beim Abschluss ankommt:
- Deckungssumme mindestens zehn Millionen Euro für Personen-, Sach- und Vermögensschäden.
- Gefälligkeitsschäden eingeschlossen, sonst zahlt niemand, wenn beim Umzug fremdes Mobiliar zu Bruch geht.
- Schlüsselverlust mitversichert, notwendig für WG, Wohnheim und Betrieb.
- Forderungsausfalldeckung, falls der Schädiger selbst nicht zahlen kann.
Für diese Altersgruppe ist der Schutz erstaunlich günstig, weil junge Versicherte statistisch wenige Schäden melden. Ausgerechnet hier zu sparen lohnt nicht: Eine höhere Deckungssumme kostet nur wenige Euro Aufpreis.
> Zwischenergebnis: Der teuerste denkbare Schaden ist abgesichert.
Phase 4: Arbeitskraft absichern, je früher desto besser
Junge Menschen verschieben diese Phase am häufigsten und bezahlen sie am teuersten. Wer bereits während der Ausbildung durch Krankheit oder Unfall berufsunfähig wird, hat oft noch keinen Anspruch auf die gesetzliche Erwerbsminderungsrente, weil die Vorversicherungszeit fehlt. Die finanzielle Lücke ist dann komplett.
Die Berufsunfähigkeitsversicherung richtet sich nach Alter, Gesundheitszustand und angestrebtem Beruf. Alle drei Faktoren sind in jungen Jahren so günstig wie nie wieder, und der einmal kalkulierte Preis bleibt über die gesamte Laufzeit stabil. Warum sich das schon in der Schulzeit rechnet, zeigt der Beitrag zur Berufsunfähigkeitsversicherung für Schüler.
Zwei Punkte entscheiden über die Qualität: eine Nachversicherungsgarantie, mit der sich die Rente später ohne neue Gesundheitsprüfung erhöhen lässt, und der Verzicht auf abstrakte Verweisung. Beides sollten Interessenten vor der Unterschrift prüfen, nicht erst im Schadenfall.
Eine Unfallversicherung ergänzt diesen Schutz, ersetzen kann sie ihn nicht. Die gesetzliche Unfallversicherung greift in Betrieb, Berufsschule und Hochschule sowie auf dem direkten Weg dorthin. Die Mehrheit der Unfälle passiert jedoch in der Freizeit, und dort ist niemand automatisch abgesichert.
Phase 5: Wann eine Hausratversicherung sinnvoll wird
Mit dem ersten Schlüssel beginnt ein eigener Hausstand, und damit die Frage nach der Hausratversicherung. Sie ersetzt Möbel, Elektronik, Kleidung und Fahrrad nach Feuer, Leitungswasser, Sturm und Einbruchdiebstahl.
Zwei Konstellationen sind zu unterscheiden:
- Beim WG-Zimmer mit Hauptwohnsitz bei den Eltern greift häufig noch deren Hausrat über die Außenversicherung, meist zeitlich begrenzt und nur für Studierende.
- Bei einer eigenen Wohnung mit eigener Anmeldung ist eine separate Police notwendig, auch wegen Bruch an fremdem Eigentum in der Mietsache.
Bei kleinen Zimmern reicht eine niedrige Versicherungssumme, entsprechend niedrig der Preis. Wer ein teures Rad besitzt, prüft den Einschluss von Fahrraddiebstahl. Was beim Adresswechsel sonst noch zu regeln ist, steht im Ratgeber zur Versicherung beim Umzug.
> Zwischenergebnis: Der Hausstand ist gedeckt, ohne doppelt zu zahlen.
Phase 6: Das erste Auto und die Schadenfreiheitsklasse
Der erste Wagen ist für junge Fahrer der teuerste Posten. Wer neu einsteigt, startet in Schadenfreiheitsklasse 0 und zahlt dort rund 100 Prozent des Grundpreises. Drei Wege drücken die Summe schnell:
- Zweitwagenregelung. Der Wagen läuft als Zweitfahrzeug der Eltern und startet je nach Anbieter in SF ½ statt SF 0.
- Übertragung der Schadenfreiheitsklasse. Eltern können ihre SF-Klasse übertragen, begrenzt auf die Dauer des eigenen Führerscheins.
- Begleitetes Fahren ab 17. Viele Versicherer honorieren die Teilnahme dauerhaft.
Bei der Fahrzeugwahl zählen Typklasse und Regionalklasse mehr als die Marke. Welche Tarife für Fahranfänger sonst greifen, zeigt der Beitrag zur Young-Driver-Versicherung.
> Zwischenergebnis: Anmeldung möglich, Preis so weit wie machbar gedrückt.
Wichtige Versicherungen für junge Leute im Preisvergleich
Was die Policen kosten, zeigen diese Orientierungswerte. Maßgeblich bleibt das persönliche Angebot.
| Police | Typischer Preis | Ab wann? |
|---|---|---|
| Privathaftpflicht | 40 bis 70 € im Jahr | nach der Mitversicherung |
| Berufsunfähigkeit | 25 bis 50 € im Monat | Ausbildungs- oder Studienstart |
| Hausrat | 40 bis 80 € im Jahr | eigener Hausstand |
| Studentische Kasse (KVdS) | rund 145 € im Monat | ab dem 25. Lebensjahr |
| Unfallversicherung | ab rund 60 € im Jahr | optional |
| Kfz-Haftpflicht | stark abhängig vom Fahrzeug | Zulassung |
Häufige Fragen zum Versicherungsstart ab 18
Welche Versicherungen sind für junge Leute wichtig?
Pflicht sind die Krankenversicherung und, sobald ein Fahrzeug zugelassen wird, die Kfz-Haftpflicht. Direkt danach kommen Haftpflicht und die Absicherung der Arbeitskraft. Alles Weitere richtet sich nach der finanziellen Lage.
Wie lange bin ich bei meinen Eltern mitversichert?
Bei der Haftpflicht meist bis zum Ende der ersten Berufsausbildung, in der gesetzlichen Krankenversicherung bei Ausbildung bis zum 25. Lebensjahr. Ein Blick in die Bedingungen lohnt sich, weil die Klauseln je Anbieter abweichen.
Was passiert bei Ausbildungsbeginn mit der Krankenkasse?
Die Familienversicherung endet mit dem ersten Arbeitstag im Betrieb. Auszubildende werden eigenständiges Mitglied und teilen sich den Beitrag mit dem Ausbilder. Die Kasse darf frei gewählt werden.
Lohnt sich eine Berufsunfähigkeitsversicherung schon im Studium?
In der Regel ja, weil der Preis mit dem Eintrittsalter steigt und spätere Vorerkrankungen den Abschluss erschweren können. Entscheidend ist ein Tarif mit Nachversicherungsgarantie.
Der Fahrplan auf einen Blick
- Schritt 0: Budget kennen, Reihenfolge festlegen.
- Phase 1: Verträge der Familie prüfen, Stichtage notieren.
- Phase 2: Kassenstatus klären und Fristen notieren.
- Phase 3: Haftpflicht mit hoher Deckungssumme.
- Phase 4: Arbeitskraft früh absichern.
- Phase 5: Hausrat erst beim ersten Hausstand.
- Phase 6: Auto zuletzt, mit Zweitwagen- oder SF-Trick.
Wenn junge Leute Versicherungen in dieser Reihenfolge abschließen, sind die existenziellen Risiken zuerst gedeckt. Was im Einzelfall gilt, steht ausschließlich in den Bedingungen des jeweiligen Vertrags. Bei größeren Entscheidungen wie der Berufsunfähigkeit ist eine unabhängige Beratung ihr Geld wert.
*Redaktion Versicherungsriese, Stand September 2026.*