
Als meine Frau und ich vor drei Jahren unser Reihenhaus gekauft haben, dachte ich, der schwierige Teil sei der Kredit selbst. Zinsbindung, Tilgung, Sondertilgungsrecht – das hatte ich mir angelesen und über Vergleichsportale wie LM Immobilienkredit nebeneinandergelegt, bis die Konditionen passten. Was mich dann kalt erwischt hat, war die Versicherungsfrage. Denn kaum war die Finanzierungszusage da, lag ein Stapel Angebote auf dem Tisch, von denen ich die Hälfte nicht brauchte und die andere Hälfte dringend. Diesen Unterschied möchte ich hier aus eigener Erfahrung sortieren.
Die Police, an der die Bank kein Interesse hat, die aber alles trägt
Fangen wir mit der wichtigsten an: der Risikolebensversicherung. Interessanterweise war das nicht die, die mir die Bank am lautesten verkaufen wollte. Dabei ist sie der Kern der Absicherung. Fällt einer von zwei Verdienern weg, muss der andere die Raten alleine stemmen – und genau das geht bei einer Baufinanzierung über 300.000 Euro selten gut. Die Risikolebensversicherung zahlt im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen, mit der sich der Restkredit tilgen lässt.
Die Verbraucherzentrale beschreibt das nüchtern: Man kann eine solche Police gezielt abschließen, um ein Darlehen abzusichern, wobei die Versicherungssumme zur Restschuld passen sollte. Wir haben zwei getrennte Verträge über Kreuz abgeschlossen, jeder auf das Leben des anderen. Von der Variante „verbundene Leben“, bei der beide in einem Vertrag stecken, haben wir bewusst die Finger gelassen. Der Beitrag war überschaubar, keine zwölf Euro im Monat pro Person, weil bei dieser Versicherung kein Sparanteil mitläuft und nur der reine Todesfall abgesichert ist.
Wer gerade ohnehin eine Familie gründet, findet in unserer Übersicht zur Absicherung für junge Eltern noch weitere Bausteine, die sich mit dem Hauskauf gut kombinieren lassen.
Was die Bank tatsächlich verlangt
Verpflichtend war für die Auszahlung nur eine einzige Police: die Wohngebäudeversicherung. Ohne sie gibt es kein Geld, und das aus gutem Grund. Brennt das Haus ab, ist die Sicherheit der Bank buchstäblich weg, der Kredit aber bleibt. Die Police deckt Feuer, Leitungswasser und Sturm ab. Ein Rohrbruch etwa kann schnell fünfstellig werden, wie unser Ratgeber zum Thema Rohrbruch und Versicherung zeigt.
Ein Punkt, den ich beim Abschluss zu leicht genommen habe: der Elementarschutz. Der ist in der Standard-Wohngebäudeversicherung oft nicht enthalten und muss extra eingeschlossen werden. Nach den Überschwemmungen der letzten Jahre würde ich das keinem mehr ausreden. Welche Police bei Starkregen und Hochwasser wann greift, haben wir hier aufgeschlüsselt: Hochwasser und Versicherung. Bei uns lag das Haus in einer harmlosen Zone, trotzdem kostet der Zusatz kaum mehr und nimmt die schlimmste Sorge.
Die Police, bei der ich fast in die Falle getappt wäre
Und dann kam das Angebot, das so bequem klang: die Restschuldversicherung, direkt vom Kreditvermittler, „damit im Notfall alles abgedeckt ist“. Der Beitrag sollte einfach in die Kreditsumme eingerechnet werden. Genau da wurde ich hellhörig.
Die Verbraucherzentrale ist bei diesem Produkt ungewöhnlich deutlich und nennt es teuer und wenig leistungsstark. Ein dort genanntes Beispiel treibt den effektiven Jahreszins durch die eingerechnete Police von 8,49 auf fast 17 Prozent. Dazu kommen umfangreiche Ausschluss- und Wartezeitklauseln, sodass im Ernstfall gar nicht sicher gezahlt wird. Bei großen Baufinanzierungen kann so eine Absicherung im Einzelfall Sinn ergeben, aber fast immer bekommt man denselben Schutz über eine einzelne Risikolebens- oder Berufsunfähigkeitsversicherung günstiger und verlässlicher.
Der blinde Fleck: die eigene Arbeitskraft
Was in der Beratung fast komplett unterging: Der häufigste Grund, warum Raten nicht mehr bezahlt werden, ist nicht der Tod, sondern der Verlust der Arbeitskraft. Eine Berufsunfähigkeitsversicherung fängt genau das ab. Wer aus gesundheitlichen Gründen den Job nicht mehr ausüben kann, bekommt eine monatliche Rente, die im Zweifel die Kreditrate rettet.
Die staatliche Absicherung reicht dafür nicht. Wie mager die gesetzliche Erwerbsminderungsrente tatsächlich ausfällt, kann man in unserem Beitrag zu den Nachteilen der Erwerbsminderungsrente nachlesen. Die Lücke zwischen dieser Rente und der laufenden Kreditbelastung ist genau der Bereich, den eine private BU-Police schließt. Rückblickend war das die Entscheidung, die mich am längsten gekostet hat, weil eine Gesundheitsprüfung dazugehört. Nachträglich abschließen ist mit ein paar Jahren mehr auf dem Buckel deutlich teurer.
Meine Reihenfolge, wenn ich es noch mal machen müsste
- Wohngebäudeversicherung inklusive Elementar – Pflicht für die Auszahlung, kein Verhandlungsspielraum.
- Risikolebensversicherung über Kreuz, Summe auf die Restschuld abgestimmt.
- Berufsunfähigkeitsversicherung so früh wie möglich, solange man gesund ist.
- Restschuldversicherung kritisch prüfen und im Zweifel dankend ablehnen.
Am Ende zählt nicht, wie viele Policen im Ordner liegen, sondern ob die drei realistischen Katastrophen abgedeckt sind: Haus kaputt, ein Verdiener fällt weg, jemand kann nicht mehr arbeiten. Alles andere ist Beiwerk, das oft mehr dem Verkäufer nützt als dem Häuslebauer.
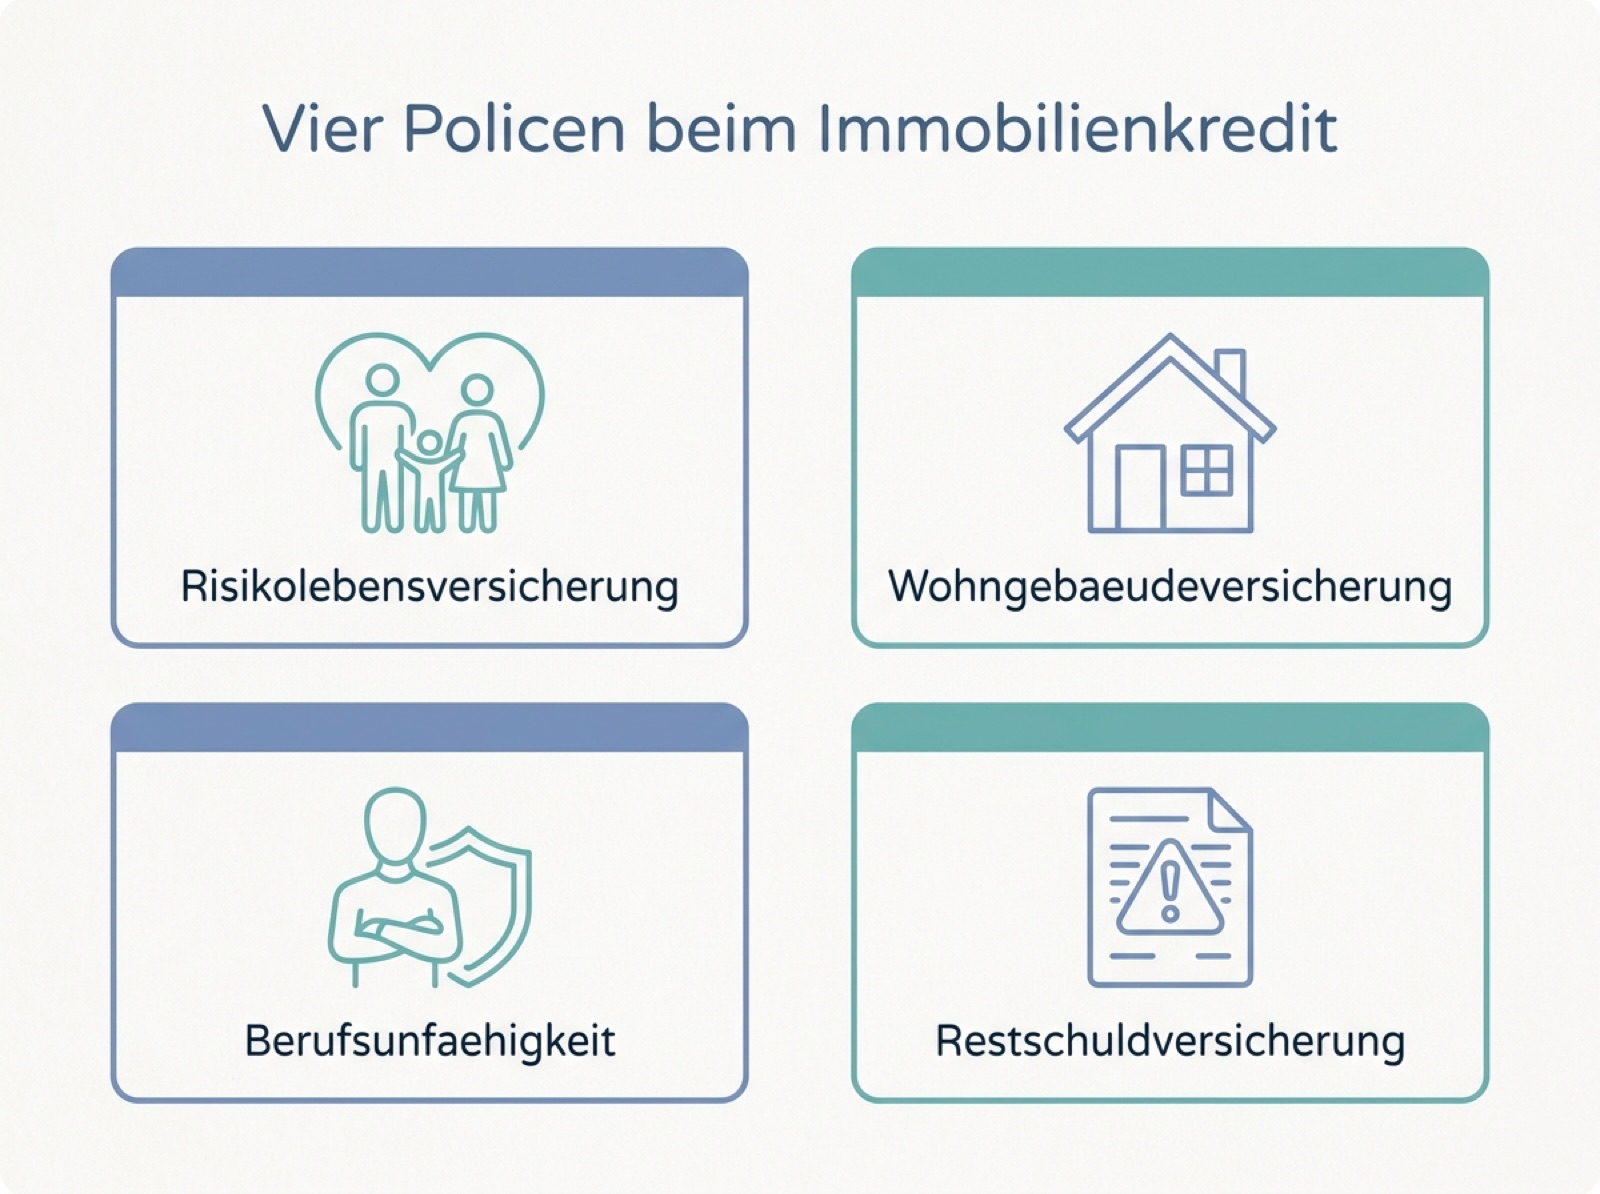
Die vier Policen, auf die es beim Immobilienkredit ankommt
Häufige Fragen
Welche Versicherung ist beim Immobilienkredit Pflicht?
Verpflichtend für die Auszahlung ist in der Regel nur die Wohngebäudeversicherung. Die Bank sichert damit ihr Pfand ab. Alle anderen Policen sind freiwillig, auch wenn manche davon dringend zu empfehlen sind.
Lohnt sich eine Restschuldversicherung für die Baufinanzierung?
In den meisten Fällen nicht. Die Verbraucherzentrale kritisiert hohe Kosten und viele Ausschlüsse. Denselben Schutz erreicht man meist günstiger über eine Risikolebens- und eine Berufsunfähigkeitsversicherung. Nur bei sehr hohen Summen kann sie im Einzelfall passen.
Wie hoch sollte die Risikolebensversicherung sein?
Als Faustregel orientiert man sich an der aktuellen Restschuld des Kredits. Da diese durch die Tilgung sinkt, reicht bei vielen Verträgen eine über die Laufzeit fallende Versicherungssumme, was die Beiträge zusätzlich senkt.
Warum ist die Berufsunfähigkeitsversicherung so wichtig?
Weil Arbeitsunfähigkeit der häufigste Grund für Zahlungsprobleme ist. Die gesetzliche Erwerbsminderungsrente deckt die laufenden Kreditraten selten ab. Die private BU-Police schließt diese Lücke und sollte früh abgeschlossen werden, solange die Gesundheitsprüfung problemlos gelingt.