
Angenommen, 10.000 Haushalte versichern ihren Hausrat. Jeder von ihnen hat pro Jahr eine Wahrscheinlichkeit von 0,5 Prozent für einen Schaden über 20.000 Euro. Welche Haushalte es trifft, weiß niemand. Der Versicherer weiß trotzdem recht genau, dass es ungefähr 50 werden. Diese Planbarkeit liefert das Gesetz der großen Zahlen, und jede Versicherung baut ihr Geschäftsmodell darauf auf.
Ein Spielautomat im Online-Casino rechnet mit derselben Mathematik. Was Sie als Kunde für Ihr Geld bekommen, ist allerdings etwas ganz anderes.
Erwartungswert: womit Versicherer und Automat rechnen
Der Erwartungswert ist der Durchschnitt, der sich einstellt, wenn ein Zufallsexperiment sehr oft wiederholt wird. Berechnen lässt er sich einfach: Wahrscheinlichkeit mal Höhe, addiert über alle möglichen Ergebnisse. Bringt zum Beispiel beim Wurf einer fairen Münze Kopf 1 Euro und die andere Seite nichts, liegt der Erwartungswert bei 50 Cent. Einen Wurf mit 50 Cent Ergebnis gibt es nicht. Nach 1.000 Würfen liegt Ihr Durchschnitt trotzdem sehr nah an diesem Wert.
Für die Hausrat-Rechnung bedeutet das: 0,005 × 20.000 Euro = 100 Euro erwarteter Schaden pro Haushalt und Jahr. In der Branche heißt das Schadenhäufigkeit mal Schadenhöhe. Darunter kann keine seriöse Prämie liegen, sonst verliert die Gesellschaft im Mittel Geld. Aufgeschlagen werden noch:
- ein Sicherheitszuschlag für schlechte Jahre,
- Verwaltungs- und Vertriebskosten sowie ein Gewinnanteil,
- die Versicherungsteuer, in der Hausratversicherung 19 Prozent.
Auszahlungsquote und Volatilität am Beispiel Book of Ra
Beim Spielautomaten heißt der Erwartungswert Auszahlungsquote oder RTP (Return to Player). Sie gibt an, welcher Anteil aller Einsätze langfristig als Gewinn an die Spielenden zurückfließt. Die Quote steht bei lizenzierten Anbietern in den Spielinformationen: Bei BingBong, einem Casino mit Book of Ra, sind für den Novomatic-Klassiker 90,05 Prozent ausgewiesen, dazu fünf Walzen, neun Gewinnlinien und eine hohe Volatilität. Aus 100 Euro Einsatz werden im langen Mittel also 90,05 Euro Auszahlung. Die fehlenden 9,95 Euro sind der Hausvorteil, gewissermaßen die Prämie des Betreibers.
Die Volatilität beschreibt, wie stark einzelne Ergebnisse um diesen Mittelwert streuen. Ein Slot mit niedriger Volatilität zahlt oft kleine Beträge aus, einer mit hoher Volatilität lange wenig und gelegentlich viel. Bei Book of Ra liegt der Höchstgewinn laut Anbieterangabe beim 5.000-Fachen des Einsatzes, mit einer Wahrscheinlichkeit von 1 zu 57.902. Diese seltenen Treffer sind in den 90,05 Prozent bereits eingerechnet. Sie sorgen für die großen Ausschläge, am Durchschnitt ändern sie nichts. Prüfen Sie den Wert vor dem Spiel, denn je nach Spielversion kann die Quote abweichen.
Dass jede Drehung ein eigenes Ereignis ohne Bezug zum vorherigen ist, stellt der Zufallsgenerator sicher (RNG, Random Number Generator). Er erzeugt fortlaufend Zufallszahlen, der Moment des Klicks bestimmt das Ergebnis. Ein Automat merkt sich keine Verlustserie und ist nach 50 Nieten nicht „fällig“. Dieselbe Bedingung stellt die Statistik an jedes Versicherungskollektiv.
Was das Gesetz der großen Zahlen für die Versicherung bedeutet
Das Gesetz besagt: Je öfter ein Zufallsexperiment wiederholt wird, desto näher liegt die relative Häufigkeit eines Ereignisses an seiner theoretischen Wahrscheinlichkeit. Relative Häufigkeit bezeichnet, wie oft ein Ereignis im Verhältnis zur Anzahl der Wiederholungen tatsächlich eintritt.
Werfen Sie eine faire Münze zehnmal, landet sie in rund 17 Prozent der Fälle siebenmal oder öfter auf Kopf. Bei 10.000 Würfen liegt der Kopf-Anteil in etwa 95 von 100 Versuchsreihen zwischen 49 und 51 Prozent. Kopf oder Zahl lässt sich für den einzelnen Wurf nie vorhersagen. Die Häufigkeit des Auftretens über eine große Anzahl von Würfen dagegen schon, und genau davon lebt die Statistik.
Mathematiker unterscheiden zwei Fassungen. Das schwache Gesetz der großen Zahlen sagt, dass größere Abweichungen vom Erwartungswert mit wachsender Zahl der Versuche immer unwahrscheinlicher werden. Das starke Gesetz der großen Zahlen geht weiter: Der Mittelwert der Zufallsvariablen nähert sich fast sicher dem wahren Wert an. Beide Fassungen setzen voraus, dass die Zufallsvariablen gleich verteilt sind und sich nicht gegenseitig beeinflussen. Für die Kalkulation der Prämien reicht die schwache Fassung.
Übertragen auf die Hausrat-Rechnung aus der Einleitung:
- Bei 100 Versicherten erwartet werden 0,5 Schäden. In knapp 40 Prozent der Jahre tritt mindestens einer ein und kostet 20.000 Euro, eingenommen wurden 10.000 Euro Risikobeitrag. Für den Versicherer ist das eine Wette.
- Bei 10.000 Versicherten erwartet werden 50 Schäden, in etwa 95 von 100 Jahren sind es zwischen 36 und 64. Die Abweichung bleibt unter rund 28 Prozent.
- Bei 1.000.000 Versicherten erwartet werden 5.000 Schäden, die Schwankung liegt bei etwa ±140 Fällen, also unter 3 Prozent.
Fachleute nennen das Risikoausgleich im Kollektiv. Er funktioniert nur mit einem ausreichend großen Bestand gleichartiger Risiken. Je mehr Daten über vergleichbare Verträge vorliegen, desto besser lässt sich die Schadenhäufigkeit berechnen. Deshalb bilden die Gesellschaften Tarifgruppen aus der Statistik, in der Kfz-Versicherung etwa die Regionalklassen für 413 Zulassungsbezirke, die jedes Jahr aus der Schadenbilanz der Bezirke neu berechnet werden.
Wenn der Zufall gebündelt kommt: Großschäden und Rückversicherung
Ein Hagelsturm ist ein Ereignis, das Tausende Haushalte in derselben Stunde trifft. Dann fehlt die Unabhängigkeit, auf die das Gesetz der großen Zahlen angewiesen ist. Fachleute sprechen von Kumulrisiko. Wie groß die Ausschläge sein können, zeigt die Branchenstatistik: Für 2025 rechnete der Gesamtverband der Versicherer mit Schäden durch Naturgefahren von 2,6 Milliarden Euro, rund 3 Milliarden Euro weniger als im Jahr davor. Solche Sprünge von einem Jahr zum nächsten meint Volatilität beim Versicherer.
Gegen solche Jahre sichern sich die Gesellschaften auf drei Ebenen ab:
- Sicherheitszuschlag: Er steckt in jeder Prämie und baut in ruhigen Jahren Reserven auf.
- Schwankungsrückstellung: Schaden- und Unfallversicherer müssen sie nach § 341h HGB bilden, um Ausschläge über mehrere Jahre zu glätten.
- Rückversicherung: Der Erstversicherer gibt einen Teil des Risikos gegen Prämie an einen Rückversicherer weiter. Dieser bündelt Risiken aus vielen Ländern zu einem noch größeren Kollektiv.
Der Spielautomat kennt dieses Problem nicht. Ein Casino braucht deshalb vor allem genug Spiele, eine Versicherung zusätzlich Kapital für das schlechte Jahr.
Versicherer und Spielautomat im Vergleich
| Merkmal | Versicherer | Spielautomat |
|---|---|---|
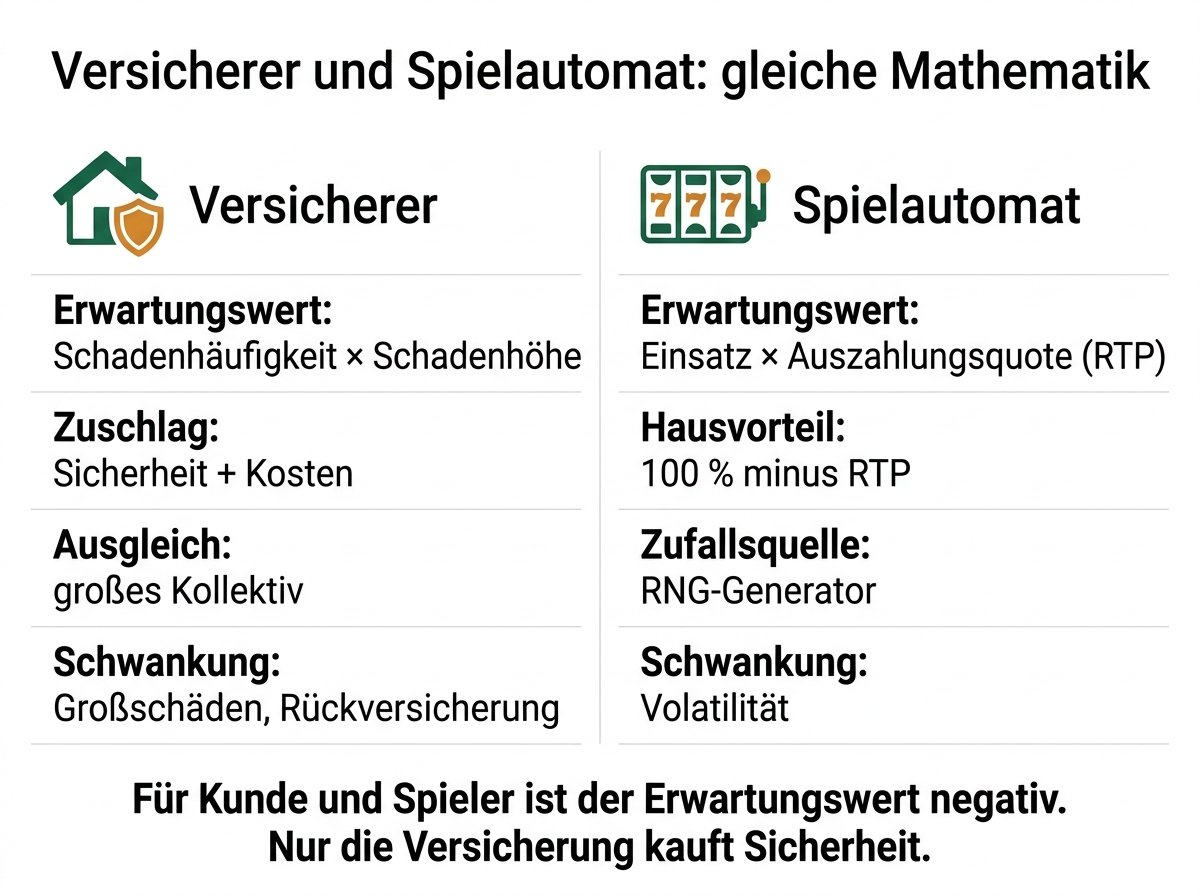
| Erwartungswert | Schadenhäufigkeit × Schadenhöhe | Einsatz × Auszahlungsquote (RTP) |
| Aufschlag | Sicherheitszuschlag, Kosten, Steuer | Hausvorteil (100 % minus RTP) |
| Zufallsquelle | Schadenereignisse im Kollektiv | Zufallsgenerator (RNG) |
| Unabhängigkeit | nur teilweise (Sturm, Hochwasser) | bei jeder Drehung gegeben |
| Volatilität | Großschäden, Kumulrisiken | je nach Slot niedrig bis hoch |
| Absicherung des Anbieters | Rückversicherung, Schwankungsrückstellung | große Zahl der Spiele |
| Erwartungswert für Sie | negativ | negativ |
| Was Sie erhalten | Schutz vor existenzbedrohenden Schäden | Unterhaltung mit Gewinnchance |
Negativer Erwartungswert: warum Versichern trotzdem rational ist
Rein rechnerisch verlieren Kunde und Spieler. Wer 100 Euro erwarteten Schaden mit einer Prämie von beispielsweise 140 Euro absichert, zahlt im Mittel 40 Euro drauf. Kunden zahlen also mehr ein, als sie im Durchschnitt zurückbekommen. Am Automaten sind es bei 90,05 Prozent RTP knapp 10 Cent je eingesetztem Euro. Nach § 22a Abs. 6 GlüStV 2021 muss ein virtuelles Automatenspiel durchschnittlich mindestens fünf Sekunden dauern. Das erlaubt rund 720 Drehungen pro Stunde. Bei 50 Cent Einsatz sind das 360 Euro Umsatz und ein erwarteter Verlust von etwa 36 Euro je Stunde.
Warum schließen Menschen dann überhaupt Policen ab? Die Antwort liegt im Nutzen. Daniel Bernoulli beschrieb 1738, dass zusätzliches Geld umso weniger Nutzen stiftet, je mehr man schon hat. Ein Verlust von 20.000 Euro, der das Ersparte aufzehrt, wiegt viel schwerer als 200 kleine Verluste von je 100 Euro. Wer versichert, tauscht einen kleinen sicheren Verlust gegen Schutz vor einem großen unsicheren. Ökonomen nennen das Risikoaversion.
Am Automaten kaufen Sie das Gegenteil: zusätzliche Schwankung bei feststehendem Verlust im Durchschnitt. Als Unterhaltung mit festem Budget lässt sich das vertreten, als Weg zu Geld nicht. Lizenzierte Anbieter müssen ein anbieterübergreifendes Einzahlungslimit von grundsätzlich 1.000 Euro im Monat durchsetzen und an die Sperrdatei OASIS angeschlossen sein. Wer Verluste zurückholen will, sollte aufhören.
Für Ihre eigenen Verträge folgt daraus eine klare Regel: Versichern Sie, was Sie finanziell ruinieren würde, und tragen Sie Kleinschäden selbst, etwa über eine Selbstbeteiligung. Bei jedem versicherten Kleinschaden zahlen Sie Zuschlag und Kosten des Anbieters mit. In der Kfz-Versicherung kann eine Meldung zusätzlich eine Rückstufung der Schadenfreiheitsklasse auslösen, die über Jahre teurer ist als der Schaden.
Kernaussagen
- Der Erwartungswert ist Wahrscheinlichkeit mal Höhe. Versicherer kalkulieren damit die Prämie, Automatenhersteller die Auszahlungsquote.
- Das Gesetz der großen Zahlen macht den Zufall erst planbar, wenn das Kollektiv groß genug ist. Bei 100 Versicherten schwankt das Ergebnis stark, bei einer Million kaum.
- Volatilität ist die Streuung um den Erwartungswert. Versicherungen fangen sie mit Rückversicherung und Rückstellungen ab, Spielende tragen sie selbst.
- Für Kunden und Spielende ist der Erwartungswert negativ. Die Versicherung kauft dafür Sicherheit vor großen Schäden, der Automat bietet Unterhaltung mit einem kalkulierten Verlust.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns