
Ein neues Girokonto ist schnell eröffnet, oft in wenigen Minuten per Video-Ident. Was danach kommt, wird gern unterschätzt: Von der alten Bankverbindung laufen fast immer Versicherungsbeiträge ab, per SEPA-Lastschrift, Monat für Monat. Genau hier entsteht die Frage, die sich viele erst im Schadensfall stellen – zahlt die Versicherung eigentlich noch, wenn das Konto gewechselt wurde?
Die kurze Antwort: Ja, solange der Beitrag weiter ankommt. Ein Kontowechsel allein kündigt keinen einzigen Vertrag und ändert nichts an Ihrem Versicherungsschutz. Kritisch wird es erst, wenn eine Lastschrift ins Leere läuft, weil das alte Konto schon geschlossen ist und die neue Bankverbindung nirgends hinterlegt wurde.
Wie Beiträge nach dem Wechsel weiterlaufen
Fast jede Police wird per Lastschrift eingezogen, von der Kfz-Police bis zur Privathaftpflicht. Der Versicherer holt sich den Beitrag über ein sogenanntes SEPA-Mandat, das Sie beim Abschluss erteilt haben. Dieses Mandat hängt an einer konkreten IBAN. Wechselt die IBAN, muss der Einzug umgestellt werden – sonst bucht der Versicherer weiter beim alten Konto ab, das es womöglich bald nicht mehr gibt.
Der gesetzliche Kontowechselservice hilft dabei. Nach dem Zahlungskontengesetz muss die neue Bank auf Wunsch alle Daueraufträge und Lastschriften übertragen und die Zahlungspartner informieren. Die Verbraucherzentrale weist darauf hin, dass Sie diesen Service aktiv anfordern können und die Bank Empfänger wie Ihren Versicherer über die neue Verbindung unterrichten muss. Verlassen sollte man sich darauf trotzdem nicht blind, denn in der Praxis rutscht immer wieder ein Einzug durch. Ein jährlich abgebuchter Kfz-Beitrag zum Beispiel taucht im Wechselzeitraum gar nicht auf und wird deshalb leicht übersehen. Wer die alte Bankverbindung dann vorschnell schließt, riskiert, dass die nächste Abbuchung platzt – ohne es überhaupt zu merken.
Wer beim Wechsel ohnehin die Konditionen vergleicht und ein passendes neues Konto sucht, findet bei einem Fachportal wie girokonto-news.de einen Überblick über Gebühren, Guthabenzinsen und Wechselprämien. Ein Konto ohne monatliche Grundgebühr macht sich gerade dann bezahlt, wenn viele Versicherungsbeiträge und Daueraufträge darüber laufen.
Was passiert, wenn die Lastschrift platzt
Kommt der Beitrag nicht an, wird der Vertrag nicht sofort ungültig. Der Versicherer schickt zunächst eine Mahnung. Erst wenn diese in bestimmter Form abläuft, wird der Schutz brüchig.
Bei einer Folgeprämie – also jedem Beitrag nach dem allerersten – gilt § 38 des Versicherungsvertragsgesetzes. Der Versicherer muss Ihnen schriftlich eine Zahlungsfrist von mindestens zwei Wochen setzen und die Rechtsfolgen konkret benennen. Tritt der Schadensfall nach Ablauf dieser Frist ein und der Beitrag ist immer noch offen, muss der Versicherer nicht zahlen. Zusätzlich kann er den Vertrag kündigen.
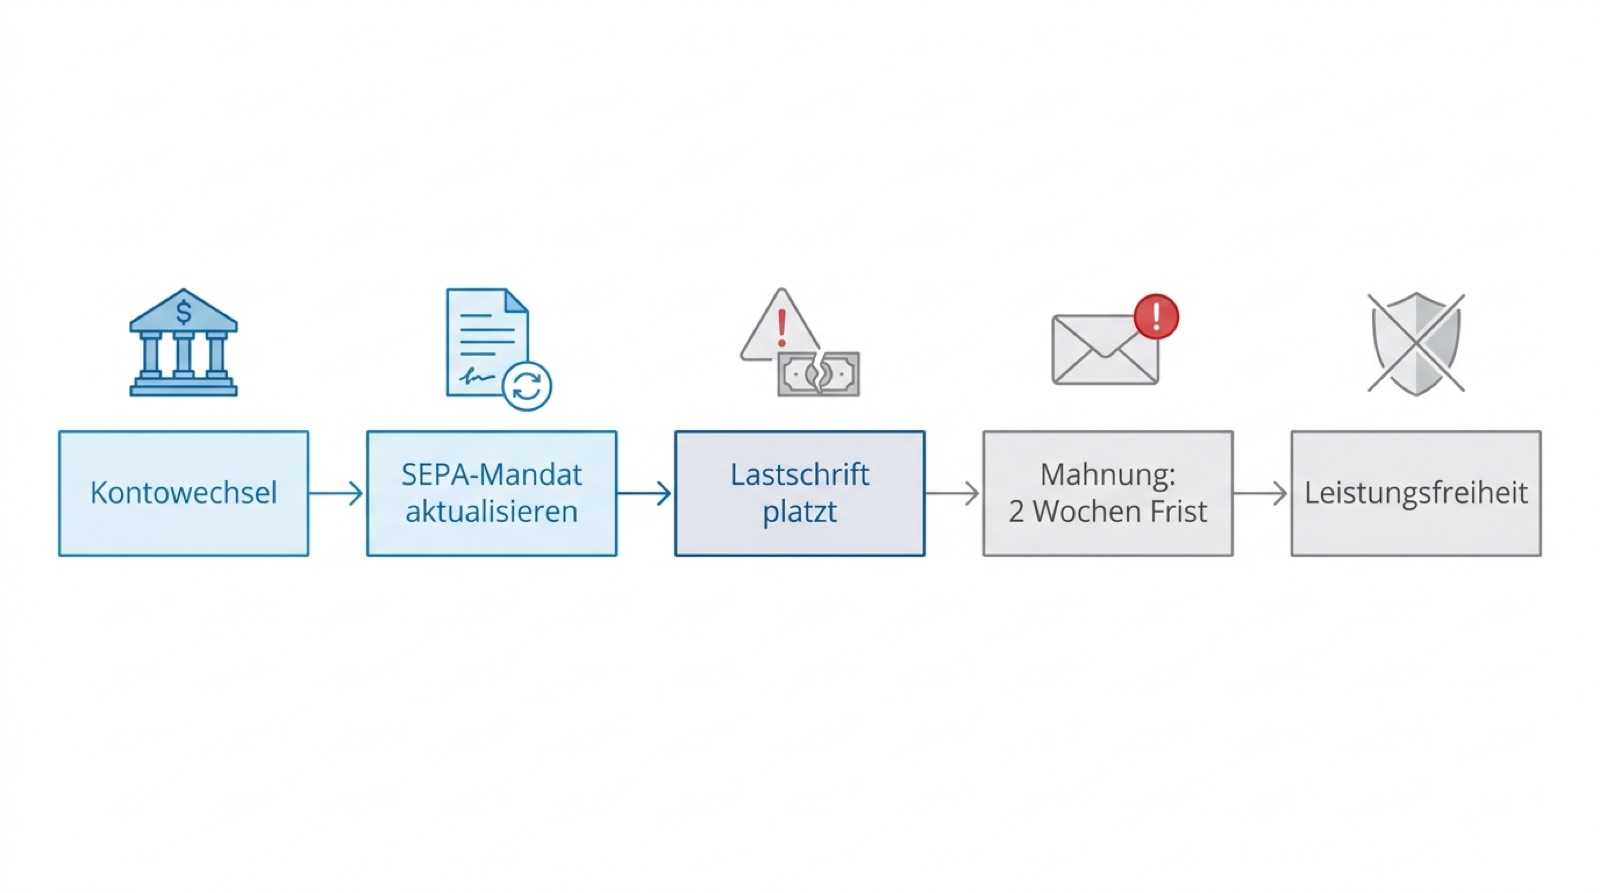
So wird aus einer vergessenen Bankverbindung im Ernstfall eine Leistungsfreiheit der Versicherung.
Die gute Nachricht steckt im selben Paragrafen: Zahlen Sie den offenen Betrag rasch nach, wird eine ausgesprochene Kündigung meist wieder unwirksam. Der Ärger entsteht also fast nie durch den Kontowechsel selbst, sondern durch eine übersehene Mahnung, die im Umzugstrubel liegen bleibt.
So sichern Sie den Schutz ab
Ein paar Handgriffe genügen, damit keine Lücke entsteht:
- Altes Konto erst spät schließen. Lassen Sie es zwei bis drei Monate parallel laufen, bis alle Einzüge sichtbar umgestellt sind – auch die jährlichen.
- Beitragsliste erstellen. Notieren Sie jede Police mit Einzugsrhythmus. Ein Blick in die Umsätze der letzten zwölf Monate zeigt, was regelmäßig abgeht.
- Versicherer direkt informieren. Die neue IBAN am besten selbst durchgeben, statt sich allein auf den Bankservice zu verlassen.
- Mahnungen ernst nehmen. Ein Brief mit Fristsetzung ist kein Werbeschreiben, sondern der letzte Schritt vor der Leistungsfreiheit.
Wer diese Punkte abhakt, wechselt das Konto, ohne den Schutz auch nur eine Stunde zu gefährden. Ähnlich wichtig ist der Überblick übrigens, wenn Sie beim Kfz-Beitrag sparen wollen – auch dort landet die Ersparnis nur dann verlässlich, wenn der Einzug sauber läuft. Und falls ein Versicherer trotz pünktlicher Zahlung eine Leistung verweigert, lohnt der Blick in Ihre Rechte, etwa beim Widerspruch gegen eine abgelehnte Leistung.
Häufige Fragen
Verliere ich meinen Versicherungsschutz, wenn ich das Konto wechsle?
Nein. Der Wechsel des Girokontos berührt Ihre Verträge nicht. Der Schutz bleibt vollständig bestehen, solange die Beiträge weiter eingezogen werden können. Gefährdet ist er nur, wenn eine Lastschrift wegen der falschen Bankverbindung dauerhaft platzt.
Wer informiert meine Versicherung über die neue Bankverbindung?
Beim gesetzlichen Kontowechselservice übernimmt das die neue Bank und benachrichtigt Ihre Zahlungspartner. Sicherer ist es, die neue IBAN zusätzlich selbst an den Versicherer zu melden. So schließen Sie aus, dass ein Einzug übersehen wird.
Was passiert, wenn ein Beitrag nach dem Wechsel nicht abgebucht wird?
Der Versicherer mahnt und setzt bei Folgebeiträgen eine Frist von mindestens zwei Wochen. Zahlen Sie in dieser Zeit, bleibt alles beim Alten. Erst nach fristlosem Ablauf droht Leistungsfreiheit und Kündigung.
Wie lange sollte ich das alte Konto behalten?
Als Faustregel zwei bis drei Monate, besser bis nach dem Termin einer jährlichen Abbuchung. So erkennen Sie auch Einzüge, die nur einmal im Jahr erfolgen, und stellen sie rechtzeitig um.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns