
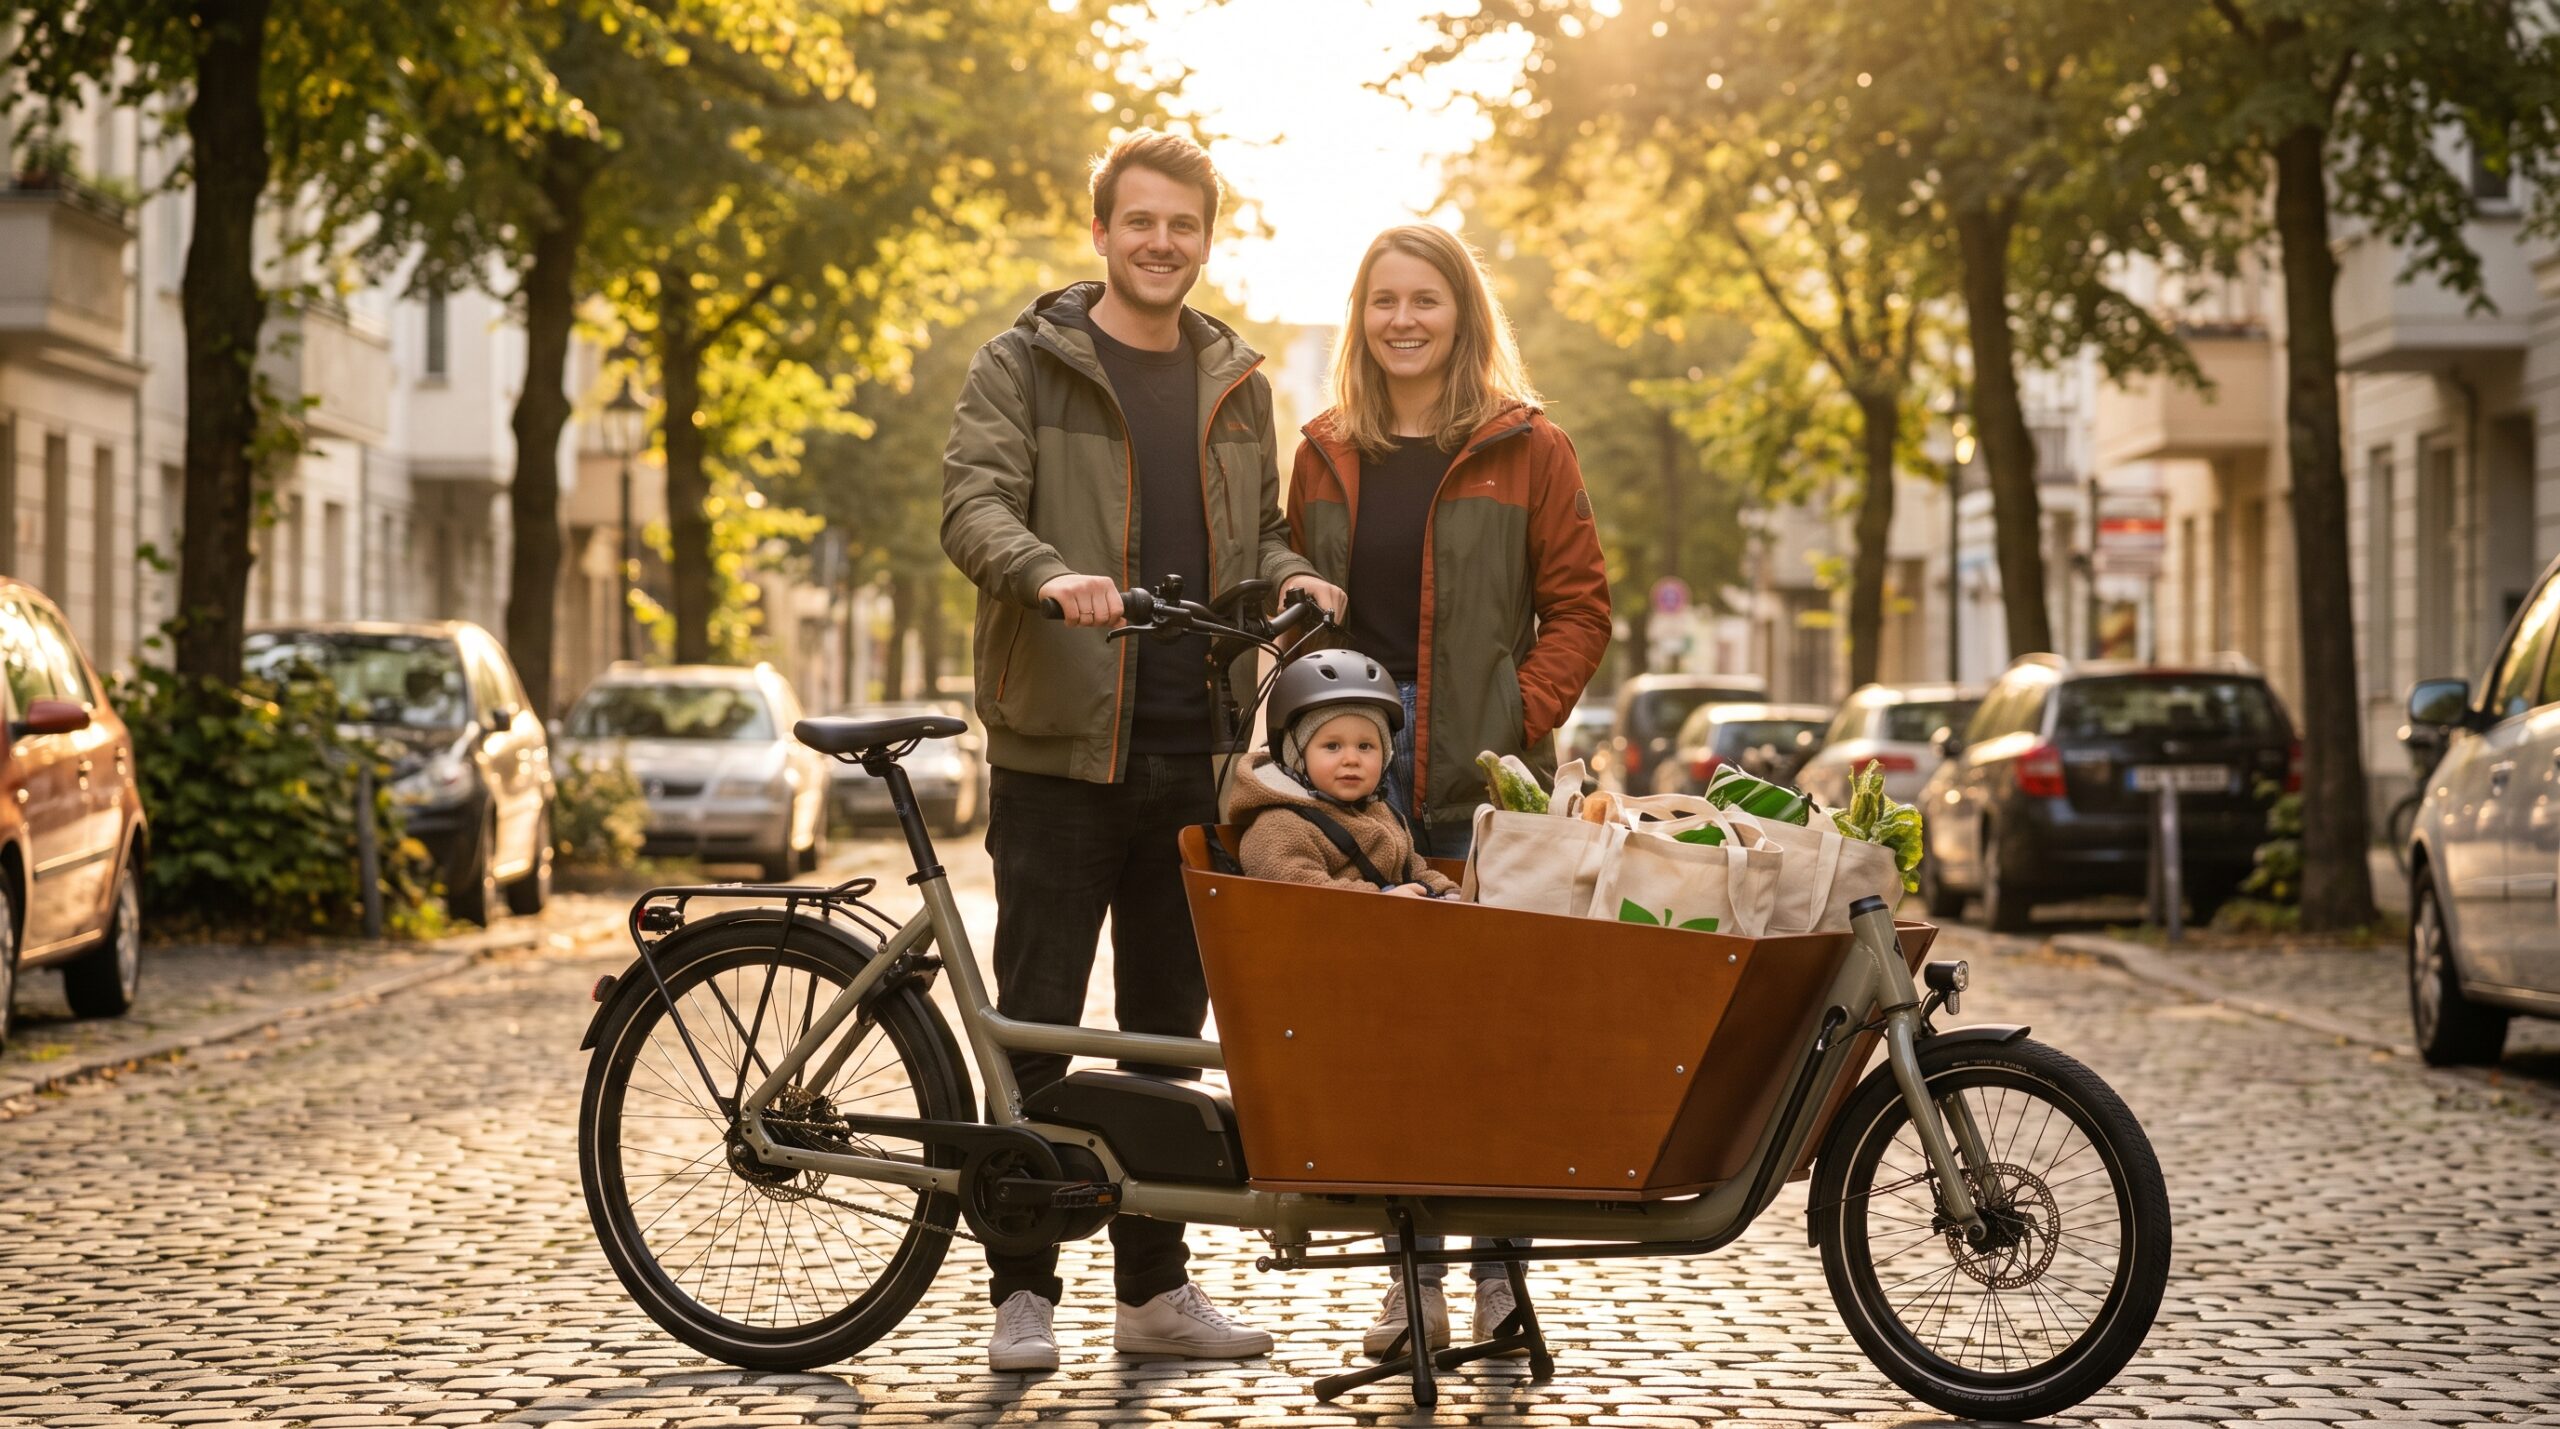
- Eine Lastenrad Versicherung schützt Ihr Lastenfahrrad gegen Diebstahl, Vandalismus, Unfallschäden und je nach Tarif auch Verschleiß und Akku-Defekte.
- Lastenräder kosten oft 3.000 bis 10.000 Euro, die Hausratversicherung reicht bei diesen Werten und beim Diebstahl unterwegs selten aus.
- Gute Tarife gibt es ab etwa 8 bis 15 Euro im Monat, beim E-Lastenrad inklusive Motor und Akku.
- Wichtig: Neuwertersatz, weltweiter Schutz und Nachtzeitklausel-freie Bedingungen wählen.
Warum sich eine Versicherung für das Lastenrad lohnt
Das Lastenrad ist für viele Familien und Betriebe ein echter Autoersatz: Kindertransport, Wocheneinkauf, Lieferverkehr. Entsprechend hoch ist der Wert, ein gutes E-Lastenrad kostet schnell so viel wie ein Gebrauchtwagen. Gleichzeitig steht es häufiger draußen als ein normales Fahrrad, vor der Kita, am Supermarkt, im Hof. Genau diese Kombination aus hohem Wert und exponiertem Abstellen macht Lastenräder zum beliebten Ziel für Diebe.
Eine spezielle Lastenrad Versicherung sichert diesen Wert ab. Sie zahlt, wenn das Rad gestohlen oder beschädigt wird, und zwar deutlich umfassender, als es die Hausratversicherung tut.
Lastenfahrrad über die Hausratversicherung versichern: Wo die Grenzen liegen
Viele Besitzer verlassen sich auf ihre Hausratversicherung. Das funktioniert nur eingeschränkt:
- Entschädigungsgrenze: Fahrräder sind oft nur mit 1 bis 5 Prozent der Versicherungssumme gedeckt. Bei 60.000 Euro Hausrat sind das maximal 3.000 Euro, zu wenig für ein hochwertiges Lastenfahrrad.
- Einfacher Diebstahl: Gestohlen vom Straßenrand zahlt die Hausratpolice nur mit Fahrradklausel, und auch dann oft mit Nachtzeitklausel (kein Schutz zwischen 22 und 6 Uhr).
- Keine Schäden: Sturz, Vandalismus, Akku-Defekt oder Elektronikschäden deckt Hausrat gar nicht ab.
Die eigenständige Lastenrad-Versicherung kennt diese Grenzen nicht: Sie versichert das Rad zum vollen Neuwert, rund um die Uhr und weltweit.
Diese Leistungen gehören in einen guten Tarif
| Leistung | Basis-Tarif | Premium-Tarif |
|---|---|---|
| Diebstahl & Einbruchdiebstahl | ✓ | ✓ |
| Teilediebstahl (Akku, Laufräder) | teils | ✓ |
| Vandalismus & Unfallschäden | teils | ✓ |
| Akku- und Elektronikschäden (E-Lastenrad) | – | ✓ |
| Verschleiß an Motor & Antrieb | – | ✓ |
| Schutzbrief mit Pannenhilfe | – | oft wählbar |
Beim E-Lastenrad ist der Akku das teuerste Einzelteil, ein Ersatz kostet 500 bis 900 Euro. Achten Sie darauf, dass Akku-Diebstahl und Akku-Defekte ausdrücklich mitversichert sind. Für gewerblich genutzte Lastenräder (Lieferdienste, Handwerk) gibt es eigene Tarife, mehr dazu im Ratgeber Fahrradversicherung für Gewerbe.
Was kostet die Lastenrad Versicherung?
Der Beitrag richtet sich nach Kaufpreis, Tarifumfang und Selbstbeteiligung. Als Orientierung:
- Lastenrad ohne Motor (2.500 Euro): ab etwa 6 bis 10 Euro monatlich
- E-Lastenrad (4.500 Euro): etwa 10 bis 16 Euro monatlich
- Premium-Cargobike (8.000 Euro): etwa 16 bis 25 Euro monatlich
Sparen lässt sich mit Jahreszahlung, einer kleinen Selbstbeteiligung und einem zertifizierten Schloss. Manche Versicherer belohnen auch GPS-Tracker mit Nachlässen. Vergleichen Sie vor dem Abschluss mehrere Tarife, die Leistungsunterschiede sind bei Lastenrädern größer als bei normalen Fahrrädern.
Lastenrad richtig versichern: Darauf kommt es beim Abschluss an
Damit der Schutz im Ernstfall trägt, sollten Sie beim Versichern auf fünf Punkte achten:
- Neuwertersatz statt Zeitwert, auch nach mehreren Jahren
- Keine Nachtzeitklausel und kein Zwang zum Abstellraum
- Weltweiter Schutz, damit das Rad auch im Urlaub versichert ist
- Zubehör und Anbauten wie Regenverdeck, Kindersitze und Transportbox eingeschlossen
- Akku-Deckung beim E-Lastenrad inklusive Teilediebstahl
Bewahren Sie Kaufbeleg und Rahmennummer auf und lassen Sie das Rad codieren, das erleichtert die Schadenregulierung und schreckt Diebe ab.
Lastenrad Versicherung Vergleich: So erkennen Sie Testsieger-Tarife
Ein Lastenrad Versicherung Vergleich lohnt sich, weil die Versicherungsbedingungen weiter auseinanderliegen als bei normalen E-Bikes. Testsieger-Tarife erkennen Sie an drei Merkmalen: Sie erstatten den Neuwert ohne Abzüge, sie decken Schäden durch Verschleiß an Elektromotor und E-Antrieb ab, und sie verzichten auf versteckte Klauseln beim Abstellen. Viele Anbieter lassen sich direkt online abschließen, das dauert wenige Minuten.
Der ADFC empfiehlt, das Lastenfahrrad immer mit einem hochwertigen Fahrradschloss an einem festen Gegenstand anzuschließen. Genau das verlangen auch die meisten Versicherer in ihren Bedingungen, sonst kann die Erstattung im Schadenfall gekürzt werden. Übrigens: Eine Helmpflicht gibt es für Lastenräder bis 25 km/h nicht, nur schnelle S-Pedelecs unter den Cargo-Bikes brauchen Helm und Versicherungskennzeichen.
Auch die Reparatur ist ein Kostenpunkt: Verschlissene Bremsen, defekte Schaltung oder ein Elektronikfehler kosten beim Lastenrad schnell mehrere hundert Euro. Premium-Tarife übernehmen solche Reparaturkosten, während Basis-Tarife nur Diebstahl absichern. Wer sein Lastenrad versichern will, sollte deshalb zuerst klären, welcher Versicherungsschutz wirklich gebraucht wird: reiner Diebstahlschutz oder das Rundum-Paket für Lastenfahrräder.
Häufige Fragen zur Lastenrad Versicherung
Ist ein Lastenrad in der Hausratversicherung mitversichert?
Brauche ich für ein E-Lastenrad eine besondere Versicherung?
Zahlt die Versicherung auch bei Diebstahl des Akkus allein?
Sind Kindersitz und Regenverdeck mitversichert?
Lohnt die Versicherung auch für ein gebrauchtes Lastenrad?
Weiterführende Ratgeber: der große Fahrradversicherung Vergleich, die E-Bike Versicherung für Räder mit Motor und die Fahrraddiebstahlversicherung, wenn es Ihnen vor allem um Diebstahlschutz geht.
Behalten Sie den Überblick – kostenlos
Alle Versicherungen in einer App: Wir überwachen Ihre Verträge und melden uns, sobald es einen günstigeren oder besseren Tarif gibt – die Formalitäten übernehmen wir.
- Alle Verträge & Dokumente an einem Ort
- Automatischer Schutz vor Beitragserhöhungen
- Wechselvorschläge inklusive Formalitäten – wir kümmern uns
Dominic Offers
Dominic Offers ist erfahrener Versicherungsmakler und berät Privatpersonen, Selbstständige und Unternehmen seit vielen Jahren anbieterübergreifend zu allen wichtigen Versicherungsfragen. Auf Versicherungsriese.de prüft er die Inhalte rund um Sach-, Haftpflicht-, Kfz- und Gewerbeversicherungen auf fachliche Richtigkeit und Praxisnähe. Sein Fokus liegt auf bedarfsgerechten Lösungen, die wirklich zum Kunden passen, statt auf teuren Standardpolicen.