Das Wichtigste in Kürze
- Mit dem Krankenhauszusatzversicherung Rechner oben berechnen Sie in wenigen Minuten Ihren Beitrag und vergleichen die stationären Tarife mehrerer Versicherer.
- Versichert sind die Wahlleistungen im Krankenhaus: Ein- oder Zweibettzimmer und die Behandlung durch den Chefarzt.
- Gute Tarife gibt es für 30-Jährige ab rund 10 bis 20 Euro im Monat; das Eintrittsalter ist der größte Beitragshebel.
- Vor dem Abschluss stehen Gesundheitsfragen; wer gesund ist und früh abschließt, sichert sich die besten Konditionen.
Krankenhauszusatzversicherung berechnen: So nutzen Sie den Vergleichsrechner
Mit dem Rechner oben ermitteln Sie den Beitrag für Ihre Krankenhauszusatzversicherung und stellen die Tarife mehrerer Anbieter nebeneinander. Sie geben Ihr Geburtsdatum und die gewünschte Unterbringung ein, also Ein- oder Zweibettzimmer, und sehen sofort, welcher stationäre Tarif welche Leistung zu welchem Beitrag bietet. Der Vergleich ist kostenlos und unverbindlich; abschließen können Sie direkt online oder in Ruhe später.
Was die stationäre Zusatzversicherung leistet
Die gesetzliche Krankenkasse zahlt im Krankenhaus die medizinisch notwendige Behandlung, mehr nicht. Komfort und freie Arztwahl sind Wahlleistungen, die Versicherte ohne Zusatzschutz aus eigener Tasche zahlen. Genau diese Lücke schließt die Krankenhauszusatzversicherung:
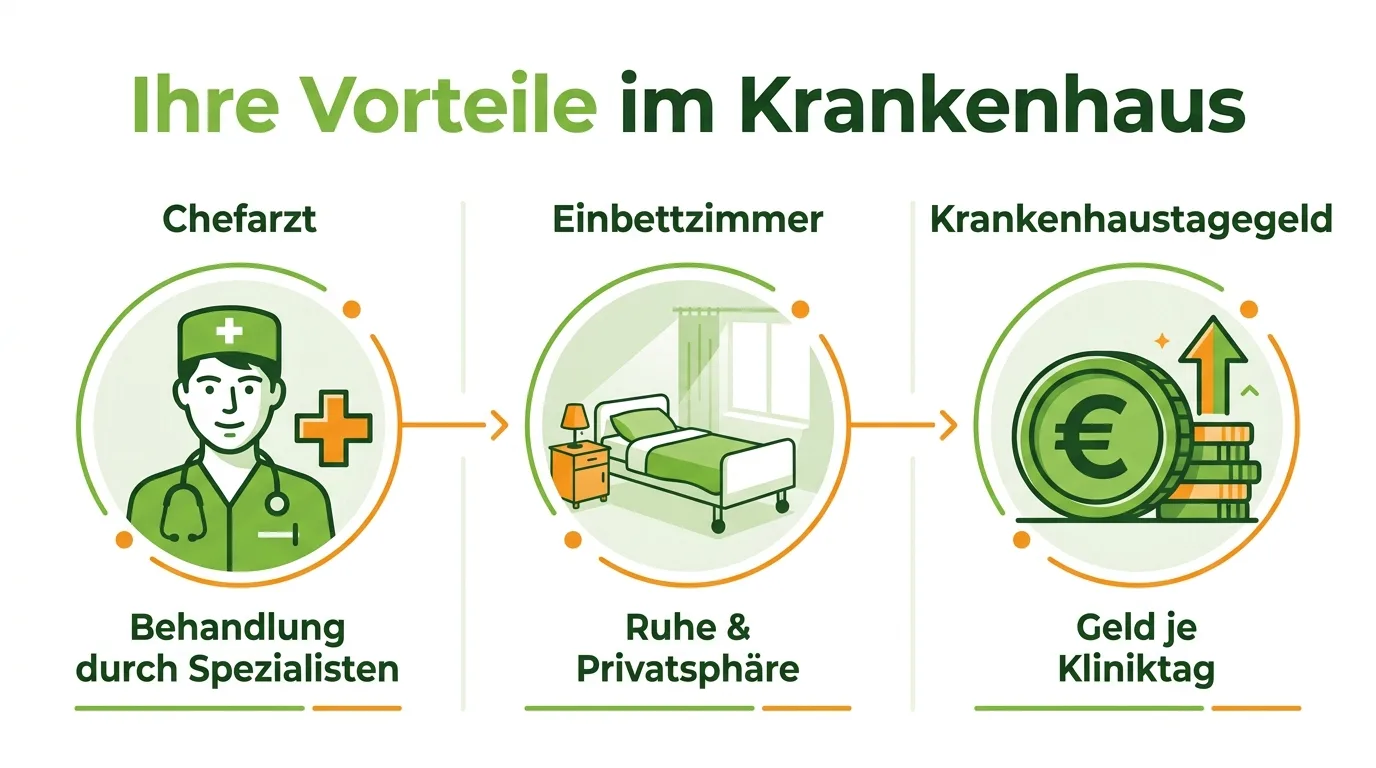
- Behandlung durch den Chefarzt: Sie werden von den leitenden Spezialisten der Klinik behandelt, abgerechnet nach der Gebührenordnung für Ärzte.
- Ein- oder Zweibettzimmer: Ruhe und Privatsphäre statt Mehrbettzimmer; je nach Klinik kosten diese Zimmer sonst 80 bis 200 Euro pro Nacht.
- Freie Krankenhauswahl: Sie entscheiden, in welcher Klinik Sie sich behandeln lassen.
- Je nach Tarif: Rooming-in für eine Begleitperson bei Kindern, Krankenhaustagegeld für Nebenkosten oder Ersatzleistungen, wenn Sie auf Wahlleistungen verzichten.
Ergänzend zahlt ein Krankenhaustagegeld einen festen Betrag je Kliniktag, mit dem Sie Zuzahlung, TV-Gebühren oder Verdienstausfall abfedern.
Was kostet die Krankenhauszusatzversicherung?
Der Beitrag hängt vor allem vom Eintrittsalter, der gewählten Unterbringung und der Tarifkalkulation ab. Zur Orientierung, was gute Tarife im Marktdurchschnitt kosten:
| Eintrittsalter | Zweibettzimmer + Chefarzt | Einbettzimmer + Chefarzt |
|---|---|---|
| 30 Jahre | ≈ 10 bis 20 €/Monat | ≈ 15 bis 30 €/Monat |
| 45 Jahre | ≈ 20 bis 40 €/Monat | ≈ 30 bis 55 €/Monat |
| 60 Jahre | ≈ 40 bis 70 €/Monat | ≈ 55 bis 95 €/Monat |
Tarife mit Alterungsrückstellungen starten etwas teurer, bleiben dafür im Alter stabiler. Den genauen Beitrag für Ihr Alter berechnen Sie mit dem Vergleichsrechner oben in unter fünf Minuten.
Gesundheitsfragen: Darauf kommt es beim Abschluss an
Vor dem Abschluss stellt der Versicherer Gesundheitsfragen, meist zu Krankenhausaufenthalten der letzten Jahre, chronischen Erkrankungen und geplanten Behandlungen. Wichtig: Beantworten Sie die Fragen vollständig und ehrlich, sonst riskieren Sie den Versicherungsschutz. Wer bereits eine Operation geplant hat, kann sie nicht mehr mitversichern; die stationäre Zusatzversicherung lohnt sich deshalb vor allem, solange Sie gesund sind. Einzelne Tarife verzichten auf Gesundheitsfragen, kosten dafür aber spürbar mehr oder leisten anfangs eingeschränkt.
Drei Tipps für den Tarifvergleich
- Zweibettzimmer reicht oft: Der Beitragsunterschied zum Einbettzimmer ist groß; wem es primär um den Chefarzt geht, der spart mit der Zweibett-Variante deutlich.
- Auf gebührenfreie Höchstsätze achten: Gute Tarife erstatten auch über den Höchstsätzen der Gebührenordnung, wichtig bei Spezialisten.
- Früh absichern: Jedes Jahr Wartezeit erhöht den Einstiegsbeitrag, und jede neue Diagnose kann den Abschluss erschweren.
Mehr zu Leistungen und Anbietern lesen Sie im Ratgeber zur Krankenhauszusatzversicherung.